


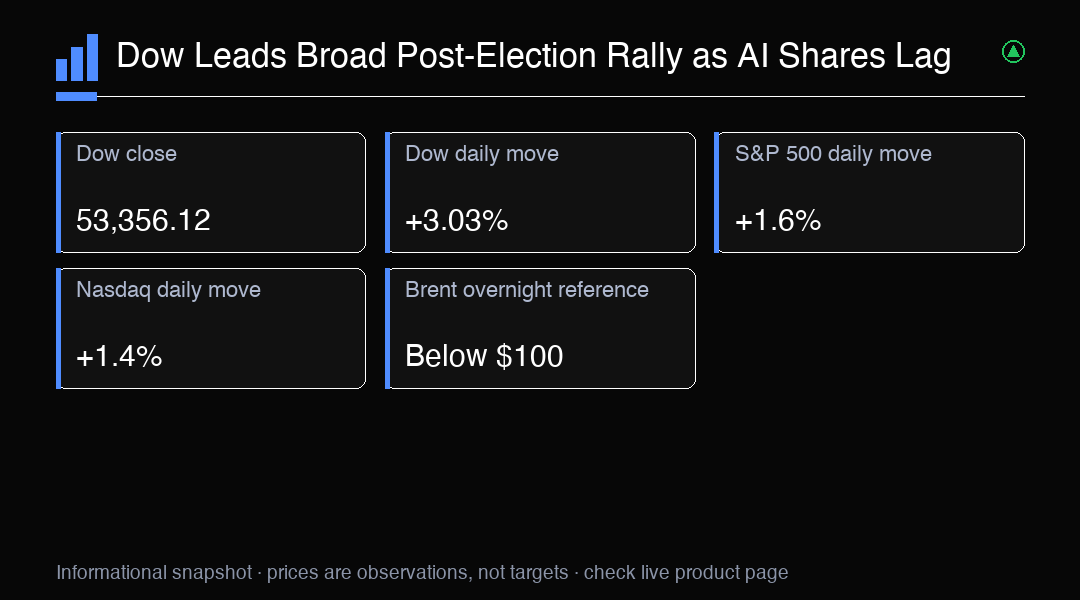
La sesión del 4 de noviembre mostró lo rápido que los mercados pueden pasar de la incertidumbre política al alivio, y también dejó claro que una subida de los índices no impulsa a todos los sectores. El Dow Jones Industrial Average avanzó un 3,03%, sumó 1.569,40 puntos y cerró en 53.356,12. El S&P 500 subió un 1,6%, hasta 7.688,62, y el Nasdaq Composite ganó un 1,4%, hasta 25.736,51. El mayor avance del Dow marcó una jornada sólida para las empresas industriales, de consumo y financieras consolidadas frente a las acciones con mayor peso tecnológico. Conviene interpretar el movimiento como una mejora general del apetito por el riesgo, no como prueba de que la incertidumbre haya desaparecido ni de que el repunte tenga que continuar.
Las expectativas políticas contribuyeron a definir la reacción. Se proyectaba que los demócratas obtendrían el control de ambas cámaras del Congreso, lo que ofrecía a los inversores una visión más clara, a corto plazo, del equilibrio de poder. El resultado seguía siendo una proyección, no un desenlace certificado. Los mercados suelen reaccionar a las posibles consecuencias de unas elecciones antes de que se cuenten todos los votos, pero las implicaciones de las políticas pueden tardar en aclararse. Una primera reacción fuerte también puede reflejar ajustes de posiciones después de que los operadores reducen su exposición antes de un evento. Por tanto, el movimiento recoge tanto un cambio en el riesgo percibido como la mecánica de deshacer posiciones cautelosas. Nuevos detalles sobre las políticas podrían cambiar la forma en que los inversores evalúan sus implicaciones para los impuestos, el gasto y la regulación.
La composición sectorial da más consistencia al repunte que una subida impulsada por solo unas pocas tecnológicas. Avanzaron nueve de los once sectores del S&P 500, y el consumo discrecional subió un 4,27%. Esa amplitud sugiere que los compradores estaban dispuestos a aumentar su exposición en distintas áreas del mercado. Sin embargo, una participación amplia no significa que todos los sectores compartieran las mismas perspectivas. La energía cayó cerca de un 4,8%, y las acciones de IA y centros de datos también se debilitaron. Un índice amplio puede subir aunque grupos importantes estén bajo presión, sobre todo cuando los sectores con mayor ponderación o fuertes ganancias diarias compensan las pérdidas de otros. Para evaluar si el movimiento puede continuar, conviene comparar la participación sectorial con el rendimiento del índice en lugar de fijarse solo en el cierre general.
La debilidad de la energía fue un contrapunto destacable al avance de las acciones. El crudo Brent cayó casi un 9% durante la noche y cotizó por debajo de $100. Unos precios del petróleo más bajos pueden aliviar a corto plazo los costes de hogares y empresas, lo que podría favorecer a algunas áreas de consumo y transporte. Pero una caída rápida de la energía también puede indicar un cambio en las expectativas de demanda o de riesgo geopolítico. Las esperanzas de que termine la guerra con Irán contribuyeron a las ventas, aunque no se confirmó ningún acuerdo. Esperar una resolución no equivale a que hayan cambiado de forma comprobada las condiciones de suministro. Conviene vigilar si el crudo se estabiliza, prolonga su caída o rebota, y considerar cómo cada escenario podría afectar a las expectativas de inflación y a las acciones energéticas.
La divergencia entre las acciones estadounidenses en general y las vinculadas a la tecnología también merece atención. CoreWeave cayó un 9,9%, lo que pone de relieve hasta qué punto algunas empresas de IA y centros de datos pueden estar expuestas a cambios en las expectativas políticas y en las normas de desarrollo. Un Nasdaq al alza puede ocultar pérdidas en temas de crecimiento concretos, sobre todo si otras grandes empresas que lo componen suben más. Por tanto, la sesión no mostró una rotación sencilla que sacara a todo el sector tecnológico ni un veredicto definitivo sobre la inversión en IA. Mostró que los inversores pueden celebrar una menor incertidumbre política y, a la vez, cuestionar las valoraciones, los planes de gasto o la exposición regulatoria de empresas específicas. Al seguir esta temática, conviene distinguir entre una reevaluación de una empresa y un cambio en la tendencia general del mercado.
La negociación nocturna en Asia mostró que distintos mercados pueden interpretar de manera muy diferente los mismos riesgos políticos y tecnológicos. El Kospi de Corea del Sur llegó a caer más de un 4%, mientras que una instantánea del mercado situó el índice de referencia de Taiwán alrededor de un 1,8% a la baja. El Nikkei de Japón retrocedió un 0,5%, hasta 61.914,53. La preocupación por posibles restricciones más estrictas al desarrollo de centros de datos en algunos estados clave de EE. UU. pesó sobre el ánimo en torno a los chips, pero los movimientos regionales no deben interpretarse como un juicio uniforme sobre la tecnología asiática. Cada mercado tiene distinta exposición empresarial, posicionamiento de los inversores y factores locales. La fuerte caída del Kospi también ilustra el riesgo de reversiones intradía rápidas. Conviene comprobar si las pérdidas se mantienen durante la sesión y si las acciones de chips siguen rezagadas frente a los índices regionales más amplios.
Los resultados empresariales añadieron presión específica al sector de los semiconductores. Qualcomm informó de una caída interanual del 26% en los ingresos por teléfonos móviles, hasta $5,14 mil millones, y sus acciones bajaban un 6,46% en las operaciones posteriores al cierre a las 16:43 ET. Sus previsiones de ventas futuras fueron más sólidas, pero no eliminaron la preocupación por la debilidad de los teléfonos inteligentes y la disminución de los ingresos relacionados con Apple. Arm informó de ingresos de $1,44 mil millones y ganancias ajustadas de $0,52 por acción. Sus acciones bajaban un 3,05% en las operaciones posteriores al cierre a las 16:43 ET, pese a que los resultados superaron las estimaciones, ya que los inversores reevaluaron las perspectivas a pesar de esa sorpresa positiva. Estas cotizaciones posteriores al cierre son instantáneas con hora concreta y pueden cambiar antes de la siguiente sesión regular. El contraste muestra por qué conviene separar los resultados por encima de las expectativas de los aspectos de un informe que realmente influyen en las perspectivas.
Los movimientos de divisas y bonos ofrecen otro vínculo entre el repunte bursátil y la caída del crudo. El EUR/USD cotizaba cerca de 1,1273 mientras el dólar se debilitaba. Una energía más barata puede aliviar las preocupaciones inflacionarias, lo que podría favorecer a los bonos e influir en las expectativas sobre los tipos de interés, pero un solo movimiento nocturno no establece una tendencia duradera. Las divisas pueden responder al mismo tiempo a las perspectivas relativas de crecimiento, las expectativas de los bancos centrales y el ánimo de riesgo. Al seguir el EUR/USD, conviene comparar su evolución con los cambios en las expectativas de tipos y los próximos datos estadounidenses. Si el dólar se fortalece pese a la caída del petróleo, eso podría indicar que otros factores pesan más que el efecto energético. Si se debilita aún más, ese movimiento también necesitará confirmación en las sesiones siguientes.
Los próximos datos programados de EE. UU. pondrán a prueba si se mantiene el alivio del mercado cuando la atención vuelva a la economía. Las solicitudes iniciales de subsidio por desempleo se publicarán el 5 de noviembre a las 13:30 GMT, es decir, a las 08:30 ET. El informe de empleo se publicará el 6 de noviembre a la misma hora. Las solicitudes ofrecen una visión más frecuente de las condiciones laborales, mientras que las nóminas presentan una panorámica mensual más amplia. Ninguna de las dos publicaciones determina por sí sola una reacción única del mercado: un empleo más fuerte puede respaldar las perspectivas de crecimiento, pero también influir en la visión sobre la inflación y los tipos; unas cifras más débiles pueden aliviar las preocupaciones sobre los tipos y, al mismo tiempo, plantear dudas sobre la demanda. Conviene comparar cada resultado con las expectativas y observar conjuntamente la reacción de las acciones, los rendimientos y el dólar.
Para quienes operan con US30, la sesión ofrece un ejemplo útil de cómo leer la evolución de los precios junto con la amplitud del mercado, el liderazgo sectorial y el riesgo de eventos. El sólido cierre del Dow y la amplia participación respaldan la idea de que los compradores volvieron tras la inquietud electoral; la caída de la energía, la debilidad de las acciones de IA y la mezcla de movimientos nocturnos muestran que los riesgos siguen siendo desiguales. En un escenario de continuidad, las ganancias se mantendrían en varios sectores y el índice reaccionaría de forma constructiva a los próximos datos. Podría darse un escenario de reversión si se desvanece el entusiasmo, cambian las expectativas políticas o los datos económicos alteran las previsiones sobre los tipos. Ninguno está garantizado. Para gestionar la incertidumbre, puedes ajustar el tamaño de la posición a tus propios límites de riesgo, definir de antemano qué invalidaría una operación y evitar decisiones basadas en un solo titular o una cotización posterior al cierre.
Análisis de trading
El mejor rendimiento del Dow coincidió con una amplia participación sectorial, pero la debilidad de la energía y de las acciones vinculadas a la IA muestra que la fortaleza del índice puede ocultar diferencias pronunciadas. Vigila si la amplitud se mantiene con los próximos datos laborales y cómo responde US30 junto con el dólar y los precios de la energía.