

El euro se mantuvo cerca de $1.1240 a primera hora del miércoles, recuperando parte de la caída del lunes a $1.1160, su nivel más bajo desde mayo de 2025. Los mercados de bonos franceses se recuperaron después de que un candidato presidencial aumentara los recortes de gasto propuestos a €140 billion desde €125 billion. Las actas de la Reserva Federal llegan a las 2 p.m. ET del miércoles, con los mercados asignando una probabilidad del 20.5% a un aumento de tasas en octubre.
EUR/USD cotizó cerca de $1.1240 en las primeras operaciones del miércoles, manteniendo una parte del rebote del martes después de que el par cayera a $1.1160 el lunes. Ese mínimo del lunes marcó el nivel más débil del euro desde mayo de 2025, extendiendo una caída de varias semanas que ha mantenido a los vendedores firmemente en control de la tendencia general. La recuperación, aunque bienvenida por los alcistas del euro, sigue siendo modesta en alcance, con el par todavía a menos de un centavo sobre su mínimo reciente. El rebote de un solo día aún no ha alterado la estructura subyacente de máximos más bajos y mínimos más bajos que ha definido la trayectoria del euro desde finales del verano.
El martes produjo el avance diario más fuerte del euro en siete semanas, un notable impulso de compras que ayudó al par a recuperar el umbral psicológicamente importante de $1.12. La ganancia reflejó un amplio alivio en los mercados de bonos europeos en lugar de un catalizador doméstico único, mientras los inversores reevaluaban la prima de riesgo político incorporada en los activos franceses y otra deuda europea periférica. Aun así, un solo día fuerte no revierte una tendencia bajista, y el par entra en las actas de la Fed del miércoles con más preguntas que respuestas sobre la durabilidad del rebote. Los operadores querrán ver compras de seguimiento antes de concluir que lo peor de la venta ha terminado.
Los bonos franceses se recuperaron después de que la candidata presidencial Marine Le Pen aumentara sus recortes de gasto propuestos a €140 billion, desde €125 billion en su plataforma anterior. El cambio señaló un enfoque más disciplinado fiscalmente de lo que los mercados habían valorado previamente, reduciendo las preocupaciones sobre la trayectoria de la deuda de Francia y la viabilidad política de su agenda económica. Un informe indicó que la propuesta sorprendió a muchos vendedores en corto, desencadenando una fuerte demanda de deuda pública francesa y una rápida compresión de los rendimientos en toda la curva. El anuncio eliminó una carga significativa que había pesado sobre los activos franceses durante semanas.
El rendimiento a 10 años de Francia cayó aproximadamente 11 puntos básicos el martes, un movimiento sustancial de un solo día para un mercado de bonos soberanos importante. El diferencial de rendimiento a 10 años entre Francia y Alemania se redujo a alrededor de 132 puntos básicos, desde casi 160 la semana pasada, representando una compresión significativa de la prima de riesgo que los inversores exigen por mantener deuda francesa. Ese diferencial mide el rendimiento adicional demandado para mantener bonos del gobierno francés en relación con los bunds alemanes, el punto de referencia de la calidad crediticia de la zona del euro. Su rápida caída reflejó una reducción significativa del riesgo soberano percibido y un retorno de la confianza entre los inversores de renta fija que habían estado exigiendo una prima mucho más alta.
La caída de los rendimientos franceses ayudó al euro porque reflejó una menor preocupación por el riesgo soberano en lugar de simplemente expectativas de tasas de interés más bajas en toda la zona del euro. Cuando los rendimientos caen debido a una mejora en el sentimiento crediticio y la credibilidad fiscal, la moneda tiende a beneficiarse de las entradas de capital y la reducción de la demanda de cobertura de los inversores internacionales. Esta distinción importa enormemente para las perspectivas del euro: un repunte impulsado por la credibilidad fiscal y la reducción del riesgo político es más duradero que uno impulsado por expectativas de recortes de tasas que pueden estar ya completamente valoradas en el mercado. La naturaleza del repunte determina si puede sostenerse.
Las actas de la Fed de septiembre llegan el miércoles a las 2 p.m. ET, y los operadores examinarán la discusión sobre un mayor endurecimiento y la persistencia de la inflación con una intensidad inusual. La reunión tuvo lugar antes de los datos más débiles de inflación y empleo de la semana pasada, por lo que las actas pueden sonar más agresivas que los comentarios posteriores de funcionarios de la Fed que ya han incorporado los nuevos datos. Los participantes del mercado buscarán cualquier señal sobre la función de reacción del comité, el equilibrio de riesgos entre crecimiento e inflación, y si los cambios recientes en los datos han alterado la trayectoria de la política de manera significativa. La brecha entre el momento de la reunión y las expectativas actuales crea potencial para sorpresas.
Los mercados asignan aproximadamente una probabilidad del 20.5% a un aumento de tasas en octubre, desde el 51% de la semana pasada, reflejando el flujo de datos más débiles que ha surgido desde la reunión de septiembre. Sin embargo, la probabilidad de un aumento en diciembre se mantiene alrededor del 84.5%, lo que sugiere que los operadores todavía esperan que la Fed endurezca la política antes de fin de año a pesar del reciente enfriamiento de los indicadores económicos. El soporte de la tasa de interés del dólar persiste incluso cuando las expectativas de otro aumento inmediato se han debilitado considerablemente, creando un telón de fondo complejo y algo contradictorio para los mercados de divisas. Esta divergencia entre las expectativas a corto y largo plazo añade incertidumbre a la posición del dólar.
Mientras tanto, el rendimiento del Tesoro a 10 años de EE.UU. volvió hacia 5.3% en las operaciones asiáticas, un nivel que continúa atrayendo capital global hacia activos denominados en dólares y apoyando la valoración del dólar. El crudo Brent rebotó por encima de $101 por barril, y los precios más altos del petróleo pueden complicar las perspectivas de inflación al aumentar los costos de insumos en toda la economía y reducir el poder adquisitivo de los consumidores. Los rendimientos elevados de EE.UU. y los precios firmes del crudo juntos proporcionan un soporte estructural continuo para el dólar, limitando el potencial de recuperación del euro y dificultando que la moneda única monte un desafío sostenido a la tendencia prevaleciente.
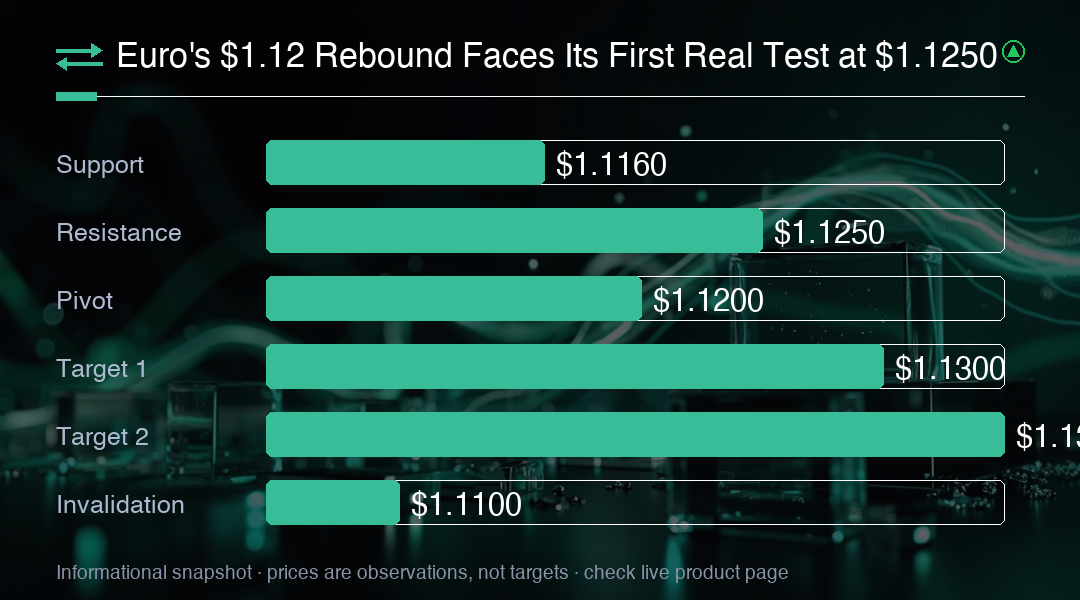
El nivel de $1.1250 es un punto de referencia cercano para la recuperación, con $1.1300 como el siguiente umbral de número redondo que señalizaría un impulso más fuerte y potencialmente atraería compras adicionales de cuentas que siguen tendencias. Mantenerse por encima de esos niveles fortalecería el caso de una mayor mejora y sugeriría que el mercado está comenzando a valorar una perspectiva más equilibrada para el euro. Son marcadores de precio prácticos que los operadores utilizan para evaluar la salud de la recuperación, pero una reversión duradera también requiere que los compradores establezcan mínimos más altos en sesiones posteriores en lugar de depender de un solo día de cobertura de cortos y compras técnicas.
Por debajo del mercado, $1.1200 es la primera referencia de número redondo, seguida del mínimo de $1.1160 del lunes, que representa la línea inmediata en la arena para el rebote. Una ruptura por debajo de ese mínimo reciente invalidaría la recuperación inmediata y establecería un nuevo mínimo, probablemente desencadenando una nueva presión de venta de operadores que compraron la caída. Los movimientos intradía breves merecen menos peso que las operaciones sostenidas o un cierre diario más allá del nivel, por lo que los participantes del mercado observarán cuidadosamente si cualquier caída por debajo de $1.1160 se recupera rápidamente o se mantiene hasta el cierre, lo que señalaría un fracaso del rebote.
Mantenga en vista la mayor caída: el euro ha caído durante cuatro semanas consecutivas y perdió 2.5% solo en septiembre, un movimiento sustancial para un par de divisas importante en un solo mes. Una recuperación más fuerte necesitaría el apoyo de mercados de deuda europea más tranquilos y una demanda de dólar más débil, dos condiciones que aún no están completamente en lugar a pesar del alentador comportamiento del precio del martes. Hasta que el par pueda establecer una serie de mínimos más altos y recuperar niveles clave de resistencia que han limitado los repuntes anteriores, la tendencia bajista general se mantiene intacta y los repuntes son más probablemente correctivos que transformadores. Se justifican la paciencia y la confirmación.
Perspectiva de trading
El rebote del euro desde $1.1160 enfrenta una prueba crítica en $1.1250, con $1.1300 como el siguiente umbral de resistencia. Una ruptura sostenida por encima de $1.1250 fortalecería el caso de recuperación, mientras que una incapacidad para mantener $1.1200 invalidaría el rebote y expondría el par a una nueva prueba del mínimo del lunes. Las actas de la Fed a las 2 p.m. ET podrían proporcionar el catalizador para el próximo movimiento direccional, con sorpresas agresivas probablemente reforzando la fortaleza del dólar y extendiendo la tendencia bajista general del euro.