

El euro cava un agujero más profundo hasta $1.1160. La deuda de Francia pesa sobre la moneda. El euro registra su cuarta semana consecutiva en rojo.
El par EURUSD cayó hasta $1.1160 el lunes, su nivel más débil desde May 2025, antes de negociarse alrededor de $1.1190. La caída sigue a cuatro pérdidas semanales consecutivas, extendiendo un retroceso que ha persistido a través de expectativas cambiantes sobre las tasas de interés de EE. UU. El par ha cedido ahora más del 4% desde sus máximos recientes, con la última etapa a la baja impulsada por una combinación de fortaleza del dólar y creciente inquietud sobre las perspectivas fiscales de la zona del euro. La ruptura del lunes por debajo del número redondo de $1.1200 aceleró la presión vendedora, ya que los operadores algorítmicos y los seguidores de impulso reaccionaron a la ruptura técnica.
La presión se extiende más allá del par del dólar. El euro también se debilitó aproximadamente un 0.4% frente al franco suizo y un 0.3% frente a la libra esterlina. Esos movimientos cruzados de divisas apuntan a preocupaciones sobre el propio euro, junto con la fortaleza más amplia del billete verde. Cuando el euro cae frente a monedas que no están experimentando un fuerte repunte, sugiere que el capital está abandonando la zona del euro en lugar de simplemente rotar hacia el dólar. El franco suizo, en particular, ha servido durante mucho tiempo como alternativa refugio dentro de Europa, y la debilidad sostenida del euro frente al franco a menudo refleja preocupaciones estructurales más profundas sobre la estabilidad de la moneda única.
La prima de endeudamiento a 10 años de Francia sobre Alemania alcanzó aproximadamente 150 basis points el viernes, niveles asociados con la crisis de la deuda de la zona del euro hace más de una década. Eso significa que los inversores exigen aproximadamente 1.5 percentage points más de rendimiento para mantener deuda francesa. El estancamiento político y las dudas sobre la disciplina presupuestaria están debilitando la confianza. Algunos analistas advierten que esto podría convertirse en un problema más amplio en toda la zona del euro. El umbral de 150bp es significativo porque fue aproximadamente el nivel en el que el Banco Central Europeo intervino por primera vez durante la crisis de deuda soberana de 2011-2012. Los spreads en ese nivel sugieren que los mercados están incorporando una prima de riesgo significativa para el riesgo soberano francés, algo que era impensable hace solo dos años cuando el spread rondaba los 30bp.
Los operadores ahora asignan aproximadamente una probabilidad de one-in-five a una subida de tipos de la Fed en octubre, por debajo del 64% de una semana antes. Sin embargo, el rendimiento del Tesoro de EE. UU. a 10 años permanece cerca del 5.26%. La reducción de expectativas para la próxima reunión de política ha dejado un apoyo de rendimiento sustancial para los activos en dólares. La fuerte revalorización en las probabilidades de subida siguió al informe de nóminas más débil de lo esperado, que mostró el mercado laboral enfriándose más rápido de lo previsto. Sin embargo, la curva de rendimientos no se ha ajustado proporcionalmente, lo que sugiere que o bien los mercados creen que la Fed permanecerá dura durante más tiempo, o que la prima de plazo se está construyendo en respuesta al endeudamiento gubernamental elevado.
Europa tiene su propia presión inflacionaria. La inflación general de septiembre se aceleró al 3.8%, mientras que la inflación subyacente subió al 2.5%, manteniendo en vista un mayor endurecimiento del BCE. La aceleración de la inflación general fue impulsada principalmente por efectos de base energética, pero el aumento de los precios subyacentes es más preocupante para los responsables políticos porque sugiere que las presiones de precios se están arraigando más en servicios y bienes. Para el BCE, esto crea un dilema difícil: subir tipos para combatir la inflación aumenta los costes de endeudamiento para gobiernos fuertemente endeudados como Francia, pero no actuar arriesga a dejar que las expectativas de inflación se desanclen.
Pero los tipos más altos también aumentan los costes de financiación. Cuando los inversores se preocupan por la sostenibilidad de la deuda, los rendimientos crecientes pueden acompañar a una moneda que se debilita. Esta dinámica crea un bucle de retroalimentación potencial: los rendimientos más altos aumentan los costes del servicio de la deuda, lo que empeora los déficits fiscales, lo que a su vez empuja los rendimientos aún más altos. La ratio deuda-PIB de Francia, ya por encima del 110%, deja poco espacio para la maniobra fiscal. Si los costes de endeudamiento se mantienen elevados, el gobierno podría verse obligado a implementar medidas de austeridad que desaceleren aún más el crecimiento económico, añadiendo a los vientos en contra fundamentales del euro.
Un rescate del BCE no es automático. Su Instrumento de Protección de la Transmisión, una herramienta de compra de bonos, aborda el estrés de financiación injustificado y desordenado. Los informes indican que la posición fiscal de Francia complica la elegibilidad. El TPI fue diseñado para prevenir la fragmentación de los mercados de bonos de la zona del euro, pero su activación requiere que las políticas fiscales de un país permanezcan dentro del marco de las reglas fiscales de la UE. Las repetidas infracciones del límite de déficit de Francia y su inestabilidad política pueden hacer que el BCE sea reacio a desplegar la herramienta, ya que hacerlo podría ser visto como dominancia fiscal, monetizando efectivamente la deuda gubernamental.
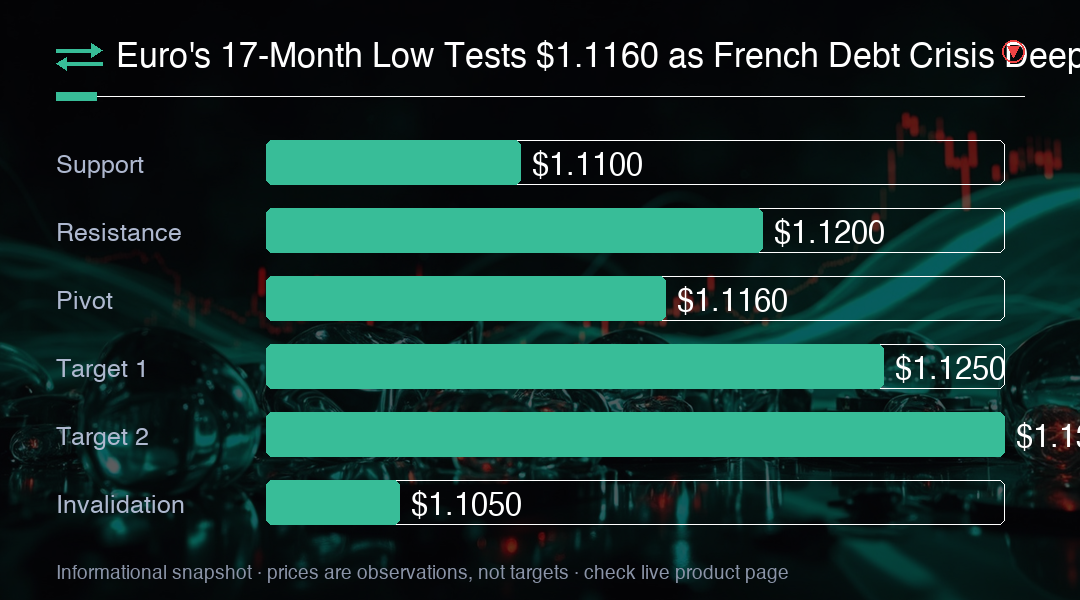
En la imagen de precios a corto plazo, $1.1200 es la referencia de número redondo inmediata por encima. El mínimo del lunes marca la primera referencia a la baja; $1.1100 es la siguiente área psicológica por debajo. Estos son niveles a monitorizar, en lugar de zonas de soporte establecidas confirmadas por pruebas repetidas. Una ruptura sostenida por debajo de $1.1100 probablemente desencadenaría ventas técnicas adicionales, abriendo potencialmente el camino hacia la barrera psicológica de $1.1000. Por el contrario, una recuperación por encima de $1.1200 sugeriría que la presión vendedora inmediata ha sido absorbida, aunque una reversión más convincente requeriría un movimiento por encima de $1.1250.
El informe de servicios de EE. UU. de ISM llega el lunes a las 10 a.m. ET, con el empleo y los precios particularmente relevantes después del débil informe de nóminas. El sector servicios representa aproximadamente el 80% del PIB de EE. UU., y su salud es un indicador clave de la resiliencia de la economía. Una lectura sólida del ISM, particularmente en los componentes de empleo y precios pagados, podría revivir las expectativas de un mayor endurecimiento de la Fed y empujar al dólar al alza. Por el contrario, un informe débil podría reforzar la narrativa de que el mercado laboral se está enfriando, aliviando potencialmente la presión sobre el euro.
Una contratación más débil junto con una presión de costes persistente complicaría las perspectivas de la Fed. Las actas del miércoles proporcionan más contexto, aunque describen discusiones antes de los últimos datos de empleo. Las actas pueden revelar hasta qué punto están preocupados los responsables políticos por la trayectoria del mercado laboral y si ven la debilidad reciente como una pausa temporal o el comienzo de una desaceleración más pronunciada. Los mercados también buscarán cualquier pista sobre el equilibrio de riesgos entre inflación y crecimiento, lo que podría influir en la dirección del dólar.
Las solicitudes de desempleo del jueves y la encuesta de sentimiento de Michigan del viernes añaden más pruebas, particularmente en torno a las expectativas de inflación. Una recuperación más firme del euro sería más fácil de sostener si los rendimientos de EE. UU. se alivian y los spreads de bonos franceses se estabilizan. El calendario de datos de la próxima semana podría resultar pivotal: si los indicadores económicos de EE. UU. continúan suavizándose mientras persiste la incertidumbre política francesa, el euro puede tener dificultades para encontrar un piso. Sin embargo, cualquier signo de progreso en el frente presupuestario francés o un cambio en la retórica de la Fed podría proporcionar el catalizador para un repunte de alivio.
Perspectiva de trading
La caída del euro a un mínimo de 17 meses refleja una mezcla tóxica: fragilidad fiscal francesa, inflación persistente en la zona del euro y un dólar respaldado por rendimientos de EE. UU. pegajosos. El spread de 150bp entre Francia y Alemania es la métrica clave; un movimiento sostenido por encima de 175bp señalaría estrés sistémico. Para los operadores, $1.1100 es la próxima línea en la arena; un cierre diario por debajo abre el camino a $1.1000. Vigile los spreads OAT franceses y los comentarios del BCE en busca de señales de activación del TPI.