

PUNTOS CLAVE: El Dow Jones Industrial Average perdió 341.41 puntos, o 0.7%, hasta 51,179.87 el miércoles, retrocediendo desde máximos históricos junto con el S&P 500 y el Nasdaq Composite, que cayeron cada uno 0.2%. El rendimiento del Tesoro a 10 años de EE.UU. se mantuvo alrededor de 5.3%, cerca de sus niveles más altos desde 2002, mientras el índice del dólar se situó cerca de un máximo de 18-month alrededor de 102.23. Broadcom busca más de $50 billion en financiación para chips personalizados de OpenAI, y Samsung pronosticó un aumento del 783% en el beneficio operativo trimestral hasta 107.4 trillion won ($72 billion).
El retroceso de Wall Street se extendió a las primeras operaciones del jueves mientras el petróleo caro y los masivos planes de financiación de IA mantenían los costes de endeudamiento en el punto de mira. Los futuros del S&P 500 y el Nasdaq cambiaron poco, mientras que el Nikkei de Japón cayó un 0.9% y el Kospi de Corea del Sur cayó un 0.6%. Los futuros de acciones europeas subieron ligeramente, ofreciendo una recuperación tentativa después de las pérdidas del miércoles. El tono cauteloso reflejó un mercado que aún digiere las implicaciones de los rendimientos del Tesoro elevados y las crecientes demandas de capital de la expansión de la infraestructura de IA. Los operadores se mantuvieron reacios a comprometer capital fresco hasta que hubiera evidencia más clara de que la presión reciente sobre las acciones había seguido su curso.
El Dow Jones Industrial Average perdió 341.41 puntos, o 0.7%, hasta 51,179.87 el miércoles. El S&P 500 y el Nasdaq Composite cayeron cada uno 0.2%, retrocediendo desde máximos históricos. Las acciones recuperaron algunas pérdidas anteriores después de que la fuerte demanda en una subasta del Tesoro ayudara a aliviar la presión del mercado de bonos. La recuperación intradía sugirió que los compradores seguían activos en niveles más bajos, pero la presión subyacente de los rendimientos más altos continuó pesando sobre las valoraciones de las acciones. La caída marcó un cambio notable en el sentimiento después de que los índices hubieran alcanzado territorio de máximos, con la última acción del precio sugiriendo que los vendedores habían recuperado el control de la tendencia a corto plazo.
El rendimiento del Tesoro a 10 años de EE.UU. se mantuvo alrededor de 5.3%, cerca de sus niveles más altos desde 2002. Los rendimientos más altos aumentan los costes de financiación y hacen que los bonos sean más competitivos con las acciones. Las actas de la Fed de septiembre mantuvieron en vista un mayor endurecimiento, aunque los operadores asignaron solo aproximadamente un 19% de probabilidades a una subida en octubre. La combinación de rendimientos elevados y expectativas de tipos persistentes creó un entorno complicado para los activos de riesgo en múltiples sectores. Cuando los costes de endeudamiento suben, las empresas enfrentan gastos más altos por el servicio de la deuda, lo que puede comprimir la rentabilidad y reducir el valor presente de los beneficios futuros.
El índice del dólar se situó cerca de un máximo de 18-month alrededor de 102.23. EURUSD cotizó cerca de $1.1200 mientras las preocupaciones sobre las finanzas de Francia pesaban sobre el euro y los mercados de bonos vecinos. USD/JPY cedió hacia 157.80 después de que Japón reportara un superávit por cuenta corriente más fuerte de lo esperado. Los movimientos de divisas reflejaron tanto las expectativas de tipos de EE.UU. como los desarrollos locales, con el dólar fuerte añadiendo otra capa de presión sobre los beneficios corporativos multinacionales. Un dólar más fuerte hace que las exportaciones de EE.UU. sean más caras en el extranjero y reduce el valor de los beneficios extranjeros cuando se repatrian, creando un viento en contra para las empresas con operaciones internacionales significativas.
Broadcom busca más de $50 billion en financiación para chips personalizados de OpenAI, mientras que Oracle explora financiación y SpaceX discute un paquete de $40 billion para compras de Nvidia. Las acciones de SpaceX cayeron un 2.5% el miércoles. Estas operaciones propuestas subrayan cuán dependiente se está volviendo la expansión de la IA del capital externo. La escala de los requisitos de financiación planteó preguntas sobre si el mercado puede absorber tal emisión de deuda grande sin alterar las condiciones crediticias existentes. Cuando varias empresas grandes buscan financiación simultáneamente, puede estrechar la liquidez y elevar los costes de endeudamiento en general.
Samsung pronosticó un aumento masivo del 783% en el beneficio operativo trimestral hasta 107.4 trillion won ($72 billion), apoyado por la creciente demanda de memoria para IA. Se espera que los ingresos alcancen 195 trillion won. Sus acciones no obstante cayeron ligeramente, un recordatorio de que los beneficios extraordinarios aún pueden decepcionar a los inversores que buscan evidencia de que el crecimiento seguirá siendo sostenible. La divergencia entre fundamentos sólidos y acción del precio débil destacó la postura cautelosa del mercado más amplio hacia el riesgo. Incluso los resultados excepcionales pueden no lograr impulsar una acción si los inversores creen que el pico del ciclo de crecimiento ya ha pasado.
Micron subió un 4.1% el miércoles tras una revisión alcista del precio objetivo por parte de un analista, proporcionando una excepción notable al retroceso más amplio. En otros lugares, Wells Fargo cayó un 1.5% en medio del escrutinio de sus compromisos de propiedad de vivienda, mientras que Levi Strauss cayó aproximadamente un 2% después del cierre tras una decepción de ingresos trimestrales. El desempeño mixto entre nombres individuales sugirió que los factores específicos de las empresas continuaron impulsando los resultados incluso cuando las presiones macro dominaban los índices más amplios. Cuando el mercado general está bajo presión, los inversores tienden a centrarse más en las noticias específicas de las empresas y menos en las tendencias temáticas amplias.
Applied Digital reportó ingresos trimestrales de $341.9 million, un 322% más, muy por encima de las expectativas. Su pérdida neta también se amplió a $221 million. Los resultados ilustran la distinción que los operadores deben observar en la infraestructura de IA: el rápido crecimiento de los ingresos necesita traducirse en generación de caja después de los costes de construcción, servicio de la deuda y gastos operativos. La pérdida creciente subrayó la naturaleza intensiva en capital del despliegue de IA y los desafíos de lograr rentabilidad a escala. Las empresas en el espacio de la infraestructura de IA a menudo requieren una inversión inicial masiva antes de poder generar flujo de caja positivo.
El crudo Brent ganó un 1.3% hasta $101.53 el barril, con el WTI subiendo a $89.39, mientras los ataques al transporte en el Golfo renovaron las preocupaciones sobre el suministro. El rebote siguió a la caída del miércoles después de que la AIE respaldara liberaciones de reservas más rápidas. La energía cara puede prolongar la presión inflacionaria y complicar la política monetaria, dando a los bancos centrales menos espacio para suavizar. El aumento de los precios del petróleo se traslada a las expectativas de inflación más amplias, lo que a su vez mantiene la presión sobre los tipos de interés y las valoraciones de las acciones. El mercado energético sigue siendo sensible a los desarrollos geopolíticos, y cualquier disrupción del suministro puede elevar rápidamente los precios.
El oro al contado recuperó un 0.5% hasta alrededor de $4,130 después de tocar un mínimo de dos meses. La plata subió ligeramente a $60.36. Un dólar ligeramente más débil ofreció alivio, pero los rendimientos elevados siguen siendo un viento en contra para los metales que no generan intereses. Los operadores aún valoraban aproximadamente un 80% de probabilidades de una subida de la Fed en diciembre. Bitcoin se estabilizó cerca de $83,300 después de perder aproximadamente un 2.6% el miércoles, con el mínimo de la sesión alrededor de $82,800 proporcionando una referencia a la baja reciente y una recuperación que requiere un regreso hacia $85,500. El mercado de metales preciosos continuó luchando bajo el peso de los rendimientos reales altos, que aumentan el costo de oportunidad de mantener activos que no pagan intereses.
Los puntos de control de hoy son los comentarios del Gobernador de la Fed Christopher Waller, los resultados de PepsiCo y las solicitudes de desempleo de EE.UU. PepsiCo reporta a las 6 a.m. ET, con las solicitudes previstas a las 8:30 a.m. ET. Observe los volúmenes de consumo y la resiliencia del mercado laboral junto con los rendimientos del Tesoro: esas señales ayudarán a probar si el optimismo de los resultados puede resistir condiciones financieras más estrictas. La interacción entre los resultados corporativos y los datos macro probablemente determinará si el mercado puede estabilizarse o si el retroceso reciente se extiende más. Los comentarios de los funcionarios de la Fed serán escrutados en busca de pistas sobre la futura trayectoria de los tipos de interés, mientras que los informes de resultados revelarán si las empresas pueden mantener el poder de fijación de precios en un entorno de costes elevados.
Perspectiva de trading
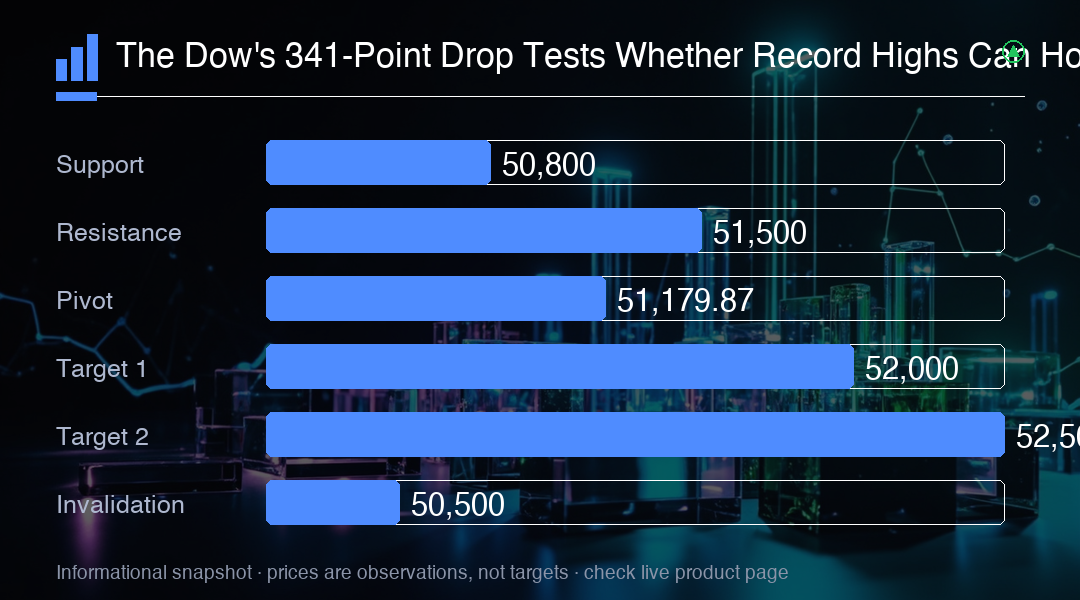
La caída de 341 puntos del Dow hasta 51,179.87, combinada con el rendimiento del Tesoro a 10 años cerca de 5.3% y el índice del dólar en un máximo de 18-month alrededor de 102.23, sugiere que las condiciones financieras siguen lo suficientemente estrictas como para limitar el alcista de las acciones. Una ruptura sostenida por debajo de 50,800 probablemente aceleraría las ventas hacia 50,500, mientras que una recuperación por encima de 51,500 señalaría que los compradores han absorbido la presión. La perspectiva a corto plazo depende en gran medida de si los rendimientos del Tesoro se estabilizan y si los resultados pueden resistir las condiciones financieras más estrictas.