

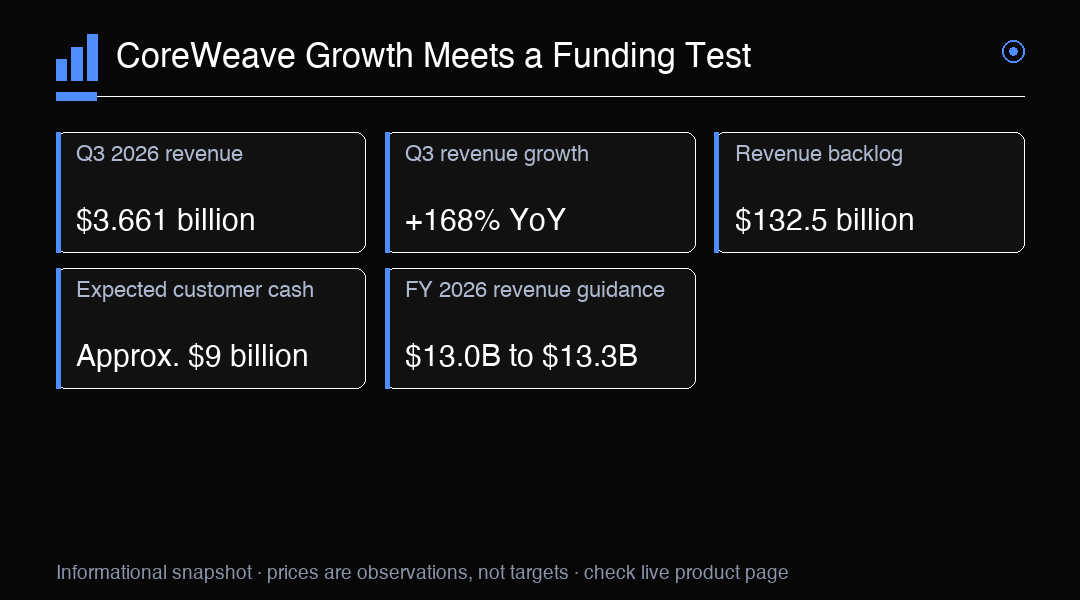
Los resultados del tercer trimestre de CoreWeave muestran un negocio que se expande a una velocidad extraordinaria mientras afronta una exigente factura de infraestructura. Los ingresos alcanzaron $3.661 mil millones, un 168 % más interanual. Los ingresos operativos ajustados fueron de $379 millones y el margen operativo ajustado, del 10 %. Al mismo tiempo, la empresa informó una pérdida neta de $709 millones según los principios contables GAAP, o $1.27 por acción básica y diluida. Estas medidas describen distintas partes del mismo negocio: el desempeño operativo mejoró, mientras que el resultado contable total siguió siendo negativo. La pregunta central para los inversores es si CoreWeave puede convertir la demanda contratada en capacidad disponible y generación de efectivo con la rapidez necesaria para respaldar sus necesidades de inversión.
La cartera de ingresos pendientes, de aproximadamente $132.5 mil millones, es un indicador amplio de demanda contratada, pero no equivale a ingresos ya obtenidos, efectivo ya recibido ni ganancias garantizadas. Su conversión depende de que CoreWeave ponga en marcha centros de datos, consiga suministro eléctrico disponible, instale equipos informáticos y ofrezca capacidad cuando la necesiten sus clientes. Por ello, los plazos de entrega y la disponibilidad del servicio importan tanto como la cifra destacada de la cartera. Los retrasos pueden trasladar los ingresos previstos a periodos posteriores, mientras que los cambios en las necesidades de los clientes o en los plazos de despliegue pueden afectar la rapidez con que los contratos se convierten en facturación. Conviene interpretar la cartera como una medida de visibilidad sujeta a condiciones de ejecución, no como un pronóstico directo de ventas o flujo de caja a corto plazo.
Esta distinción importa especialmente para una empresa cuyo producto depende de infraestructura física. La capacidad informática requiere instalaciones, energía, redes, equipos especializados y preparación operativa. Cada componente debe llegar y funcionar en el orden previsto. Una instalación construida pero sin suministro eléctrico, o equipos que llegan antes de que el sitio esté listo, pueden no generar servicios facturables en el plazo previsto. Por tanto, la cartera de ingresos pendientes de CoreWeave concentra tanto oportunidades como riesgos de ejecución: ofrece una base considerable de compromisos de clientes y, a la vez, aumenta la importancia de cumplir puntualmente con las entregas en una cadena de requisitos interconectados. El mercado necesitará pruebas de que la nueva capacidad está disponible y presta servicio a los clientes, no solo de que siguen acumulándose contratos.
Los anticipos y depósitos de los clientes aportan otra pieza importante al panorama de financiación. La dirección espera recibir aproximadamente $9 mil millones durante los próximos tres meses. Esos importes pueden aportar efectivo antes de que se presten todos los servicios asociados y ayudar a financiar el capital necesario para cumplir los compromisos con los clientes. También vinculan la financiación con la demanda de los clientes: quienes aceptan pagar por adelantado pueden contribuir al despliegue y sus compromisos pueden aportar mayor visibilidad. Sin embargo, los anticipos no eliminan la obligación de construir y prestar los servicios contratados. Cambian el momento de los cobros y pueden respaldar la inversión; no deben confundirse con ingresos recurrentes, ganancias ni efectivo sin restricciones ni obligaciones futuras de entrega.
La calidad y el momento de esos cobros previstos también importan. La cifra de $9 mil millones es una expectativa de la dirección para los próximos tres meses, no efectivo ya cobrado. Los importes reales y los plazos pueden variar, y los fondos recibidos por adelantado están vinculados a obligaciones de servicio futuras. Conviene seguir los informes posteriores para observar los cobros, la concentración de clientes, las condiciones contractuales y si la capacidad prevista llega a estar operativa. Un anticipo puede reforzar la liquidez a corto plazo y, a la vez, elevar las exigencias operativas: los clientes han financiado parte de un servicio futuro y CoreWeave debe cumplir. Por tanto, la cifra se entiende mejor como una fuente de financiación significativa y una expectativa prospectiva que podrá comprobarse, no como una solución definitiva a las necesidades de financiación de la empresa.
El gasto de capital hace tangible esta prueba de financiación. CoreWeave gastó $14.5 mil millones en gastos de capital durante el tercer trimestre y proyectó entre $37 mil millones y $39 mil millones para todo el año. Estas cantidades reflejan una empresa que está construyendo con rapidez ante la demanda prevista, pero también generan necesidades de efectivo sustanciales antes de que todos los nuevos activos desplegados produzcan ingresos. El ciclo de inversión puede ampliar la brecha entre el crecimiento de las ventas declaradas y los recursos necesarios para sostener el crecimiento futuro. Conviene evaluar si el gasto genera capacidad según lo previsto, si los clientes la utilizan y si los ingresos y la contribución operativa resultantes justifican el capital comprometido.
La calidad de la ejecución importa porque un mayor gasto no garantiza por sí solo mejores rendimientos. Los proyectos pueden verse limitados por la construcción, la energía, los equipos, la financiación o la puesta en marcha. Cuando la capacidad se retrasa, el capital puede quedar inmovilizado antes de que el servicio asociado esté disponible. Cuando llega a tiempo, CoreWeave aún necesita que los clientes la utilicen bajo condiciones contractuales que permitan una economía sostenible. El margen operativo ajustado del 10 % es un indicador operativo útil para el trimestre, pero debe interpretarse junto con la pérdida GAAP, los gastos de capital y los costos de financiación. Las medidas ajustadas pueden ayudar a aislar tendencias operativas, mientras que la pérdida neta declarada recoge costos y efectos contables que siguen siendo relevantes para los accionistas.
La proyección de ingresos para todo 2026, de $13.0 mil millones a $13.3 mil millones, refleja las expectativas actuales de la dirección, no un resultado definido. El rango depende de supuestos sobre la demanda de los clientes, los plazos de entrega y la disponibilidad de capacidad de servicio. Debe considerarse junto con el plan de gastos de capital y las fuentes de financiación de la empresa. El rápido crecimiento de los ingresos puede coexistir con grandes inversiones y costos de financiación; la expansión de los ingresos no demuestra por sí sola que una empresa pueda financiar cada despliegue previsto en condiciones atractivas. Conviene seguir con el tiempo los avances en varias medidas: conversión de ingresos, desempeño operativo, cobros, entrega de capacidad y costo de financiación.
Los costos de financiación siguen siendo importantes porque a menudo hay que financiar la infraestructura antes de que genere toda su contribución económica. Un mayor costo de endeudamiento, un acceso limitado al capital o un cambio en la disposición de los prestamistas podrían encarecer la expansión o exigir otras decisiones de financiación. Incluso cuando los contratos de los clientes respaldan el endeudamiento, los pagos futuros dependen de que se preste el servicio y de que los clientes puedan y quieran cumplir sus obligaciones. Por tanto, conviene evaluar las necesidades de financiación de la empresa frente al efectivo disponible, la generación operativa de efectivo, los cobros de clientes, la disponibilidad de financiación y los compromisos de inversión, a medida que se publiquen esos datos. Una amplia cartera de contratos puede ayudar en las conversaciones de financiación, pero no elimina los riesgos relacionados con el apalancamiento, los plazos ni las condiciones del mercado de capitales.
Para tener contexto general del mercado, NAS100 puede servir como referencia amplia de la inteligencia artificial y la tecnología, ya que su desempeño refleja a diversas empresas tecnológicas y de crecimiento de gran tamaño. No ofrece exposición directa a CoreWeave ni cobertura frente a riesgos específicos de CRWV. El índice puede moverse por motivos ajenos a CoreWeave, mientras que la empresa puede afrontar cambios propios en la financiación, el despliegue, la demanda de los clientes o la ejecución operativa. Por eso, las comparaciones con el índice solo sirven como contexto general del sector, no como sustituto del análisis de la empresa. La gestión del riesgo debe tener en cuenta la diferencia entre una posición en un índice amplio y la exposición a un solo proveedor de infraestructura, incluida la posibilidad de que sus precios y riesgos diverjan.
En última instancia, la tesis de inversión depende de la conversión y la disciplina de financiación. Una demanda sólida y una cartera amplia pueden respaldar el crecimiento, pero los inversores necesitan ver que la capacidad se entrega, que se cobra a los clientes y que los resultados operativos mejoran lo suficiente para sostener el costo de la expansión. Los próximos datos deben evaluarse frente a las expectativas declaradas por la empresa, sin perder de vista la diferencia entre los resultados publicados y los planes futuros. Un enfoque prudente consiste en dimensionar la exposición teniendo en cuenta la posibilidad de que el despliegue o las condiciones de financiación decepcionen, seguir el efectivo y el gasto junto con los ingresos y evitar suponer que la cartera se convertirá automáticamente en ganancias. La oportunidad de crecimiento de CoreWeave es considerable; sus exigencias de financiación y ejecución son igual de centrales para determinar cómo podría desarrollarse.
Perspectiva de trading
Los resultados de CoreWeave plantean una cuestión de conversión: ¿puede la demanda contratada convertirse en capacidad disponible y efectivo de clientes con suficiente rapidez para sostener las fuertes inversiones y los costos de financiación? Sigue la conversión de la cartera junto con las entregas, los cobros, el desempeño operativo y el gasto. NAS100 aporta contexto amplio sobre inteligencia artificial y tecnología, pero no ofrece exposición directa a CRWV ni cobertura frente a riesgos específicos de ejecución y financiación.