

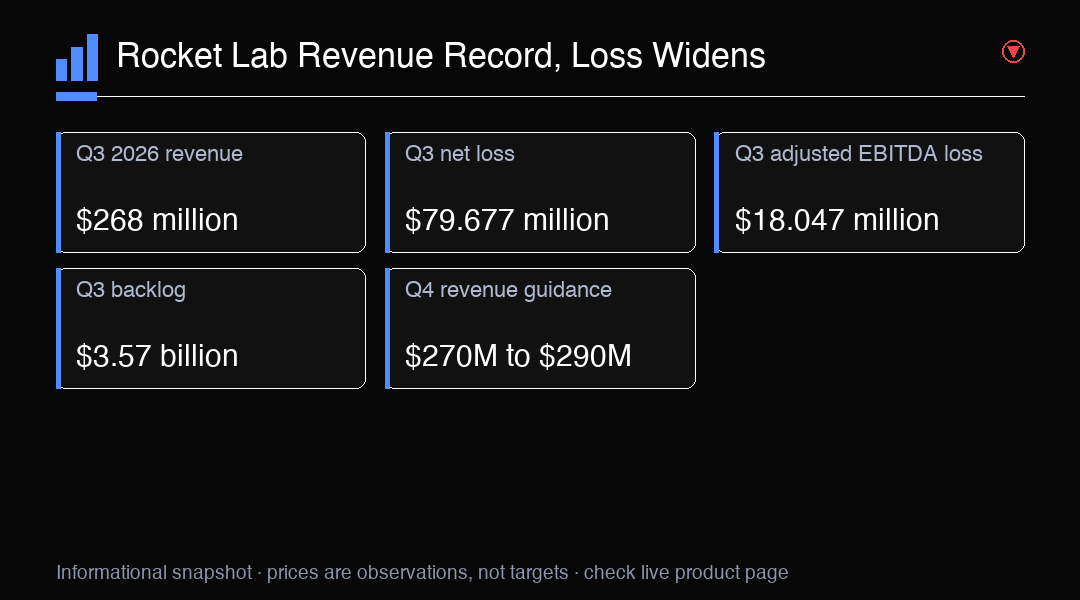
Los resultados del tercer trimestre de Rocket Lab ponen el foco en dos aspectos distintos de su historia de crecimiento. Los ingresos alcanzaron un récord de $268 millones, un 73% más que un año antes, mientras que la pérdida neta según los principios contables GAAP se amplió a $79.677 millones, frente a $18.257 millones. La empresa también comunicó una pérdida de EBITDA ajustado de $18.047 millones. En conjunto, estas cifras muestran una rápida expansión junto con pérdidas contables y operativas considerables. Por sí solas, no determinan con qué rapidez podrá convertir la demanda en una rentabilidad duradera. Los ingresos miden las ventas reconocidas durante el trimestre, mientras que las pérdidas reflejan distintos aspectos de los costes y gastos de la empresa. Considerarlas en conjunto ofrece una visión más completa del período que centrarse solo en la tasa de crecimiento. También permite distinguir la escala actual de la economía necesaria para sostenerla.
El comportamiento de la acción también debe analizarse en ventanas temporales distintas. Las acciones de Rocket Lab subieron un 10,9% durante la sesión regular del lunes y luego cayeron alrededor de un 5% en las operaciones posteriores al cierre, tras la publicación de los resultados. El primer movimiento refleja las operaciones durante la sesión regular; el posterior se produjo después del anuncio de resultados. Combinar ambos en una sola dirección diaria ocultaría esa secuencia. La caída posterior al cierre indica una reacción inicial negativa, pero no determina qué concluirán los inversores tras un análisis más detallado ni cómo cotizará la acción en la siguiente sesión regular. Los precios de la sesión regular y los posteriores al cierre son observaciones distintas, cada una correspondiente a un momento diferente. La secuencia aporta contexto para los resultados, pero no explica el razonamiento de cada participante ni resuelve la valoración posterior del mercado.
El crecimiento de los ingresos es una medida clara de la escala del negocio, pero su sostenibilidad depende de algo más que el porcentaje principal. Un aumento interanual del 73% compara este trimestre con el mismo período del año pasado. No muestra si ese ritmo continuará, si cada línea de negocio contribuye por igual ni cuánto ingreso se convierte en beneficio bruto y efectivo. Esas preguntas importan para una empresa que invierte en servicios de lanzamiento, sistemas espaciales y el desarrollo de nuevos vehículos. El resultado comunicado es una cifra de crecimiento sólida; el siguiente paso del análisis consiste en seguir su composición y los costes relacionados a lo largo del tiempo. Una sola comparación identifica el cambio entre dos períodos, mientras que una secuencia de resultados puede mostrar si la expansión es amplia y sostenida o si depende del calendario de actividades concretas. La cifra por sí sola no responde a esas preguntas, por lo que conviene considerar el crecimiento de los ingresos junto con la rentabilidad y las medidas de efectivo.
La mayor pérdida neta GAAP merece atención junto con ese crecimiento. La pérdida neta aumentó a $79.677 millones desde $18.257 millones, un cambio considerable respecto al trimestre del año anterior. Los resultados GAAP incluyen partidas contables que pueden diferir de las medidas utilizadas para evaluar el desempeño operativo, por lo que los inversores pueden comparar la pérdida comunicada con medidas ajustadas. Esa comparación no resta importancia al resultado GAAP. Ayuda a identificar qué partes de los resultados son recurrentes, cuáles son partidas no monetarias o están ajustadas de otro modo, y si la base de costes subyacente evoluciona al ritmo de los ingresos. La pérdida neta comunicada sigue siendo una medida importante del trimestre según las normas contables. Una cifra ajustada ofrece otra perspectiva, pero depende de las partidas excluidas y no sustituye al resultado comunicado. Antes de sacar conclusiones sobre la evolución económica de la empresa, hay que entender cada medida según sus propios criterios.
La pérdida de EBITDA ajustado fue de $18.047 millones, mientras que el flujo de efectivo operativo GAAP fue positivo, de $7.2 millones. Estas medidas responden a preguntas distintas. El EBITDA ajustado ofrece una visión de los beneficios definida por la empresa antes de determinadas partidas, intereses, impuestos, depreciación y amortización. El flujo de efectivo operativo registra el efectivo generado o utilizado por las operaciones principales según las normas contables. El flujo operativo positivo del trimestre es una señal favorable sobre el movimiento de efectivo, pero un solo trimestre no demuestra que esa generación vaya a mantenerse. Un análisis cuidadoso tiene en cuenta el flujo de efectivo positivo sin tratarlo como sustituto de la pérdida neta. Tampoco debe interpretarse la pérdida de EBITDA ajustado como una declaración directa sobre el efectivo cobrado o pagado durante el período. Las medidas describen aspectos distintos de la situación financiera, y su evolución en futuros períodos ofrecería más indicios sobre la consistencia y el desempeño operativo.
La cartera de pedidos alcanzó $3.57 mil millones, un 52% más que en el trimestre anterior, y la empresa incluyó 117 lanzamientos en su cartera total de lanzamientos. Estas cifras describen trabajos contratados o programados, registrados en un momento concreto. Pueden ofrecer a los inversores una idea de la actividad potencial futura, pero la cartera no equivale a ingresos ya obtenidos, efectivo ya recibido ni lanzamientos completados. El calendario, los requisitos de los clientes, la capacidad de producción y la ejecución pueden afectar cuándo y cómo el trabajo se convierte en ingresos. El aumento respecto al trimestre anterior es notable, aunque la conversión en trabajo entregado sigue siendo el indicador práctico que conviene observar. Por tanto, la cifra de la cartera refleja el volumen de trabajo incluido en el total comunicado en ese momento; no promete que cada elemento se complete en una fecha concreta. El número de lanzamientos aporta una medida de la actividad programada, pero tampoco equivale al número de lanzamientos realizados. A medida que se publiquen nuevos resultados, será posible comparar los cambios de la cartera con el trabajo completado.
Neutron añade a la cartera una cuestión de desarrollo y ejecución a más largo plazo. Rocket Lab indicó que los contratos de lanzamiento de Neutron superaban los $515 millones y que su cartera alcanzaba las 16 misiones antes del debut del vehículo. El primer lanzamiento sigue previsto no antes de 2027, por lo que el calendario es una previsión, no un hito completado. El número de misiones y el valor de los contratos indican interés comercial, pero no resuelven las cuestiones de preparación técnica, calendario o entrega final. Los inversores pueden seguir el avance frente a los hitos comunicados y mantener clara la diferencia entre las misiones contratadas y los lanzamientos completados. El calendario indicado también sitúa Neutron en un horizonte más largo que los resultados financieros comunicados del tercer trimestre. El trabajo contratado puede orientar las expectativas sobre la actividad futura potencial, mientras que los hitos de desarrollo y lanzamiento ofrecen indicios independientes del progreso. Ni el valor total de los contratos ni el número de misiones demuestran que el vehículo ya haya volado o que el calendario previsto esté asegurado.
Las previsiones para el cuarto trimestre apuntan a unos ingresos de $270 millones a $290 millones y a una pérdida de EBITDA ajustado de $14 millones a $20 millones. Las previsiones expresan el rango que la dirección plantea para el próximo trimestre, no un resultado garantizado. El rango de ingresos supera nominalmente el resultado del tercer trimestre, pero una comparación entre trimestres no tiene en cuenta por sí sola el calendario, la combinación de actividades u otros factores operativos. El rango de pérdida de EBITDA ajustado también apunta a que continuarán las pérdidas según esa medida. Los resultados futuros podrían situarse dentro o fuera de las previsiones a medida que evolucionen la ejecución y las condiciones. El rango resulta útil porque enmarca las expectativas declaradas de la empresa tanto para los ingresos como para el EBITDA ajustado, pero no constituye un resultado confirmado del trimestre. La previsión de pérdidas debe leerse con la misma medida que la cifra comunicada de EBITDA ajustado, teniendo presentes las partidas que esta excluye. Los resultados publicados mostrarán cómo se compara el trimestre con los rangos indicados.
Esta combinación de ventas récord, una pérdida neta mayor, flujo de efectivo operativo positivo y una cartera en expansión deja varias preguntas útiles para los próximos informes. ¿Continúa el crecimiento de los ingresos entre períodos? ¿Se repite la generación de efectivo? ¿Cómo evoluciona la pérdida neta a medida que crece la empresa? ¿Qué parte de la cartera se convierte en lanzamientos completados e ingresos reconocidos, y cómo avanza Neutron hacia el calendario indicado? Estas preguntas no requieren predecir el próximo movimiento de la acción. Ofrecen un marco para separar los datos operativos comunicados de las expectativas sobre la ejecución futura. Considerarlas juntas ayuda a evitar que el crecimiento de las ventas se trate como prueba de una rentabilidad en mejora o que la cartera se confunda con trabajo completado. Cada medida puede evolucionar de forma distinta, y los resultados posteriores pueden aclarar si los cambios en un área van acompañados de cambios en las demás. Este marco mantiene la atención en el desempeño y el progreso comunicados, sin dar por sentado el resultado de una sola cifra.
Para situar el mercado, los resultados de Rocket Lab se refieren a una empresa aeroespacial concreta, mientras que NAS100 es un indicador amplio del mercado. NAS100 no ofrece exposición directa a RKLB y su desempeño puede reflejar a muchas empresas y fuerzas generales del mercado distintas de las que influyen en Rocket Lab. Quienes analicen el índice general pueden usar su movimiento como contexto de mercado, pero no deben interpretarlo como una expresión directa de los resultados, la cartera o el programa de lanzamientos específicos de Rocket Lab. El índice y la empresa representan, por tanto, tipos distintos de información de mercado. Los resultados de la empresa describen las medidas comunicadas de su negocio, mientras que el movimiento del índice refleja un conjunto más amplio. Mantener separados esos ámbitos importa al analizar cómo se relaciona la publicación de resultados con las condiciones generales del mercado. Compartir contexto de mercado no convierte al índice en una medida directa de los ingresos, las pérdidas, el flujo de efectivo o la actividad futura de lanzamientos de la empresa.
El trimestre de Rocket Lab combina, por tanto, una expansión comunicada sólida con pérdidas continuadas y importantes exigencias de ejecución. Los ingresos y la cartera muestran indicadores de escala y demanda; el flujo de efectivo ofrece una instantánea trimestral independiente; y las previsiones y los objetivos de Neutron describen planes aún sujetos a ejecución. Mantener distintas esas medidas ayuda a evitar que un solo titular se considere una explicación completa del negocio. Los resultados posteriores pueden aclarar si el crecimiento viene acompañado de una mejora económica y si el trabajo programado avanza hasta convertirse en actividad completada. Mientras tanto, las cifras ofrecen indicios de impulso y de riesgo de ejecución aún presente, sin garantizar un resultado para la acción ni para el mercado en general. Los resultados presentan varias líneas de evidencia, no una única conclusión: los ingresos récord describen las ventas del trimestre, las pérdidas reflejan medidas de beneficios que siguen siendo negativas, el flujo de efectivo operativo registra un resultado de efectivo distinto y la cartera recoge posibles trabajos futuros. Las previsiones y el calendario de Neutron añaden contexto prospectivo, pero no convierten esos planes en resultados completados.
Perspectiva de trading
Al evaluar Rocket Lab, separa el crecimiento de los ingresos, las pérdidas contables, el flujo de efectivo operativo y la conversión de la cartera de pedidos. NAS100 es un indicador amplio del mercado y no ofrece exposición directa a RKLB.