


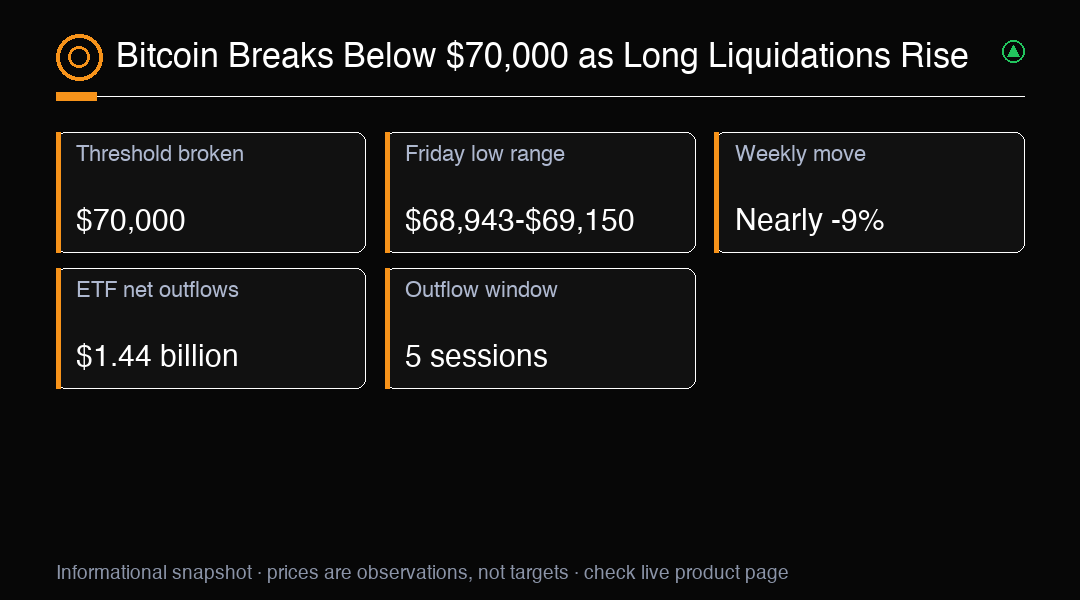
Bitcoin cayó por debajo de $70,000 durante la liquidación del 13 al 13 de noviembre, y perforó ese umbral por primera vez desde mediados de agosto. El movimiento devolvió un número redondo muy seguido al centro de la atención del mercado. Bitcoin bajó más de un 3% el jueves y se encaminaba a cerrar la semana con una pérdida cercana al 9%. Esa cifra semanal aún estaba evolucionando y no debe interpretarse como un resultado definitivo. Si la pérdida se mantiene hasta el cierre semanal, sería la sexta semana consecutiva de caídas. Hasta ese cierre, los operadores evalúan un periodo todavía abierto, no una secuencia confirmada de seis semanas. La diferencia importa porque la debilidad intradía y un cierre semanal miden periodos distintos de actividad del mercado.
La ruptura de un umbral es un hecho de precio, pero su interpretación depende de lo que ocurra después en torno a ese nivel. Un movimiento por debajo de $70,000 puede llevar a los operadores a reevaluar dónde podría aparecer demanda y cuánto riesgo están dispuestos a asumir. El número redondo no determina el valor razonable ni obliga a que continúen las ventas. El precio podría permanecer por debajo, recuperarse por encima o moverse a ambos lados mientras los participantes ponen a prueba la liquidez disponible. Una caída breve y un periodo sostenido por debajo del umbral no son señales equivalentes. La primera registra que el precio cruzó una referencia; el segundo mostraría que la negociación continuó por debajo durante más tiempo. Ninguna observación, por sí sola, resuelve la dirección general.
Los mínimos intradía del viernes comunicados variaban según la fuente, con cifras de aproximadamente $68,943 a $69,150. Ese rango es más informativo que elegir un único mínimo preciso sin contar con un mismo mercado y una misma marca temporal. Distintas plataformas pueden registrar precios diferentes, y los periodos de medición pueden captar momentos distintos. Por eso, el mínimo informado por una fuente puede no coincidir con la cifra de otra, aunque ambas describan la negociación del viernes. Aquí no se usa una cifra distinta de $67,500 como mínimo del viernes porque parece corresponder a otra fecha, mercado o periodo de medición. Mantener separadas esas observaciones ayuda a evitar que mediciones distintas se presenten como un único precio acordado. También mantiene el análisis gráfico ligado al rango verificado.
El desempeño semanal añade otra prueba de persistencia. Una caída cercana al 9%, si se mantiene hasta el cierre, ampliaría a seis la racha de semanas con pérdidas. Antes del cierre, sin embargo, ese resultado sigue siendo condicional. Un repunte al final de la semana podría cambiar el resultado definitivo; una debilidad continuada podría dejar intacta la pérdida prevista para el periodo. Por eso, confirmar el cierre semanal puede ser útil junto con el seguimiento intradía. Ofrece a los operadores un momento coherente para evaluar si la semana terminó por debajo de su referencia anterior, en vez de atribuir importancia duradera a cada movimiento temporal. El cierre no explica por qué se movió el precio, pero sí puede confirmar si la debilidad persistió durante todo el periodo semanal medido.
Los flujos de fondos ofrecen otra perspectiva de la demanda, con fechas y límites propios. Los fondos cotizados de Bitcoin al contado de EE. UU. registraron salidas netas de aproximadamente $1.44 mil millones en cinco sesiones hasta el 11 de noviembre. Solo el 11 de noviembre, las salidas netas fueron de aproximadamente $299.8 millones, incluidos unos $269.7 millones de IBIT. Estas cantidades describen actividad registrada en periodos definidos. No demuestran por qué los inversores movieron capital ni prueban que cada salida se convirtiera de inmediato en una venta en el mercado al contado. El total de cinco sesiones termina el 11 de noviembre, mientras que la ruptura del precio se produjo durante la liquidación del 13 al 13 de noviembre. Conviene mantener clara esa secuencia al comparar ambas medidas.
Los periodos de los flujos de ETF y los del precio no coinciden automáticamente. El total de flujos de cinco sesiones resume la actividad de esas sesiones, mientras que una cifra diaria se limita a una fecha. Ninguna ofrece un registro continuo de todas las operaciones ni explica las decisiones que originaron los flujos agregados. Los analistas pueden comparar esas cifras con el comportamiento del precio, pero deben evitar presentar la coincidencia temporal como prueba de causalidad. Las salidas pueden coincidir con una menor demanda, ajustes de cartera u otra actividad que los datos agregados no permiten distinguir. Si los datos posteriores de flujos abarcan otro periodo, la comparación requiere prestar atención a las fechas y al número de sesiones medidas. Así se interpretan los flujos como contexto de las condiciones del mercado, no como una señal direccional independiente.
El apalancamiento puede hacer que una ruptura de umbral tenga más consecuencias para los operadores cuyas posiciones se mueven en su contra. Cuando se liquida una posición larga apalancada, se cierra de forma forzosa conforme a las reglas de la plataforma correspondiente. Esto puede añadir presión vendedora a corto plazo y volver más brusca la acción del precio, sobre todo cuando la liquidez disponible es limitada. El efecto no es igual en todos los mercados ni en todas las plataformas. Cada plataforma puede aplicar reglas y periodos de medición distintos, por lo que los informes de liquidaciones pueden abarcar intervalos diferentes. Los totales publicados variaron mucho según la fuente y el periodo durante esta liquidación. La dirección de la presión comunicada está más clara que cualquier total combinado: las posiciones largas representaron la mayoría de las liquidaciones informadas, mientras que la magnitud precisa depende de cómo y cuándo la midió cada fuente.
Los periodos de liquidación importan porque un intervalo corto y otro más largo pueden describir partes distintas del mismo movimiento. Los informes pueden abarcar diferentes horas de inicio y fin, incluir distintas plataformas o actualizarse con calendarios distintos. Sumar esas cifras sin comprobar su alcance puede producir un total que parezca preciso, pero que no sea comparable. Una lectura de liquidaciones mide cierres forzosos de posiciones, no todas las compras y ventas del mercado. No identifica un mínimo duradero ni establece qué hará el precio después. Tras un movimiento con muchas liquidaciones, los operadores pueden observar si se frenan las ventas, si el precio recupera terreno perdido y si las caídas posteriores vienen acompañadas de una presión similar. Esas observaciones describen condiciones cambiantes sin convertir una lectura en una previsión.
La liquidez ayuda a explicar por qué órdenes similares pueden tener efectos distintos sobre el precio según las condiciones. Cuando hay menos compradores o vendedores dispuestos a operar cerca del precio actual, las operaciones pueden recorrer los niveles próximos con mayor rapidez. Este es un mecanismo general del mercado, no una afirmación sobre un nivel de liquidez medido durante esta liquidación. Por tanto, una caída por debajo de $70,000 merece atención, pero la velocidad del movimiento no revela por sí sola cuánta demanda subyacente queda. Los operadores pueden observar si las operaciones continúan por debajo del umbral, si el precio puede recuperarlo y si una eventual recuperación se mantiene. Son observaciones condicionales. Un toque aislado o un cruce breve ofrecen menos pruebas de aceptación sostenida que un comportamiento que persista durante el periodo de medición elegido.
Los escenarios gráficos deben presentarse como condiciones que observar, no como resultados esperados. Una recuperación por encima de $70,000 podría mostrar que hay compradores dispuestos a volver a operar por encima del número redondo. Un movimiento breve por encima no confirmaría por sí solo un cambio duradero de tendencia; la continuidad del movimiento y el cierre semanal aportarían más contexto. Una negociación que siga por debajo mantendría vigente la ruptura, pero dejaría la dirección sin resolver. Algunos análisis gráficos pueden mencionar $71,500 y $65,000 como niveles de escenario. Son referencias para una evaluación condicional, no resultados verificados, garantías ni previsiones. El precio tendría que evolucionar para acercarse a cualquiera de ellos. Si cambia el comportamiento observado, también deberían cambiar el escenario y su interpretación.
Por ahora, la evidencia consiste en una ruptura del umbral, una caída semanal prevista cercana al 9%, salidas netas recientes de ETF y liquidaciones comunicadas con predominio de posiciones largas. Cada medida describe un periodo distinto. La pérdida semanal aún no es definitiva, el mínimo del viernes es un rango y no un único precio acordado, y los totales de liquidación dependen de la fuente y del periodo medido. Estos límites determinan hasta qué punto pueden combinarse las señales. Los operadores pueden seguir si el precio se mantiene por encima o recupera $70,000, si la debilidad semanal persiste hasta el cierre y cómo se miden los datos posteriores de flujos y posicionamiento. Ese proceso ayuda a distinguir la evidencia observada de las inferencias. No elimina la incertidumbre ni convierte ningún nivel en una predicción fiable de lo que ocurrirá después.
Perspectiva de trading
La caída de Bitcoin por debajo de $70,000 coincidió con salidas netas recientes de ETF y liquidaciones dominadas por posiciones largas, pero esas medidas no determinan lo que ocurrirá después. Observa si el precio puede mantener una recuperación por encima del umbral y si la debilidad semanal persiste hasta el cierre.