

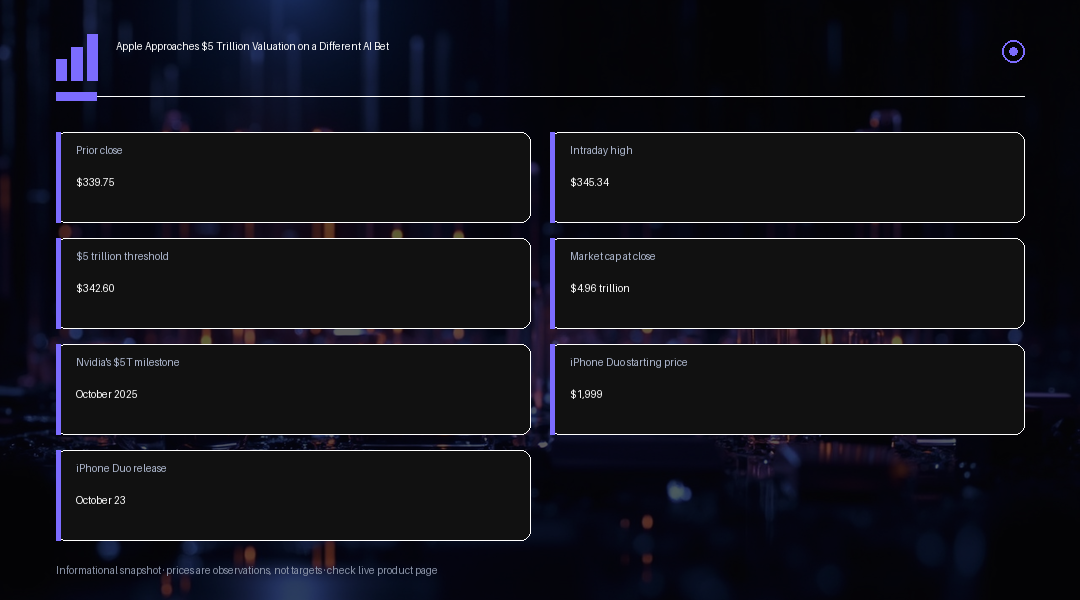
Las acciones de Apple cerraron en $339.75, con un alza del 0.2 por ciento, marcando su cierre más alto en casi dos meses y valorando a la compañía en $4.96 billones. Según el número actual de acciones en circulación, un precio de cierre superior a aproximadamente $342.60 llevaría la capitalización de mercado de Apple a superar por primera vez el umbral de los $5 billones en una sesión regular. La acción llegó a cotizar hasta $345.34 durante el día, llevando su valor intradía por encima de ese hito antes de retroceder, un patrón que ya se ha repetido más de una vez este trimestre sin llegar todavía a producir un cierre de sesión completo por encima de esa marca. Nvidia sigue siendo la única compañía que ha cotizado por encima de $5 billones, tras superar ese nivel por primera vez en octubre de 2025, lo que subraya lo poco frecuente que sigue siendo este nivel de valoración.
Lo que distingue el enfoque de Apple del resto del grupo de grandes tecnológicas es la forma de su inversión en IA. Microsoft, Amazon, Alphabet y Meta continúan destinando grandes cantidades de capital a centros de datos, chips personalizados y capacidad energética, una estrategia que ha presionado el flujo de caja libre a corto plazo en todo el grupo. Apple, en cambio, ha apostado por silicio personalizado y procesamiento en el propio dispositivo, posicionando sus modelos más recientes y de gama alta de Mac Mini y Mac Studio como una alternativa empresarial al alquiler de capacidad a proveedores de nube. En una demostración ampliamente comentada, la compañía conectó cuatro unidades Mac Studio, cada una construida en torno a su chip M5 Ultra con 256 gigabytes de memoria unificada, en un único clúster capaz de ejecutar un modelo de un billón de parámetros desde un solo enchufe de pared estándar.
La propuesta para compradores empresariales es sencilla: en lugar de pagar tarifas recurrentes por token a un proveedor de nube, una empresa puede ejecutar cargas de trabajo de IA sustanciales de forma local usando hardware que ya posee, con configuraciones de gama alta con un precio de aproximadamente $20,000. El obstáculo está en la distribución, no en la capacidad. Las Mac todavía representan solo alrededor del 4.6 por ciento del mercado de escritorio empresarial frente a más del 91 por ciento de Windows, según datos de seguimiento de la industria, lo que significa que la estrategia de inferencia local de Apple enfrenta una cuesta empinada antes de poder afectar de forma significativa la economía de los centros de datos de la que actualmente dependen Microsoft, Amazon y sus pares.
El hito de valoración también llega en medio de una transición de liderazgo. John Ternus, veterano de Apple con veinticinco años en la compañía y ex responsable de ingeniería de hardware, asumió formalmente el cargo de director ejecutivo a comienzos de septiembre, mientras Tim Cook pasó al puesto de presidente ejecutivo tras aproximadamente quince años al frente de la compañía. Ese relevo coincidió con uno de los lanzamientos de producto más importantes del mandato de Cook: el iPhone Duo, el primer dispositivo plegable de Apple, que combina una pantalla interior de 7.6 pulgadas con una pantalla exterior de 5.4 pulgadas y permite ejecutar dos aplicaciones en paralelo. El dispositivo parte de $1,999 en su configuración básica, con reservas anticipadas a partir del 16 de octubre antes de un lanzamiento más amplio el 23 de octubre.
El poder de fijación de precios está siendo puesto a prueba en más de un frente. El aumento de los costos de memoria, impulsado en gran parte por la misma expansión de infraestructura de IA frente a la que Apple se está posicionando, ya ha obligado a la compañía a subir los precios de sus iPhone de gama Pro en aproximadamente $100 por modelo en este ciclo. Una inflación de costos de componentes de esa magnitud representa un obstáculo real incluso para una empresa con la estructura de márgenes de Apple, y eleva la incertidumbre sobre si el precio inicial de $1,999 del iPhone Duo resultará aceptable para los compradores generales o terminará limitando el volumen a los primeros usuarios dispuestos a pagar una prima por la primera generación de este formato plegable.
Es probable que la actividad en torno al nivel de $5 billones se mantenga en dos direcciones a corto plazo. Un cierre diario confirmado por encima de aproximadamente $342.60 sería un hito genuino, y convertiría a Apple en solo la segunda compañía en la historia en cerrar por encima de ese umbral, pero la acción ya ha demostrado que puede tocar ese nivel de forma intradía sin sostenerlo, por lo que los traders no deberían asumir que la primera vez que se supere esa línea se mantendrá. Las preguntas más duraderas, en las próximas semanas, son si los clientes empresariales realmente adoptan la propuesta del clúster de Mac a gran escala, si el iPhone Duo puede sostener la demanda a su precio una vez que se disipe el entusiasmo inicial por las reservas, y si una mayor inflación en los costos de memoria obliga a otra ronda de aumentos de precios en toda la gama de productos.
El panorama competitivo más amplio refuerza por qué este debate sobre la valoración importa más allá de un solo ticker. Apple es ahora la segunda compañía en la historia en siquiera acercarse a la marca de $5 billones, después del hito de cierre de Nvidia en octubre de 2025, y ambas compañías representan apuestas muy distintas sobre cómo termina capturándose el valor de la IA: Nvidia a través de los chips y la infraestructura que impulsan el entrenamiento y la inferencia a gran escala, Apple a través de los dispositivos y el software integrado en el dispositivo que están más cerca del usuario final. Los inversionistas que sopesan el múltiplo de valoración premium de Apple frente a ese contexto están, en efecto, decidiendo si una estrategia de IA centrada en el hardware y orientada a la privacidad puede generar el mismo entusiasmo que ha fluido hacia las compañías centradas en infraestructura durante los últimos dos años.
El riesgo de ejecución se concentra en una ventana estrecha este otoño. La apertura de reservas del iPhone Duo el 16 de octubre y su lanzamiento el 23 de octubre ofrecerán la primera lectura concreta del apetito de los consumidores por un plegable de $1,999, y cualquier señal de demanda débil probablemente se interpretará a través de la narrativa más amplia sobre los costos de memoria, ya que la inflación de componentes ya está presionando los márgenes de la actual gama Pro. En el frente empresarial, es probable que una tracción significativa para la propuesta del clúster de Mac Studio sea una historia de varios trimestres y no algo que aparezca en un solo informe de resultados, por lo que los traders deberían tratar los comentarios sobre la adopción empresarial de IA como un dato incremental y no como un catalizador inmediato para la acción.
Perspectiva de Trading
La zona de $342.60 es el nivel que hay que vigilar para confirmar una valoración genuina de $5 billones y no solo una lectura intradía pasajera, y un movimiento sostenido por encima de ese nivel probablemente generaría comparaciones con el propio hito de cierre de Nvidia de octubre de 2025. El riesgo bajista se concentra en la sensibilidad de la valoración en estos niveles: cualquier decepción en torno a la demanda de reservas del iPhone Duo a partir del 16 de octubre, o más evidencia de que el aumento de los costos de memoria y componentes está comprimiendo los márgenes, podría desencadenar toma de ganancias dado lo mucho que ya ha subido la acción. La brecha de participación en el escritorio empresarial frente a Windows también sigue siendo un lastre de varios años y no un catalizador a corto plazo, por lo que los traders deberían tratar la narrativa de IA del clúster de Mac como una historia estructural de evolución más lenta y no como un motor inmediato de resultados.