

AllUnity, un emisor europeo de stablecoins que opera bajo el marco de Mercados en Activos Criptográficos de la Unión Europea, anunció esta semana que lanza USDAU, un token vinculado al dólar estadounidense que el emisor describe como conforme con MiCAR. AllUnity afirma que USDAU está diseñado para mantener una paridad 1:1 con el dólar estadounidense mediante reservas segregadas de dólares estadounidenses. Es el cuarto token respaldado por moneda fiat del mismo emisor, después de los tokens del euro, el franco suizo y la corona sueca que ya están en circulación.
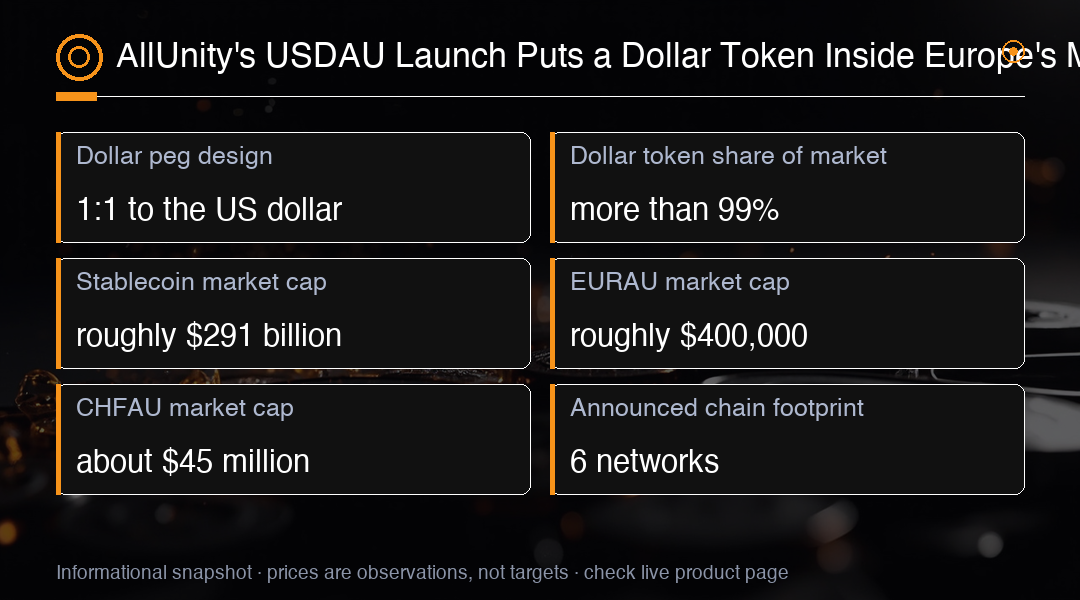
El alcance anunciado son seis redes: Ethereum, Solana, Base, Tempo, Arc y Polygon. Esa amplitud importa para la distribución, porque un token desplegado en más cadenas es más fácil de alcanzar para los equipos de tesorería sin tener que usar bridging en cada pago. Pero el alcance técnico del despliegue no es lo mismo que un mercado líquido y accesible en cada cadena. Los listados en exchanges, la profundidad en la cadena, el soporte de las carteras, las rutas de bridging y la disponibilidad geográfica son específicos de cada cadena, y en el lanzamiento no se proporcionó ningún detalle cadena por cadena. Lee el despliegue como una distribución técnica anunciada y no como un libro de órdenes en funcionamiento.
El acceso al mercado primario también es más estrecho de lo que sugiere el número de cadenas del token. La cobertura del lanzamiento actualizada señala que los clientes institucionales elegibles que completen el proceso de registro pueden acuñar y redimir USDAU a la par a través de la Business Mint Account de AllUnity. Se trata de un canal institucional sujeto a condiciones y no de una redención abierta para cualquier tenedor en cualquier red. Quien compra en el mercado secundario compra a otro tenedor y hereda las opciones de salida de ese tenedor en lugar de un derecho directo a la redención a la par.
Sobre las reservas, la posición honesta es estrecha. AllUnity afirma que USDAU está respaldada por reservas segregadas de dólares estadounidenses. Los materiales revisados no revelan la composición de esas reservas, el nombre de ningún custodio, la mecánica jurídica de la segregación, el proveedor de auditoría o de atestación, la frecuencia de los informes ni el ratio de reservas actual. Una paridad 1:1 declarada y una estructura de reservas descrita son afirmaciones de diseño del emisor y no una prueba independiente de cobertura en tiempo real ni de paridad permanente. Hasta que aparezca un informe de reservas, la paridad es una intención declarada con un marco regulatorio alrededor.
El lado en euros de la franquicia da una idea de la escala de partida. CoinGecko midió EURAU en aproximadamente $400,000 de capitalización bursátil y CHFAU en unos $45 million en el momento del lanzamiento. Son estimaciones de terceros con fecha, y la capitalización bursátil no es lo mismo que el volumen de liquidación, la adopción, la liquidez disponible o la capacidad de redención. La distancia entre esas cifras de euro y franco y el mercado vinculado al dólar es la señal más útil para cualquiera que lea la estructura del mercado cripto: el lado denominado en dólares de la industria opera a una escala que el lado denominado en euros no ha alcanzado.
El lado del dólar domina. Los tokens vinculados al dólar representan más del 99% de un mercado de stablecoins de aproximadamente $291 billion de capitalización, según datos de CoinGecko publicados en el momento de la publicación. Las cifras sectoriales, la clasificación de la oferta y la metodología de los proveedores se mueven de forma continua, así que esa cifra es una instantánea con fecha y no una constante fija del sector. Aun así, una nueva emisión europea que llega a un sector dominado por el dólar es un dato sobre la estructura del mercado y no algo disruptivo, y el dato de participación es la razón por la que importa más que el lanzamiento en sí.
La tensión de política es explícita. El Banco Central Europeo advirtió en junio que un mayor uso de stablecoins en dólares dentro de las finanzas tokenizadas europeas podría profundizar la dependencia del dólar estadounidense y debilitar el papel internacional del euro. La publicación subyacente del banco central no se recuperó de forma independiente durante esta revisión, así que la redacción exacta y la fecha de la advertencia siguen sin confirmarse. La pregunta estratégica, si las finanzas europeas on-chain se liquidan más en dólares o más en euros, la están respondiendo los emisores y no solo los reguladores.
La conformidad con MiCAR debe leerse con precisión. Emitirse dentro del marco europeo significa que el token opera bajo un régimen de autorización y de divulgación definido. No significa que el token esté respaldado por la UE, garantizado por el gobierno, asegurado en depósitos, sea moneda de curso legal ni equivalente a un depósito bancario. El riesgo de emisor, operativo, legal, de liquidez, de mercado y de contraparte recae por completo en el tenedor. Un envoltorio regulatorio estrecha el perímetro de lo permitido, no elimina el riesgo y no convierte un token en un pasivo bancario.
El posicionamiento comercial también va por delante de las pruebas. AllUnity posiciona USDAU para los pagos corporativos regulados, la liquidación global, la gestión de tesorería y la actividad transfronteriza en dólares, y su consejero delegado presenta el lanzamiento como liquidez en dólares traída dentro del perímetro regulatorio europeo. Ninguna fuente revisada documenta el volumen de transacciones posterior al lanzamiento, la adopción de clientes, la profundidad en exchanges ni los ingresos realizados. El caso de negocio es por ahora una intención con una etiqueta regulatoria, que es un estado normal en una emisión nueva y no una razón para asumir ni el éxito ni el fracaso.
Para los operadores, el ángulo operable es la estructura y no el token. USDAU es una emisión nueva y pequeña que entra en un sector que los tokens en dólares ya dominan en la medida que más importa, que es la capitalización. Lo que el lanzamiento señala es que los emisores europeos regulados esperan una demanda duradera de liquidación denominada en dólares dentro de Europa. Si ese patrón se repite entre emisores, las finanzas europeas on-chain heredan más hábitos de facturación en dólares, que es exactamente el resultado que el BCE señala cuando plantea la cuestión de la moneda.
Los elementos que convertirían esto de un dato de política en un cuadro medible de flujos son concretos: atestaciones de reservas del emisor, listados en exchanges con profundidad visible, cuentas de negocio que realmente acuñen y emisores adicionales autorizados por MiCAR que sigan con tokens denominados en dólares. Hasta que aparezca uno o varios de ellos, USDAU sigue siendo un anuncio con una paridad, una lista de cadenas y un relato de uso empresarial. Estar atento a la divulgación es más útil que operar el titular, porque la divulgación es lo que convierte una afirmación en algo que un mercado puede valorar.
La lectura neta para la estructura del mercado es modesta pero real. Un emisor europeo ha puesto un token en dólares dentro de un envoltorio regulado, en seis cadenas y orientado a la liquidación institucional, mientras la cuestión del euro planteada por los responsables de política sigue sin resolverse. La infraestructura de liquidación en dólares se está extendiendo en Europa en lugar de ser reemplazada, y la pregunta competitiva es si una alternativa regulada en euros puede sostener los mismos casos de uso institucionales. Hasta que lleguen la divulgación, la profundidad y el volumen, el lanzamiento pertenece a la columna estructural y no a la de la acción del precio, y el debate sobre la liquidación en euros frente a dólares gana un dato más en lugar de una conclusión.
Perspectiva de trading
Observa la estructura del sector más que el token: el crecimiento de la oferta de tokens vinculados al dólar, si otros emisores autorizados por MiCAR añaden tokens en dólares y cualquier atestación de reservas, profundidad en exchanges o acuñación empresarial por parte de AllUnity. Una emisión nueva no mueve nada por sí sola en la acción del precio cripto, así que expresa la opinión a través del proxy cripto líquido más profundo y dimensiona la posición teniendo en cuenta que la atención del día del anuncio se desvanece en pocos días.