

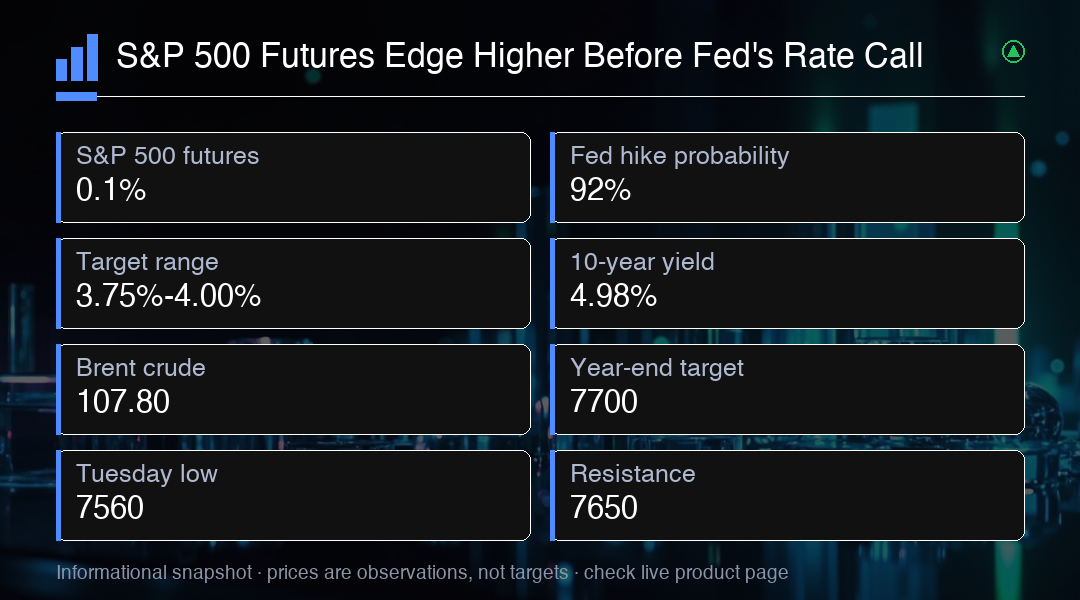
標普500期貨週三上漲約0.1%,納斯達克100指數和道瓊斯期貨也小幅走高。平靜源於另一個艱難的交易日:標普500下跌0.5%,納斯達克綜合指數下跌0.8%,道瓊斯下跌0.6%,投資者在美聯儲決議前降低風險。交易員賦予25個基點加息約92%的概率,這將使聯邦基金目標升至3.75%-4.00%。這將是2023年7月以來的首次加息,考慮到今年早些時候市場還在爭論降息,這是一個令人驚嘆的政策反轉。決議將於東部時間下午2點公佈,隨後是主席凱文·沃什的新聞發布會。投票結果、更新的點陣圖和通脹預測可能比加息本身更重要。
10年期美國國債收益率週二觸及5.04%,為2007年以來最高,隨後回落至4.98%附近。5%的無風險收益率為投資者提供了可靠的股票替代方案,並提高了用於評估未來收益的貼現率::對昂貴的科技公司尤其不便。布蘭特原油下跌約0.9%至$107.80附近,此前美國庫存意外增加710萬桶,而預期為減少160萬桶。對標普500而言,持續的干擾將有利於能源生產商,同時擠壓航空公司、運輸公司、製造商和消費者利潤。
亞洲交易持謹慎態度。日本日經指數在平盤附近徘徊,軟銀下跌4.2%,鎧俠下跌3.9%,延續了AI相關股票的回落。能源公司Eneos上漲3.8%,貿易公司三井物產上漲3%,另一個領導地位正在轉向大宗商品敞口的跡象。美元維持在近期高位附近,歐元/美元在1.1535附近,英鎊/美元在1.3470附近,美元/日元在155.43附近。日本央行預計週五將利率上調至1.25%,意味著全球市場可能在48小時內迎來兩次重大加息。黃金在收益率高企的情況下維持在$4,330附近,比特幣在短暫測試$75,000後下跌約2.5%至$75,900附近。
更廣泛的預期正在變得不那麼雄心勃勃。富國銀行將其標普500年底目標從7,950下調至7,700,認為經濟週期正在進入後期階段,缺乏強勁的新催化劑。指數目前在7,600附近,該預測意味著從當前水平僅有溫和的上行空間。目前,直接參考點是週二低點7,560附近和其下方的7,500心理關口。阻力位位於7,650-7,700附近。看漲組合將是25個基點加息、有限的後續指引和收益率回落;看跌版本則是更高更久加上$108的原油。
對股票投資者而言,關鍵挑戰是美聯儲正在競爭優先事項之間導航。一方面,通脹仍高於目標,這支持繼續緊縮。另一方面,經濟顯示出放緩跡象,這可能支持更謹慎的方法。點陣圖將受到密切關注以尋找美聯儲思路的線索。如果中位數點顯示今年僅再加息一次,這可能被視為鴿派信號。如果顯示兩次或更多,這可能驚嚇股票市場。收益率曲線也值得關注:如果2年-10年期曲線在決議後變陡,這可能表明對經濟前景的信心增強。
向大宗商品敞口的輪動是近期交易中值得注意的主題。能源股表現優於大盤,而科技股落後。如果油價維持高位且美聯儲保持鷹派立場,這種情況可能持續。投資者還應關注VIX,在美聯儲決議前一直在上升。隱含波動率的飆升可能為期權賣方創造機會,但也表明市場正在為潛在的波動交易日做準備。標普500需關注的關鍵水平是7,650,它在近期幾週既是支撐也是阻力。
交易洞察
標普500期貨正在消化美聯儲加息,但指引比決策本身更重要。鴿派加息可能引發釋壓反彈,而鷹派立場可能引發進一步拋售。關鍵水平是7,560支撐位和7,650-7,700阻力位。向大宗商品敞口的輪動是一個顯著主題,隨著油價維持高位,能源股表現優於大盤。