

S&P 500 週三下跌 1.1%,由科技股領跌的拋售在華爾街加深,晶片股暴跌,大盤回吐稍早漲幅。這波跌勢延續了本週以來對該類股的拋售,投資人重新評估 AI 驅動漲勢的可持續性,該漲勢在 2026 年的大部分時間裡一直主導著股票市場。交易量明顯高於近期平均水平,僅基準指數就有超過 51,670.10 股易手,反映出正在進行的機構部位調整的強度。交易台的情緒在一個交易日內從謹慎樂觀轉為徹底防禦,因為交易員急於減少對市場中最拥挤部位的曝險。
那斯達克 100 指數遭受自 7 月底以來最陡峭的單日下滑,下跌 2.1%,因交易員從大型科技股中輪動流出。羅素 2000 指數進入修正區間,從近期高點下跌 11%,因對利率敏感的小型股承受了拋售的最大衝擊。大型股與小型股之間的表現分歧突顯了市場中風險趨避的广度,收盤時有超過 22% 的 S&P 500 成份股交易價格低於其 50 日移動平均線。與半導體相關的股票今年以來表現最佳,但現在面臨最重的資金外流,因為投資人質疑 AI 基礎設施的資本支出速度是否能維持在當前水準。VIX 波動率指數盤中大漲超過 15%,然後收于居高不下的水準,顯示選擇權市場參與者為持續動盪做好準備。
拋售的觸因是週三早上公布的高於預期的美國通膨數據。9 月消費者物價指數年增 3.7%,為四個月來最高,高於市場預期的 3.6%。月度核心通膨加速至 0.2%,讓聯準會維持限制性政策立場的壓力持續存在。排除食物、能源和住房的超級核心指標也意外上升,年化增速超過 3%,打破了通膨下降趨勢已經確立的希望。債券市場迅速反應,2 年期和 10 年期國庫券殖利率攀升,因為交易員定價了更為鷹派的中央銀行前景。
交易員現在定價聯準會進一步升息的機率更高。聯邦基金期貨顯示 11 月會議再升 25 個基點的機率為 65%,高於通膨數據前的 40%。隨著 10 年期國庫券殖利率攀升至 4.85%,美元對主要貨幣走強。美元指數對一籃子貨幣上漲超過 0.9%,對日圓和歐元的走勢尤其明顯,因為利率差異有利於美國資產。市場策略師指出,這是今年最激進的重新定價之一,12 月升息的機率也從幾乎可以忽略不計的水準上升到數據公布後的 30% 以上。
晶片股領跌,費城半導體指數下跌 3.8%。輝達下跌 3.2% 至 $221.30,而美光下跌 4.1% 至 $914.13,邁威爾下跌 8.7% 至 $245.28。這些損失標誌著這些股票近月來強勁漲幅的急劇逆轉。曝險於資料中心和 AI 加速器需求的晶片製造商尤其受到打擊,因為投資人對大規模基礎設施投資的回報時間安排感到擔憂。一些交易價格接近歷史新高的半導體股票,其估值在數小時之內以兩位數百分比壓縮,單一交易日就抹去了數週的漲幅。
分析師表示,拋售反映了對人工智慧投資可能無法如預期快速產生報酬的日益擔憂。AI 交易一直是 2026 年漲勢的主要驅動力,大型科技股在指數漲幅中占據了不成比例的份额。該交易的任何平倉都可能對更廣泛的市場表現產生不成比例的影響。S&P 500 集中在少數 AI 相關股票上,這意味著即使適度的獲利了結也可能在整個指數中引發連鎖下跌。一些策略師與網路泡沫時期相比,當時少數科技股票在急劇逆轉前占據了市場漲幅的大部分。
除了晶片之外,其他科技股也面臨壓力。蘋果上漲 0.5% 至 $342.96,是該類股中少數上漲者之一,而特斯拉下跌 2.2% 至 $367.16。甲骨文下跌 8.8% 至 $130.55,戴爾下跌 11.3% 至 $507.93,反映出對企業在 AI 基礎設施方面支出的擔憂。虛弱遍及整個科技領域,雲端運算服務提供商、企業軟體製造商和網路安全公司都出現不同程度下跌。即使是基本面強勁的公司也無法逃離更廣泛的拋售壓力,因為投資人不加區分地減少對該類股的曝險。
財政部長貝森特對債市干預的評論增添了另一層不確定性。財政部宣布下一季將至少加倍購回票據和債券,以抑制長期證券殖利率飆升。該举措最初提振了股市,但隨著交易員聚焦於通膨數據,漲幅消退。一些市場參與者將購回擴張解釋為財政政策與貨幣政策正處於碰撞道路的隱性承認,即使聯準會收緊,政府也在尋求控制借貸成本。30 年期國庫券殖利率仍然居高不下,反映出投資人對美國財政狀況可持續性的擔憂。
展望未來,投資人等周四公布的生產者通膨報告,這可能提供聯準會路徑的更多線索。零售銷售數據和每周初請失業金報告也將公布。嘉信理財、美國銀行、麥克莫蘭、美國航空和 Snap 的財報預計將在稍後發布。生產者物價指數預期將顯示溫和增長,但任何向上的意外都可能強化利率市場中已經在进行的鷹派重新定價。選擇權活動顯示交易員正在為持續波動做好準備,整個月底前對科技和金融類股的賣權保護需求都很高。
市場策略師指出,當前的拋售集中在利率敏感類股,防禦型股票和高股息股票的表現相對較好。公用事業和消費必需品的跌幅都不到 0.5%,表明輪動是關於部位調整,而不是廣泛逃離股市。醫療保健類股也表現優於大盤,受益於其防禦特性以及製藥公司獲利相對不受利率波動的影響。成長型和價值型之間的差異相當明顯,價值型基金有小幅資金流入,而成長型基金則出現資金外流。這種模式與市場重新定價預期而非定價經濟衰退的情況一致。
一些機構投資人將回檔視為買入機會,認為企業獲利依然穩健,經濟成長也具有韌性。然而,考慮到聯準會的不確定性以及進一步升息的可能性,仍需保持謹慎。幾家大型資產管理公司一直在累積高品質股息股票和短天期固定收益工具的部位,作為對抗股市持續波動的避險。私募股權和創投公司則據報正在評估在半導體領域進行選擇性投資,將近期的回檔視為比今年早些時候估值過高時更具吸引力的切入點。
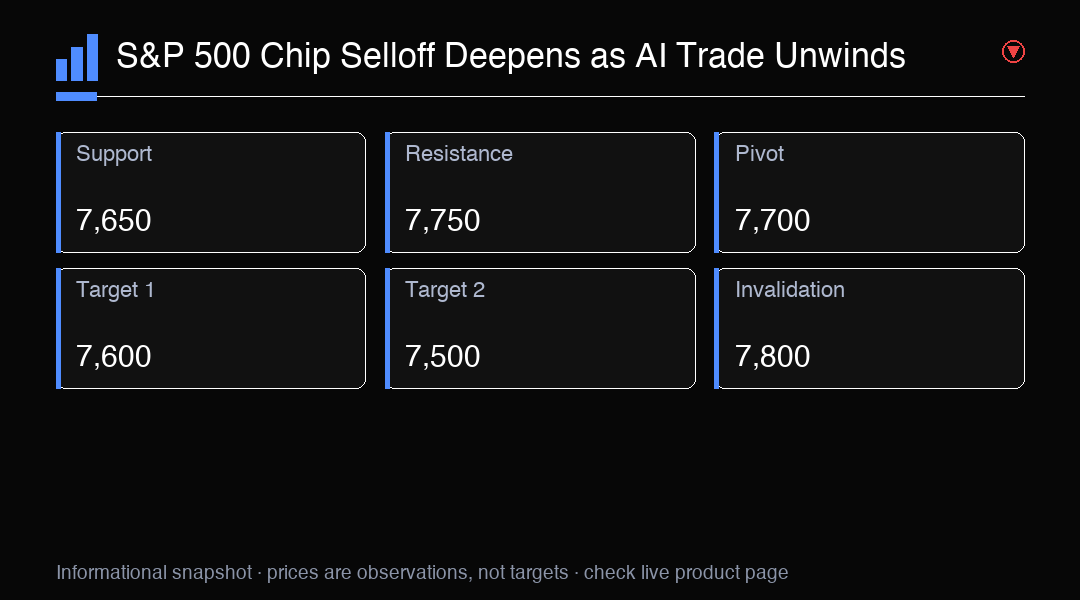
目前,在聯準會的政策路徑更加明朗之前,市場可能將繼續波動。S&P 500 的關鍵支撐在 7,650,這個水平今年已經多次守住。跌破該水平可能預示進一步下探至 7,500。技術分析師也在關注 200 日移動平均線,目前位于 7,700 附近,代表關鍵的長期趨勢指標。成交量模式顯示,機構投資人在投入新資金之前正等待更明確的信號,許多人將現金水位維持在高位,直到宏觀經濟前景更加清晰。
交易洞察
S&P 500 處於短期下跌趨勢,受 AI 類股平倉和聯準會利率擔憂驅動。關鍵支撐在 7,650。關注週四的 PPI 數據以獲取方向。