


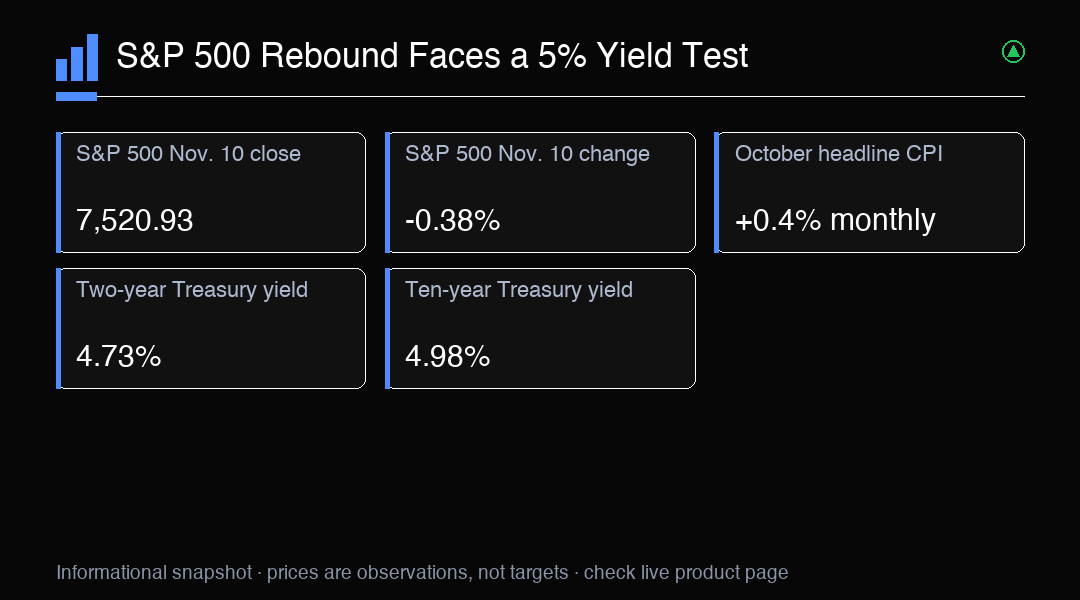
週三早盤,美國股票期貨走高,市場試圖從週二現貨交易時段的跌勢中回升;但這仍只是特定時點的觀察,尚不能確認反彈具有持續性。當時標普 500 期貨約上漲 0.6%,那斯達克 100 期貨上漲 1.2%,道瓊期貨上漲 0.3%。前一交易日,標普 500 收在 7,520.93 點,下跌 0.38%;那斯達克綜合指數下跌 0.74%,道瓊下跌 0.30%。各指數表現不同,反映市場各區塊並非同步變動。開盤前,期貨價格可能隨新訂單與資訊變化,因此早盤漲跌幅應保留約略性質。核心問題在於,通膨資料與偏高的美國公債殖利率持續影響交易環境之際,買盤能否延續漲勢。
10 月消費者物價較 9 月上漲 0.4%,排除食品與能源的核心 CPI 上漲 0.3%。兩項數據所反映的面向不同:整體通膨可能受波動較大的項目影響,核心數據則提供另一種觀察價格壓力的角度。任何單一數值都不足以確定未來通膨走勢或聯準會下一步決策。數據公布前,理事克里斯多福・沃勒曾表示,若核心通膨讀數約達 0.3% 或更高,可能有理由考慮 12 月升息 50 個基點。這是對可能政策討論的條件式說明,不是已作成的決定,也不是承諾。公布的核心數據落在他所述門檻附近,投資人仍須將通膨數據與其他證據及政策溝通一併衡量。這也構成反彈的一項考驗:市場評估貨幣政策可能轉緊時,風險偏好能否維持。
美國公債殖利率構成另一項考驗。官方每日殖利率曲線顯示,11 月 10 日兩年期公債殖利率為 4.73%,十年期為 4.98%。兩年期殖利率常用來觀察市場對近期政策的預期;較長天期殖利率也反映投資人對經濟成長、通膨,以及持有長天期債券所要求補償的看法。這些是有用的市場參考數據,卻不能完整解釋股價變動。接近 5% 的殖利率可能提高預期未來盈餘所使用的折現率,使遠期現金流的現值降低;同時,也可能為投資人提供另一種收益來源。影響程度取決於各公司的獲利結構、融資需求與估值,因此單一殖利率門檻不會機械式地對應固定的指數反應。
標普 500 成分股對殖利率的敏感程度可能大不相同。估值高度依賴多年後預期獲利的公司,對折現率變化的曝險可能高於近期即可產生現金流的企業。較高借貸成本也可能影響融資計畫、客戶需求及債務再融資成本,但影響幅度與時間因公司而異。另一方面,若獲利預期具韌性,或需求持續的證據增加,即使殖利率偏高,股價仍可能獲得支撐。因此,市場力量彼此牽動,不能簡化為殖利率上升必然令所有股票下跌。指數走向取決於投資人如何權衡預期獲利與估值所採用的利率。指數層面可能呈現反彈,但若漲幅仰賴少數對利率敏感的大型科技股,市場內部的反彈仍可能脆弱。
科技產業相關資訊也需要謹慎界定其與市場工具的關係。CoreWeave 公布季度營收為 36.6 億美元,年增 168%,營收積壓訂單約 1,330 億美元。報告也談到預計未來三個月收到的客戶預付款與訂金。這些是公司特定數據及前瞻時程,不應視為標普 500 盈餘的直接衡量,也不能證明所有人工智慧相關企業都具有相同需求情況。NAS100 是科技股比重較高的市場廣泛指數代理,不代表直接持有 CoreWeave,也不能對沖其個別業務風險。解讀公司業績時,應區分已報告營收與積壓訂單,以及現金收取、未來交付和最終獲利能力。
Anthropic 也適用相同區分。完全稀釋估值與初步發行條件,描述的是私人公司估值架構與初步條件,並非已確認的公開市場價格,也不保證交易最終細節。NAS100 可作為科技市場情緒的廣泛代理,但不代表直接持有 Anthropic,也不應被描述為對沖公司特定風險的工具。對兩家公司而言,市場可能因人工智慧投資、基礎設施需求與融資預期變化而調整情緒;但這種情緒傳導不代表指數波動能精確反映任一企業的情況。評估市場敘事時,投資人應將公司公告、初步交易資訊與廣泛指數價格分開看待。
週三交易時段也須留意市場營業時間。美國股票在退伍軍人節照常進行一般交易,但美國現貨公債市場休市。因此,股票在正常交易時段內仍可能波動,卻缺少同時段現貨公債交易所提供的殖利率背景。11 月 10 日官方殖利率曲線是有日期的參考數據,不是週三即時殖利率。期貨及其他利率工具仍可能提供資訊,但現貨市場休市會改變可觀察訊號的組合。將週三股市波動與週二官方公債殖利率曲線比較時,應保留兩者日期不同的事實。當一個主要市場休市,跨資產關係可能較難判讀;表面上的確認或背離,有時反映的是時點差異,而非基本預期已改變。
週五公布的生產者物價指數,是此一市場情境中下一項重要美國通膨數據。它可能補充生產鏈較前端的價格壓力資訊,但不能預先假定會確認或扭轉消費者通膨所呈現的情況。市場注意力也可能在整體數據與細項之間轉移,情況如同 CPI 公布時。數據發布前,價格走勢仍可能受到預期、部位配置與新資訊變化影響。通膨報告前後,全球股票、美元、黃金及加密資產波動加劇,顯示市場在多種資產間調整,並非朝單一方向穩定移動。單有波動並不能證明市場存在共同原因,也無法指出哪個方向會延續。較審慎的做法,是將已觀察到的走勢與仍未確定的解釋分開。
情境分析有助於整理標普 500 可能的反應,但不應將任何結果視為確定。如果買方在一般交易時段持續推升早盤期貨漲勢,市場可能進一步觀察參與是否擴大至少數大型科技股以外,以及指數能否消化殖利率背景。如果漲勢消退,只能表示早盤訊號未能維持;單憑這一點,不能證明殖利率造成反轉。不同板塊漲跌互抵、形成漲跌互見的交易時段,也是一種可能。通膨數據與沃勒的條件式談話可能令政策預期持續受到關注,週五生產者物價則可提供另一項參考。這些是解讀市場行為的情境,不是預測或交易指示。單一指數波動無法獨自化解相互競逐的訊號。
管理交易時段風險時,應區分觀察時間、所觀察的工具,以及當時開市的市場。早盤期貨漲跌幅是較早時點的快照;11 月 10 日收盤與官方公債殖利率曲線是前一交易日已完成的觀察;週三現貨股票在一般交易時段交易,但現貨公債市場休市。維持這些分類,可降低把不同時間與性質的數據誤當成同步資訊的風險。風險評估也可納入波動程度、部位規模、事件時點,以及價格可能在投資論點重新評估前變動的可能性。本文所列數據無須推導出精確支撐、阻力或目標價位。這些數值是此一市場情境的參考資料,並非未來價格走勢的完整地圖。反彈仍是持續演變的市場問題,受通膨、殖利率、獲利預期與時點共同影響。
因此,標普 500 早盤漲勢面臨兩項考驗:買方能否在週二下跌後延續漲勢,以及最新官方數據顯示美國公債殖利率接近 5% 時,股票估值能否維持支撐。10 月 CPI 提供新資訊,但沃勒的談話仍屬條件式,週五生產者物價數據尚未公布。人工智慧公司的特定公告可能影響市場情緒,但廣泛指數不會複製個別公司的曝險。退伍軍人節交易時段又增加一項時間因素,因為美國股票仍開市,現貨公債市場卻休市。謹慎解讀市場,須保留約略及有日期的限定語,區分已報告業績與前瞻資訊,並在市場變動時容許多種可能解釋。現有事實可界定市場辯論,卻不能決定結果。
交易觀察
將早盤期貨漲幅視為特定時點的訊號。比較一般交易時段的股票價格與有日期的 11 月 10 日公債殖利率曲線,並區分廣泛指數情緒與公司個別的人工智慧公告。退伍軍人節當天現貨公債市場休市,週五生產者物價數據尚待公布。