
Nasdaq 100 期貨週一上漲 1.3%,投資人逢低買進人工智慧題材,終結了為期一週的賣壓,這波賣壓先前已讓指數回吐 5.5%。這波反彈為本週帶來正面的開始,而本週的財報公布將再次考驗 AI 題材。交易者把這波走勢形容為持續走弱之後的紓壓反彈,美國期貨一開盤,逢低買盤便大舉回流。盤勢從開盤就相當具有建設性,漲幅也一路維持到收盤,並未在尾盤消退。
S&P 500 期貨上漲 0.5%,道瓊工業平均指數期貨走高 0.17%,或 87 點。一檔追蹤晶片股的 ETF 在美國盤前交易上漲 3.6%,在上週半導體股重挫之後,有望寫下 10 個交易日以來的首次單日上漲。半導體股的回升是賣壓已經宣洩完畢最明確的訊號,跌幅最深的個股吸引最強烈的買盤。參與上漲的範圍擴大,顯示這波走勢不只是資金狹窄輪動回到少數幾檔大型股。
這波回升出現之前,一項備受關注的半導體指標才剛寫下 2008 年以來最長的連跌紀錄。波動率指數盤中觸及四個月高點後回落,顯示交易者在近期的賣壓之後正重新找回信心。隱含波動率的回落與反彈本身同樣具有意義,因為穩定的衍生性商品市場通常會鼓勵主動買盤重新進場。交易者指出,前一週下跌之後,部位配置變得過度保守,因此一旦賣壓趨緩,便留有大幅反轉的空間。
即將到來的繁忙財報週,將成為 AI 題材的關鍵考驗。大型科技公司將公布業績,揭示在 AI 基礎建設上的龐大資本支出,是否正轉化為營收成長。投資人將留意支出是否帶來可衡量的報酬,尤其是在雲端與資料中心領域。未來幾季的財測將與已公布的數字同等重要,因為市場一直只願意為具備持久成長證據的標的支付溢價。
華爾街策略師指出,近期的逢低買盤顯示機構投資人仍然致力於 AI 題材。上週的賣壓是出於獲利了結,而非對這項技術潛力的基本面重估。這波反彈顯示買方仍然願意在走弱時進場,這種型態早已定義了今年大部分時間的市況。數家交易桌面回報,只做多的基金帳戶是買方方面較活躍的參與者之一,這指向較長線的承諾,而非短期投機。
歐洲股市漲跌互見,Stoxx 600 下跌 0.9%,此前法國在週末爆發暴力抗議。亞洲股市在開盤時預期走低,不過期貨顯示晚間時段可能反彈。澳洲 S&P/ASX 200 上漲 0.3%。各地區走勢分歧,反映的是各地區的政治與經濟壓力,而非一致的全球風險氣氛,交易者表示美國時段最終將為本週其餘時間定調。歐洲的交易量低於平均,這在投資人等待大西洋對岸新催化因素時很常見。
油價在觸及五個月高點後回落,舒緩了對能源成本與通膨的疑慮。油價下跌有助於支撐股市,因為較低的能源成本減輕了企業獲利與消費者支出的壓力。美元也走軟,為風險性資產提供額外支撐。美元走弱往往會提振跨國科技公司的獲利展望,因為它們很大一部分營收來自美國以外,而當貨幣貶值時,這些營收換算回美元會增加。能源股是少數表現落後的類股之一,追隨原油的回落。
分析師指出,市場目前處於關鍵階段,財報將決定下一步重大走勢。若科技公司能證明 AI 投資正產生報酬,漲勢可能恢復。相反地,任何令人失望的業績跡象,都可能引發另一波賣壓。在科技股強勢上漲之後,超越預期的門檻已經提高,即便符合預期的業績,也可能無法滿足習慣於正面驚喜的投資人。因此,接下來幾個交易日應被視為對 AI 投資週期持久性的一場考驗。
選擇權市場顯示對上漲部位的需求增加,看漲選擇權成交量升至三週以來最高。交易者正在布局近期反彈的延續,不過在高波動環境下仍保持謹慎。隱含波動率已從上週的高點回落,但仍處於偏高水準,這種組合顯示對方向感到樂觀,同時對幅度仍有不確定感。選擇權市場的偏斜已轉向有利於看漲選擇權,若伴隨著基本面改善,這通常預示進一步上漲。
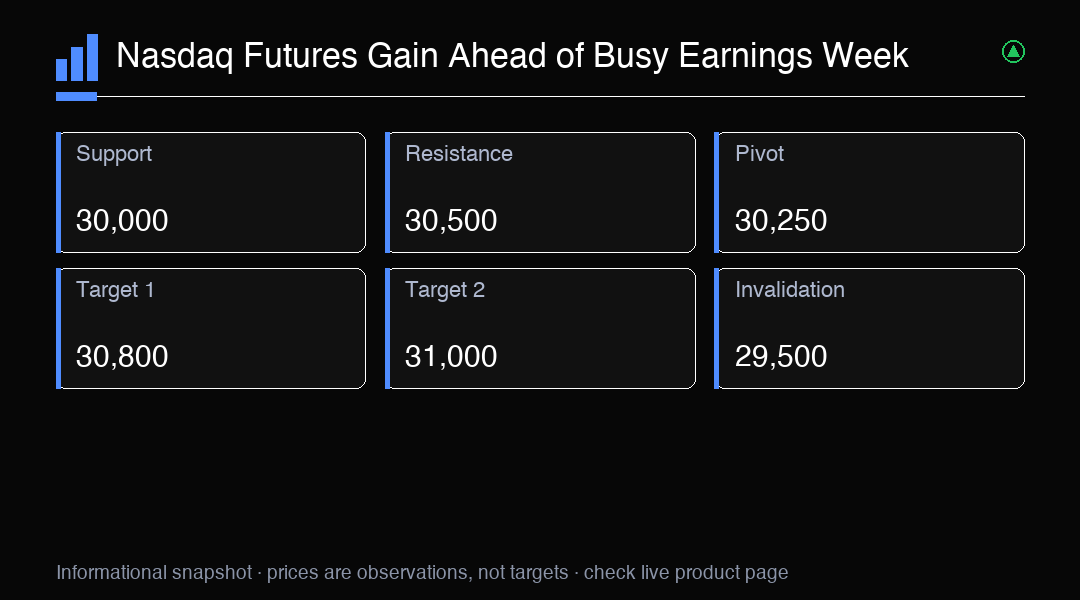
從技術面來看,Nasdaq 100 正在測試 30,000 的關鍵支撐。若果斷跌破該水準,可能開啟重新測試 29,500 的大門。相反地,若收復 30,500,將顯示重回近期上升趨勢,並可能吸引進一步的買盤。動量指標已開始從超賣區走高,若持續站上短期均線,將強化修正階段已經結束的看法。這波上漲的量能不大,意味著在參與度回升之前,突破的說法仍未獲得證實。
展望未來,隨著財報、總經數據與央行評論相互爭奪注意力,接下來幾個交易日預期波動將維持偏高。事件風險沉重,加上公布之間的流動性稀薄,意味著價格波動可能在兩個方向都被放大。交易者表示,在科技股財報大多底定之前,市場可能維持防禦性操作,之後才可能出現較明確的趨勢。財報行事曆的步調,讓市場幾乎沒有自滿的空間。
整體而言,市場在上週的波動之後似乎正在穩定。逢低買盤加上油價回落,提供了短期支撐,但財報週很可能決定 AI 題材能否恢復上行軌跡,或是否需要進一步整理。就目前而言,這波反彈已恢復部分信心,不過這波走勢的持久性,最終仍取決於企業業績能否驗證今年大部分時間推動該類股的樂觀情緒。
交易洞察
Nasdaq 100 在晶片股重挫後反彈,期貨上漲 1.3%。關鍵支撐位於 30,000。留意財報週以判斷方向。