

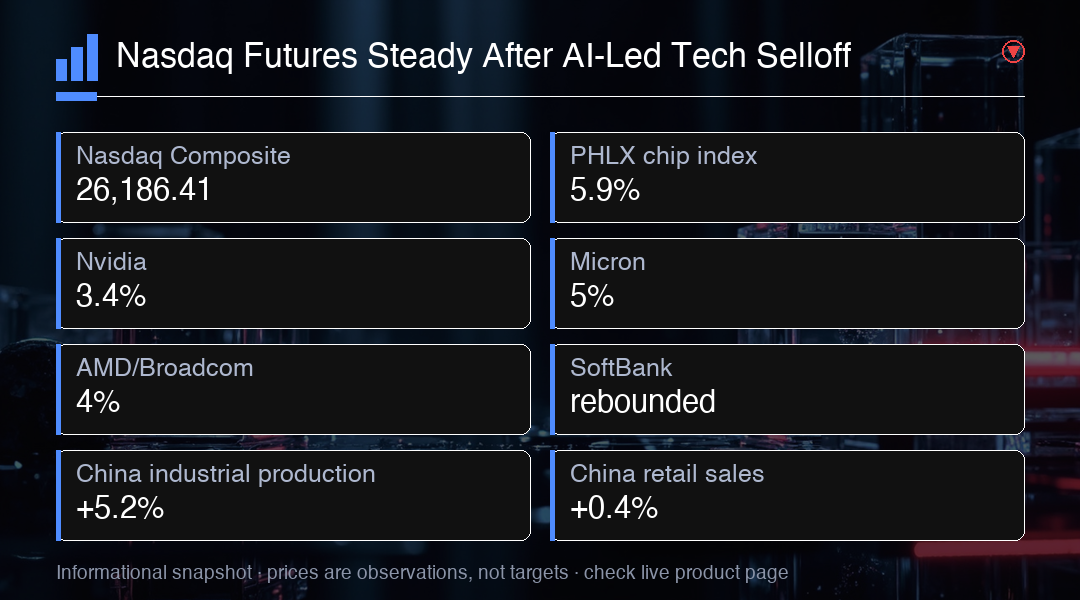
納斯達克綜合指數期貨周二基本持平,此前該指數下跌0.6%,上一交易日收於26,186.41點。投資者正在評估周一的拋售是對AI投資周期的遲來的調整還是更深層次重估的開始。壓力始於Anthropic首席執行官達里奧·阿莫代伊敦促開發者放慢前沿模型的改進速度,以便安全研究能夠跟上。阿莫代伊的論點是,AI的快速進步正在超越安全研究人員跟上的能力,如果不加以控制,可能帶來潛在風險並顛覆整個行業。
OpenAI的薩姆·奧爾特曼和xAI的埃隆·馬斯克支持了這一更廣泛的論點,對基礎設施需求能持續多快擴張提出了質疑。半導體遭受的打擊最大。PHLX芯片指數下跌5.9%,將其2026年的漲幅縮減至57%。英偉達下跌3.4%,美光下跌超過5%,AMD和博通均下跌超過4%。拋售反映出人們日益認識到AI建設可能不會以投資者數月來定價的那種極快速度推進。AI建設一直由超大規模雲提供商的巨額資本支出驅動,但關於這些投資的回報是否能達到的問題正在浮現。
反應隔夜蔓延至全球,儘管亞洲市場避免了另一場全面拋售。除日本外的MSCI亞太指數下跌0.1%,韓國Kospi指數下跌0.3%,日經指數逆轉早盘疲軟微漲0.2%。芯片表現好壞參半而非全面負面。三星電子下跌0.2%,而日本存儲芯片製造商鎧俠上漲3.3%。
軟銀也隨著投資者權衡其OpenAI敞口與ChatGPT製造商將推遲首次公開募股至2027年的預期而強勁反彈。中國發出了另一個複雜的信號。8月工業生產增長5.2%好於預期,但零售銷售僅增長0.4%,固定資產投資下降7.2%。
對交易員來說,關鍵問題是AI交易是否正進入增長放緩的新階段,還是上漲暫停前的喘息。美聯儲的利率決策增加了另一層不確定性。更高的利率增加了未來科技收益的貼現率,即使潛在增長故事完好無損,也可能對估值造成壓力。半導體拋售可能已經過度,但關於AI發展速度的根本問題仍未解決。期權市場正在定價高波動性,表明交易員正在為持續波動做準備。AI交易正處於十字路口,安全擔憂和更緊的金融條件創造了更複雜的背景。歷史上,科技股的劇烈輪動往往會在財報季確認潛在增長故事完好無損後得到解決。
微軟和Meta是大力投資AI基礎設施的科技巨頭,其資本支出計劃將受到密切關注以尋找任何放緩跡象。這些公司資金充裕、現金流強勁,應該能夠比小公司更好地度過當前的風暴。然而,如果AI資本支出周期確實見頂,可能會產生更廣泛的影響。英偉達下個月的財報將受到特別關注,以尋找AI支出持續的證據。任何令人失望的地方都可能引發芯片股的進一步拋售。
未來幾周科技股的表现很可能取決於多種因素,包括美聯儲的利率決定、大公司的財報以及AI安全辯論的進展。對於長期投資者而言,當前的拋售可能提供了一個買入優質科技股的機會。然而,摸底總是很困難,投資者應做好應對進一步波動的準備。
交易洞察
對交易員來說,關鍵問題是AI交易是否正進入增長放緩的新階段,還是上漲暫停前的喘息。美聯儲的利率決策增加了另一層不確定性。更高的利率增加了未來科技收益的貼現率,即使潛在增長故事完好無損,也可能對估值造成壓力。半導體拋售可能已經過度,但關於AI發展速度的根本問題仍未解決。