

那斯達克綜合指數週一下跌 0.9%,全盤跌幅 0.92%,是三大美股指數中最弱的一個。標普 500 下跌 0.8%,道瓊下跌 0.7%。這個排序很重要。當三大指數同步收低,而其中對利率最敏感的那一個跌得最重,兇手通常不是獲利,而是資金的價格,而本週資金價格移動了一大段。
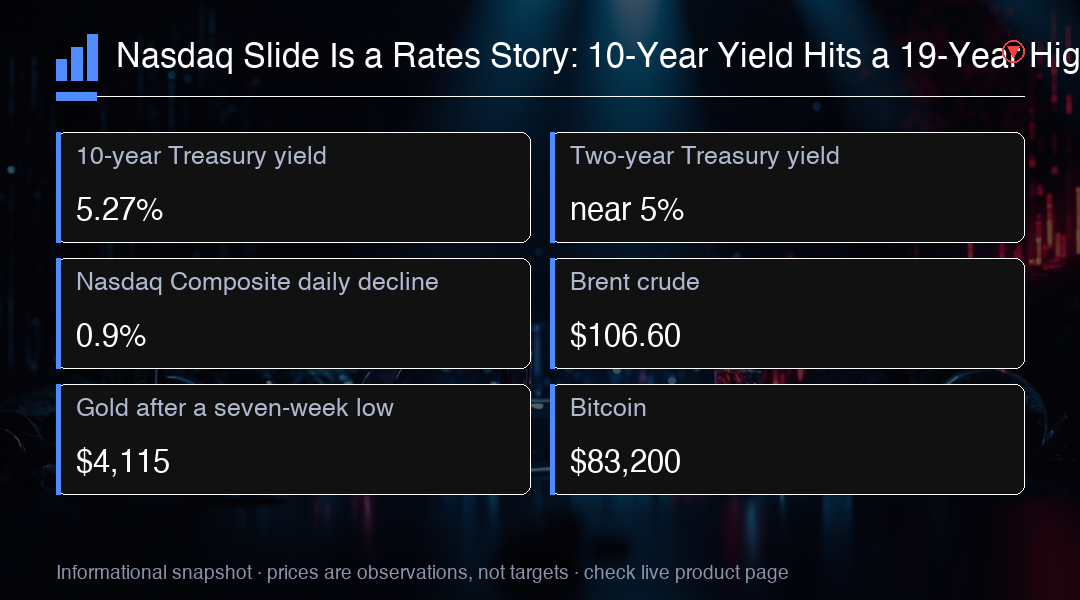
10 年期美債殖利率升破 5.27%,為 19 年來最高水準,2 年期殖利率則逼近 5%。市場目前預期聯準會到 2027 年中之前還會再升三次息,這條路徑在幾個月前還不是基準情境。殖利率越高,套用在未來每一塊美元盈餘上的折現率就越高,而長久期科技股的估值裡,來自遠期現金流的比例比掛牌板上的幾乎所有東西都高。週一的跌勢,就是這套算術在一個交易時段裡被逐日盯市的結果。
油價是利率路徑改變的原因。布蘭特原油週二在 $106.60 附近交易,華盛頓與德黑蘭的談判沒有突破,油價也一直維持在 $106 以上。昂貴的能源會直接滲入運輸、製造業與工資決策,這就是一次供給衝擊如何變成持續性通膨問題的管道。央行若要忽視這一切,等於是在跟一大堆證據對著幹,所以市場沒有跟央行爭,它選擇替緊縮定價。
輝達是當天的平衡力量,在把庫藏股計畫擴大創紀錄的 $150 billion 之後,股價上漲近 2%,可用額度到 2028 財年約為 $235 billion。對一家手握這麼多現金的公司來說,庫藏股是它能送出的最乾淨的自我估值訊號。但它還是不夠。這則消息只是限制了那斯達克的跌幅,沒有扭轉跌勢,這告訴你當天債市對市場的掌控有多牢。
輝達以外的損失更直接。英特爾下跌 5.7%,SanDisk 下跌 3.7%,Meta 下跌 4.8%。MongoDB 重挫超過 18%,因為其執行長轉任 Meta 的職缺,向 Mark Zuckerberg 匯報。一則人事消息就讓一家軟體公司的市值在一個時段內蒸發五分之一,這剛好提醒我們低利率環境先前對估值倍數做了什麼。便宜的資金讓關鍵人物風險一直安靜地藏在價格裡面。殖利率一升高,它又被拉回檯面上。
亞洲隔夜也傳來同樣的問題。日本、南韓與澳洲債券殖利率上升,股市多數收低,中國的主要境內指數則守在接近一年低點的位置。有報導指華盛頓可能禁止中國零組件進入美國資料中心,這為一條已經把 AI 硬體視為戰略資產的供應鏈又添一層變數。這項報導尚未獲得證實,市場把它當成頭條風險而非既定政策,但方向已經清楚到足以讓交易員在中國硬體相關標的裡繼續保留風險溢酬。
美元正走向月度收紅,交叉盤也反映得很清楚。EUR/USD 在 $1.1367 附近,USD/JPY 守在 157.30,AUD/USD 則在 $0.7012 附近,等待澳洲央行的決策。RBA 升息已被完整定價,所以升息本身資訊量有限,附帶的政策聲明才有意義。對一個正在重新定價全球利率路徑的市場來說,一家在國內需求穩健下仍然守住的央行,正在告訴交易員一些政策利率本身說不了的事。
黃金在重挫約 4% 觸及七週低點後,穩定在 $4,115 附近;比特幣則在 $83,200 附近交易,稍早曾短暫跌破 $83,000。這裡列出兩者,是當成市場背景,而不是方向判斷。它們顯示的是同一股力量貫穿所有資產:更高的實質殖利率。黃金 4% 的跌幅,發生在 10 年期殖利率創 19 年新高之際;比特幣跌破 $83,000 也發生在同一個時間窗。$82,000 這個前支撐位仍然重要,因為有序的拉回與失敗的突破之間,差別通常就是一個守得住的位置。
接下來由行事曆接手。美國職缺週二公布,為本週的勞動需求提供第一個有實質意義的讀數。PCE 通膨週三出爐,ISM 製造業週四公布,非農就業則在週五收尾。經濟學家預期新增約 85,000 個職缺,失業率約 4.1%。表面上看,這是一組偏軟的數據配置,而這正是本週的反應函數比頭條數字更重要的原因。
情境往兩個方向延伸。強勁的職缺數據可能推高殖利率,因為它會強化聯準會進一步緊縮的理由。偏熱的通膨或穩健的就業,將壓抑對利率敏感的科技股,也就是週一領跌的同一批。偏軟的數據則能給那斯達克反彈空間,因為勞動市場降溫搭配能源價格黏住,是唯一一種能紓解折現率、卻不會重新引發成長恐懼的組合。沒有人知道哪一個會來,直到數據揭曉,而整個類股的部位配置,看起來像是都押在偏強的那一邊。
美光將在週三盤後公布財年第四季財報,選擇權定價隱含約 7% 的雙向波動。這個數字反映的是投資人如何為事件定價,不是對股價落點的預測。真正重要的是毛利、資本支出與高頻寬記憶體需求,因為這三條線決定 AI 基礎設施的獲利能不能以足以支撐整個生態估值的速度繼續累積。在目前的殖利率下,市場要求的是更多成長,不是更少。
交易檯的結論很窄。本週那斯達克就是一個利率工具,行事曆上的每個催化劑都餵著同一個變數。把 10 年期在 5.27% 之上、2 年期在 5% 附近,當成股票敘事的壓力組合:那裡持續承壓,週一的跌勢就站得住;殖利率回檔,則給指數一個可以回補的目標。輝達到 2028 財年 $235 billion 的庫藏股額度,是情緒的地板,不是催化劑。在勞動與通膨數據出來之前,債市正在替所有下游資產定價。
Trading Insight
MC Markets 把目前那斯達克的疲弱視為折現率事件,而不是獲利事件,這個區分對本週指數的行為很重要。在 10 年期殖利率高於 5.27%、且聯準會到 2027 年中再升三次息已被定價的情況下,那斯達克綜合指數實際上是在交易債市對前路徑的看法。最乾淨的追蹤標的是殖利率這一組:若 10 年期守住 19 年新高、2 年期維持在 5% 附近,製造出週一 0.9% 跌勢的條件就還在。偏軟的勞動與通膨數據可以紓解壓力、給指數反彈空間,強硬的數據則會讓折現率維持高檔。週一也顯示跌勢並不平均:輝達創紀錄的 $150 billion 庫藏股擴大,讓可用額度到 2028 財年約 $235 billion,限制了指數跌幅但未扭轉;MongoDB 因一則人事消息重挫 18%,則說明當資金不再便宜時,關鍵人物風險重估有多快。對交易員來說,這支持把那斯達克曝險當成本週數據期的總體部位,而不是選股題目,並留意週三美光盤後的財報,選擇權定價約 7% 的雙向波動。以上是對指數交易方式的觀察,不是投資建議。