

Figma 成長快速並上調展望,但其股價週三盤後下跌。這反映軟體公司大量投資人工智慧時面臨的一項問題:使用率上升能否轉化為持續穩健的盈餘,同時不讓服務成本高到難以負擔?Figma 第三季業績提供了正反兩面的證據。營收加速成長,客戶支出維持強勁,管理層也表示 AI 功能使用量增加。與此同時,公司公布非 GAAP 毛利率為 82%,而擴充 AI 功能需要運算能力並持續投入產品開發。評估業績的交易者,應區分已確認的數據與尚待觀察的成本發展。
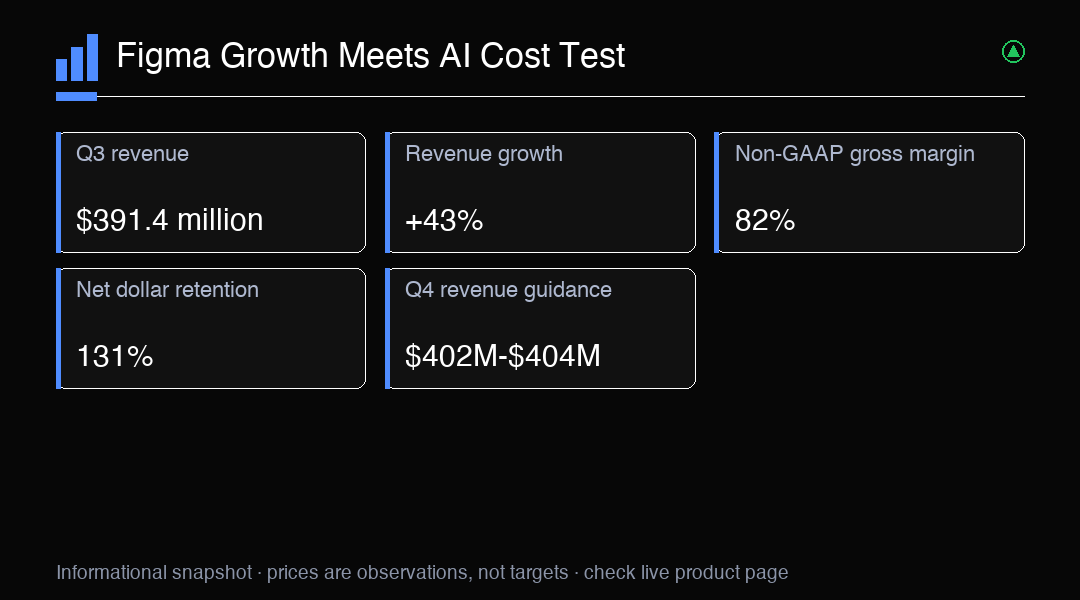
第三季營收達 $3.914 億,年增 43%,較 Figma 先前財測區間上緣高出 $1,640 萬。對一家已服務大型企業的公司而言,這是大幅成長,也顯示需求不只來自初期嘗試。然而,營收並未說明實現這項成長需要增加多少成本。接下來值得關注的是,客戶是否會持續擴大 Figma 產品的使用,同時公司能否有效率地提供服務。投資者可比較未來營收成長、毛利率、營業利益與現金流。若這些指標同步發展,強勁銷售數據會更具持續性;但任何單季結果都只能呈現部分情況。
盈餘數據也需要仔細區分。非 GAAP 稀釋後每股盈餘為 $0.10,高於市場共識預估的 $0.05。GAAP 每股虧損為 $0.15,Figma 的 GAAP 淨損為 $8,134.8 萬。非 GAAP 營業利益為 $4,700 萬。這些指標回答不同問題:調整後盈餘有助呈現公司依其選定排除項目計算的表現;GAAP 結果則納入仍屬於公司財報的成本。單一指標都無法判定商業模式是否正在改善。交易者宜追蹤各期調節項目與趨勢,避免把調整後盈餘優於預期視為成長相關成本已全數吸收的證明。
非 GAAP 毛利率為 82%,GAAP 毛利率則為 80%。這些數字顯示,扣除各自計算方式納入的成本後,公司仍保留營收中的相當比例;但它們並未確立利潤率未來的走向。也不應拿這些毛利率與未經查證的前一季估值比較。對新增 AI 功能的軟體平台而言,使用量增加時,託管、推論與產品開發可能以不同方式影響成本。更多客戶活動可能帶來較高營收並提高產品價值,但更頻繁的使用也可能增加服務每個帳戶所需的基礎設施。未來公布的毛利率有助於判斷哪種影響正在擴大。
Figma 公布第三季自由現金流為 $4,150 萬,約占營收的 10.6%。這為投資者提供盈餘指標以外的另一種觀察角度,因為現金流也反映收付款時點及營運表現。單季結果不應直接外推至未來。營運資金、投資時程及其他現金流動,都可能隨期間改變。不過,當公司投資 AI 時,現金創造能力很重要:由內部資金支應投資可讓管理層保有彈性;若數季以來現金轉換效率走弱,則可能提高維持成長的成本。交易者可將自由現金流與營收及利潤率一併追蹤,而不要孤立解讀。
客戶採用可能帶來營收變現機會,但使用量不等於付費收入。截至 10 月底,年經常性收入超過 $10,000 的客戶中,有 65% 每週使用 Figma 的代理工具;超過 80% 的客戶使用 AI 點數。管理層也表示,從 7 月至 10 月,由公司自有模型處理的工作占比增加了一倍以上。更多使用自研模型或有助控制服務成本,但已公布的使用數據並未量化節省金額,也不能證明未來獲利能力。投資者可觀察 AI 活動是否帶動客戶支出增加、留存率提高或工作流程依賴加深,同時確認服務成本增速是否低於採用增速。
淨美元留存率為 131%,表示依照此指標的定義,既有客戶群帶來的經常性收入高於可比較的起始期間。年經常性收入超過 $10 萬的客戶有 1,717 家,較去年同期增加 450 家以上。這些數字合在一起顯示,既有客戶擴大使用仍是重要的成長動力。但這不保證每位客戶都會續約,也不保證擴張速度能維持不變。交易者宜一併追蹤留存率、大型客戶成長與服務這些客戶的成本。若客戶擴張面廣且利潤率維持穩定,這種組合將比單看營收加速更能支持健康的成長型態。
Figma 將全年營收財測上調至 $14.97 億至 $14.99 億,中間值增加 $3,300 萬。公司也預估非 GAAP 營業利益為 $1.58 億至 $1.63 億。展望上調反映管理層對近期需求及將部分需求轉化為調整後營業利益的信心。財測仍是預估,營業利益也採非 GAAP 衡量。客戶行為、支出與營運成本變化都可能使實際結果不同。評估後續執行情況時,可將未來公布結果與這些區間比較,並檢視公司能否在不依賴日益難以維持的利潤率假設下實現營收成長。
第四季營收財測為 $4.02 億至 $4.04 億。以區間中間值估算,年增約 33%。預估增速低於第三季的 43%,但單看這項比較,不能證明需求轉弱:成長率可能因時程、客戶組合及比較基期規模而變化。這個區間仍是財測,並非已實現的結果。交易者可觀察實際季度營收與區間的差距,再評估管理層對採用率、客戶擴張及 AI 交付成本的說法。如果營收略低於預期且留存率走弱或利潤率承壓,影響可能更大;若達到區間且營運表現穩定,則會帶來不同訊號。
盤後下跌確認了市場立即反應偏負面,但確切跌幅及所引用的正常交易時段漲幅尚未查證,不應用來衡量這項反應。盤後交易的流動性也可能低於正常交易時段,因此價格走勢未必代表整體市場共識。投資者可能會在成長、GAAP 虧損、調整後獲利能力與 AI 支出之間權衡,並以不同方式評估 Figma 業績。交易者不宜從單次市場反應推算目標價,而可觀察股票在後續正常交易時段的表現、成交活動是否擴大,以及新資訊是否改變需求與交付成本之間的權衡。即使企業數據明確,價格走勢仍不確定。
接下來的評估可能受到幾項發展影響。若客戶持續強勁擴張、營收接近財測且現金創造穩定,市場對 Figma 成長模式的信心可能增強。若 AI 成本上升、留存率下降或毛利率承壓,尤其是使用增加未能帶動客戶營收成長時,則可能挑戰這種看法。也可能出現混合情況:使用量增加,但公司擴充產能並改善自有模型之際,獲利能力有所調整。這些是觀察情境,不是預測。交易者可事先界定哪些企業數據會改變自己的看法,依風險承受度設定部位規模,並避免依賴單一盈餘數字或盤後走勢。NAS100 提供廣泛科技產業曝險,並非 FIG 的直接替代品,也不能對沖 FIG 股票。
交易洞察
Figma 的核心考驗,是 AI 採用與客戶擴張能否支撐營收成長,同時維持可控的交付成本。追蹤已公布的利潤率、自由現金流、留存率及實際業績與財測的差距;NAS100 是廣泛科技指數的代理工具,並非 Figma 股票的直接替代品,也不能對沖 FIG。