

KEY POINTS: 标普500周二仅跌0.02%至7,805.45,接近上周纪录。纳斯达克下跌0.15%至27,204.38,道指下跌180点至51,670.10。标普500期货在周三亚洲早盘基本持平,等待美国通胀数据,经济学家预期3.6%的年率标题CPI和0.2%的月率核心通胀。
标普500周二仅跌0.02%至7,805.45,使指数停在略低于上周纪录高位的水平。纳斯达克综合指数下跌0.15%至27,204.38,道琼斯工业平均指数下跌180点至51,670.10。三大指数之间的分化反映了市场内部持续的轮动,半导体疲软拖累纳斯达克,而道指更偏向价值的成分股提供相对稳定性。标普500期货在周三亚洲早盘基本持平,表明交易员在等待美国通胀报告之前不愿承诺方向。平静的表面掩盖了潜在的紧张,因为市场参与者将即将到来的银行财报与可能重塑利率预期的CPI数据进行权衡。
半导体股继续承压,美光下跌3.6%,应用材料下跌近7%。下跌反映了内存和芯片设备领域日益增长的竞争担忧。中国内存生产商CXMT技术进步的报道使美国半导体公司的投资案例复杂化。不断增长的AI需求可以支持整个行业的销售,但CXMT更强的竞争给现有企业的定价和盈利能力带来压力。这种不确定性为芯片投资者创造了困难的背景,特别是那些暴露于定价动态已经在快速演变的内存领域的投资者。
银行财报未能维持早期买入,四大机构全部收低。花旗集团下跌5.6%,富国银行下跌3.1%,摩根大通下跌0.9%,高盛下跌0.2%。花旗集团和高盛都超过了利润预期,这凸显了未来盈利预期如何超过已经交付的强劲季度。这些结果突显了一个即使试图向前定价也在向后看的市场,只奖励那些能够展示持续盈利能力清晰路径的机构,而非仅仅达到当前季度目标的机构。银行板块的下跌为更广泛市场的谨慎基调做出了贡献。
苹果收于$341.27,略低于$5 trillion估值所需价格,此前发布了HomeView和更新的家居设备。这家科技巨头的新家庭中心在投资者中产生了兴奋,但股票未能将其盘中涨幅保持至收盘。与此同时,Bumble在$1.3 billion私有化协议后飙升57%。产品发布和收购要约提供了个股特定的催化剂,即使更广泛的指数几乎没有变动,说明个别公司新闻可以推动显著的价格行动,无论宏观环境如何。苹果消退和Bumble飙升之间的对比表明,当公司事件重新定义公司轨迹时,情绪可以迅速转变。
国际市场呈现混合画面。韩国Kospi上涨1.8%,日本日经指数上涨0.2%,三星和SK海力士在亚洲交易中恢复超过2%,因为半导体抛售显示出企稳迹象。中国的数据为全球图景增加了另一个维度,出口年增长36.3%,而生产者价格上涨5%,消费者通胀仅为0.9%。中国生产者价格和消费者通胀数据之间的分化凸显了该国经济复苏的不均衡性,强劲的制造业出口与温和的国内价格压力并存。这种组合对全球通胀轨迹和央行政策路径有影响。
美元指数回落至102.16附近,此前周二从接近18个月高点下跌0.35%。EUR/USD交易在$1.1210附近,GBP/USD在$1.3260附近,USD/JPY在158.30 yen附近。回落为其他货币在CPI报告可能改变美国利率前景之前提供了一些喘息空间。美元持续走弱可以缓解全球金融状况,减轻新兴市场资产和美元计价大宗商品的压力。然而,比预期更热的通胀读数可以通过恢复美联储收紧预期来迅速逆转美元的疲软。
布伦特原油上涨至$106.60一桶,美国原油接近$94.96,此前胡塞武装袭击沙特后供应担忧持续。昂贵的油在整个市场中仍然重要,提高企业成本、挤压家庭支出能力并使央行控制通胀的努力复杂化。油价中嵌入的地缘政治风险溢价为评估通胀前景的交易商增加了另一层不确定性。如果油价继续上涨,它可以抵消较软核心消费者价格数据带来的任何缓解,使整体通胀状况比市场目前预期的更持久。
黄金保持在$4,160一盎司附近,比特币交易在$83,700附近,延续周二约1.6%涨幅后的复苏。两种资产都面临周三的通胀考验,因为提振美元和债券收益率的CPI意外可能挑战它们近期的稳定性。每种资产的驱动因素差异很大,黄金受益于其作为通胀对冲的传统角色,而比特币吸引寻求替代价值储存的投资者。它们对宏观经济数据的关联反应表明,在当前环境下,无论其根本不同的价值主张如何,两者都被视为对美元敏感的资产。
美国CPI于周三8:30 a.m. ET公布,经济学家预期3.6%年率标题通胀和0.2%月率核心通胀。核心不包括食品和能源,帮助交易商评估更广泛的经济价格压力。较强的读数可能将10月美联储加息约22%的概率提高,而较软的读数可能进一步降低该概率。该报告可能是本周最重要的经济事件,有可能同时推动股票、货币、债券和商品。交易商应特别关注核心数据,因为它提供了比受波动性能源价格影响的标题数字更清晰的潜在通胀趋势信号。
美国银行、摩根士丹利和贝莱德周三报告,开启金融板块财报的繁忙一天。美国银行在$1.21 billion金融犯罪监控监管罚款后面临额外审查。该银行预计季度每股收益影响17 cents,其股价在周二常规交易下跌1.1%后盘后下跌2.7%。监管罚款和盈利压力的组合为美国银行投资者创造了具有挑战性的叙事,即使更广泛的银行板块试图摆脱本周早些时候的初始财报惊喜。摩根士丹利和贝莱德的结果将提供金融机构如何应对当前高利率和持续通胀环境的进一步洞察。
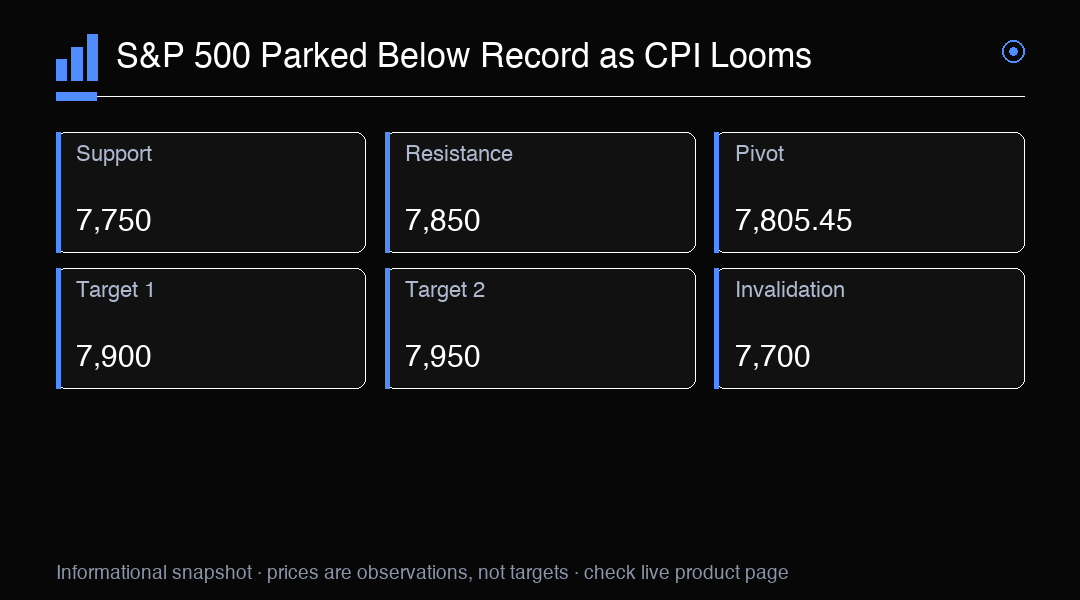
交易前景集中在周三的CPI报告及其对美联储政策的影响。较热的读数可能重新给债券和股票带来压力,而较软的读数可能触发风险资产的缓解反弹。标普500略低于其纪录高位的定位表明,市场在承诺新高之前正在等待通胀得到遏制的确认。支撑位7,750,阻力位7,850,枢纽位7,805.45。突破7,850将目标7,900,跌破7,750将暴露7,700。交易商还应关注周四的生产者价格数据和持续的财报季以获取额外方向。
交易洞察
标普500停在略低于其7,805.45的纪录高位,周三的CPI报告是关键催化剂。支撑位7,750,阻力位7,850。突破7,850将目标7,900,跌破7,750将暴露7,700。关注3.6%标题和0.2%核心CPI数据,以及美国银行、摩根士丹利和贝莱德的银行财报。