

要点:该银行表示,在第三季度财报公布前,其对支付类股票持乐观态度,理由是消费支出量强劲且结构性趋势有利。整个季度的消费支出量保持强劲,打消了投资者对支出常态化的担忧。该银行重点提及了NYSE:V、NYSE:MA、NYSE:TOST和NYSE:GLBE作为支付板块值得关注的股票。
该银行表示,整个第三季度的消费支出量保持强劲,打消了数月来对该板块造成压力的支出常态化担忧。9月的消费支出趋势在季度末保持稳健,为未来几周公布业绩的支付公司提供了坚实基础。该银行的乐观态度反映出其信心,即尽管宏观经济不确定性持续且经济其他领域信号混杂,消费者和企业的支出模式依然健康。强劲的支出量直接转化为支付处理商和卡组织的交易收入,这使得消费支出数据成为整个板块盈利模型和收入预测的关键输入。
该银行在其分析中指出,影响支付板块的更广泛结构性担忧已经改善,多项监管和颠覆性风险有所下降。该银行表示,支付类股票似乎相对不受更广泛市场担忧的影响,包括利率上升、通胀升高以及AI驱动的颠覆,这些因素已在金融服务行业的其他领域造成不确定性。这种相对绝缘是该银行认为该板块在当前水平具有吸引力的关键原因,尤其是在投资者寻找能够抵御波动宏观环境的板块之际。处理交易而非放贷的公司对利率周期的敞口低于传统金融机构,这赋予了它们防御性特质,在当前高利率和持续通胀的环境下尤为宝贵。
该银行表示,代理商务已成为银行卡支付的互补增长驱动因素,这一概念涉及AI代理代表消费者和企业自主执行交易。这一发展可能通过创造此前不存在的新交易流来扩大支付处理商的总体可寻址市场。代理商务预计不会取代卡组织,而是通过现有支付基础设施路由交易,使当今主导银行卡支付的同样公司受益。该银行将此视为一个有意义的面向未来的增长叙事,随着投资者开始将AI驱动的交易增长潜力与传统消费支出一并纳入定价,这将在长期内支撑该板块更高的估值。
该银行表示,经过多年估值压缩后,支付板块的估值相对于历史水平处于低位,许多股票的交易价格远低于其历史均值。这种估值重置为在财报公布前建仓的投资者创造了有利的风险回报设置,尤其是当基本面改善和消费支出数据强劲相结合时。当一个板块相对于自身历史和更广泛市场以折价交易时,积极的盈利超预期可能产生超幅股价波动,因为分析师上调预期且投资者重新评估增长轨迹。低估值与基本面改善的结合是价值导向型投资者在配置资本时所寻找的经典设置,该银行认为支付板块在第三季度财报季到来之际恰好提供了这种组合。
该银行重点提及NYSE:V和NYSE:MA作为支付板块值得关注的股票,理由是它们在全球银行卡支付中的主导地位以及从消费支出量增加中直接受益。这两家卡组织形成双头垄断,赋予它们显著的定价权和竞争对手难以复制或取代的高盈利能力。它们的规模优势、广泛的商户网络和强大的品牌认知度形成了令人生畏的准入壁垒,长期保护其市场地位。该银行对这两只股票在财报公布前持更为建设性的观点,反映出对其在充满挑战的宏观环境中维持增长和盈利能力的信心,而金融服务行业的其他领域面临更大的逆风。
该银行还标记了NYSE:TOST和NYSE:GLBE,作为寻求支付板块敞口的投资者值得关注的股票。Toast为餐厅提供集成支付和软件平台,创造了一个粘性生态系统,从软件订阅和支付处理中产生经常性收入。Global E-Commerce在跨境支付领域运营,受益于国际电子商务的持续增长和跨境交易日益复杂。两家公司都在受益于数字支付普及的长期增长趋势的细分市场中运营,它们较小的规模和较高的增长特征使其比卡组织波动更大,但如果盈利超预期并推动分析师修正预期,它们提供更大的上行潜力。
该银行对NASDAQ:PYPL和NASDAQ:RSKD在财报公布前持更为建设性的观点,认为这两家公司都处于有利位置,可以从板块顺风之中受益。PayPal在新管理层领导下一直在推进转型,旨在改善变现、扩展结账产品并简化产品套件以推动更高的参与度。Riskified为电子商务商户提供欺诈预防和拒付保护服务,随着在线交易量增长和欺诈手段变得更加复杂,这项服务变得更有价值。两家公司都处于有利位置,可以从支撑更广泛支付板块的同一顺风中受益,包括强劲的消费支出量、数字支付采用率不断提高以及代理商务的增长,后者可能通过其平台推动额外的交易流。
该银行对NYSE:FIS、NYSE:FISV和NYSE:FOUR表达了更为谨慎的立场,理由是对每家公司竞争地位和增长前景的具体担忧。Fidelity National Information Services和Fiserv在处理和商户收单领域运营,这些领域面临激烈竞争和重塑行业的技术变革带来的盈利压力。Shift4 Payments在支付领域运营,但客户群更为集中,这造成了特质风险,使公司更容易受到特定行业下滑的影响。该银行对这些股票的谨慎态度反映了对其在竞争环境中维持增长和盈利能力的担忧,在这种环境中,规模优势和网络效应日益决定哪些公司从支付交易流中获取最大价值。
对支付类股票的乐观态度正值更广泛市场面临多重逆风之际,包括高利率、持续通胀以及对经济前景日益增长的不确定性。从交易量而非利息收入中获利的支付公司对利率周期的敏感性低于银行或贷款机构,这在当前环境下赋予了它们结构性优势。这一优势意味着即使传统金融机构陷入困境,支付类股票也能表现良好,使其成为投资者在不确定宏观环境中导航的有用多元化工具。该银行的分析表明,这一结构性优势与强劲的消费支出数据和具有吸引力的估值相结合,为该板块在财报季及以后创造了令人信服的投资设置。
支付板块的第三季度财报将提供对该银行论点的下一个重大考验,并可能决定积极设置是否能转化为持续的股价上涨。投资者在评估财报时应关注消费支出量、收入增长、盈利趋势以及管理层对第四季度和全年前景的评论。鉴于该板块的估值压缩以及分析师修正预期可能推动估值扩张,超预期并上调指引的公司可能看到显著的股价上涨。相比之下,令人失望的结果可能引发大幅抛售,因为投资者重新评估该板块的增长前景,并质疑强劲的消费支出数据是否能在更具挑战性的经济环境中维持收入增长。
该银行对支付类股票的乐观态度反映了强劲的消费支出数据、改善的结构性趋势和具有吸引力的估值相结合,为第三季度财报公布前创造了有利设置。该银行对建设性和谨慎性股票的区分为寻求在财报公布前定位和管理板块内风险的投资者提供了路线图。在消费支出量强劲、结构性风险下降和估值处于多年低位的情况下,该设置有利于支付板块,适合愿意在财报公布前建仓的投资者在近期布局。投资者应关注重点提及股票的财报,以确认该银行的论点并寻找潜在入场点,同时密切关注管理层关于消费支出趋势、竞争动态以及代理商务对未来交易量影响的评论。
交易洞察
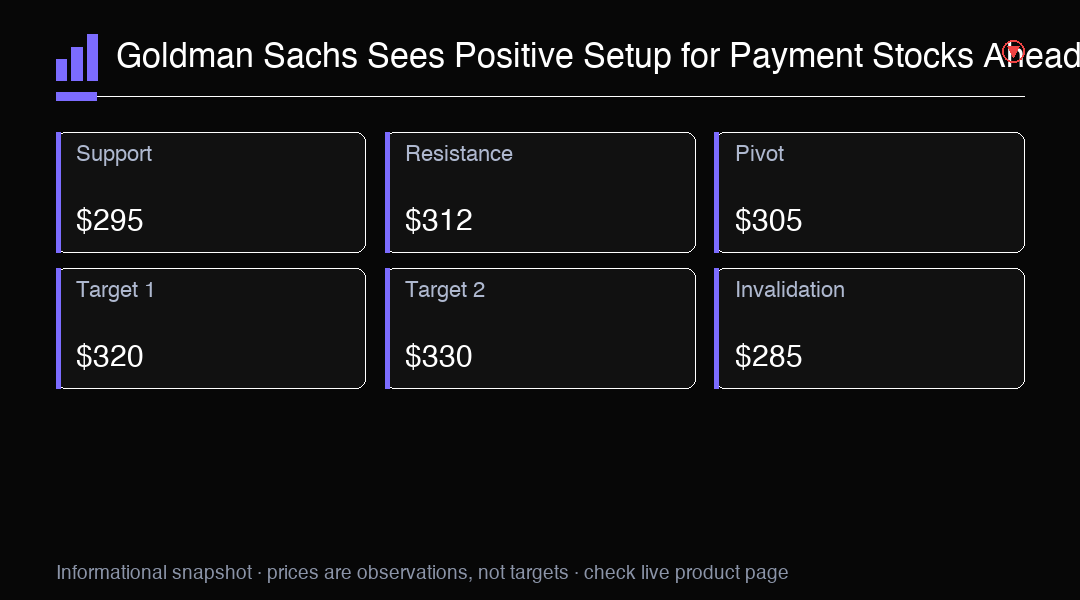
该银行对支付类股票的乐观态度得到强劲消费支出量、结构性风险下降和估值压缩的支撑。该银行在财报公布前看好NYSE:V、NYSE:MA、NASDAQ:PYPL、NYSE:GLBE和NASDAQ:RSKD,同时对NYSE:FIS、NYSE:FISV和NYSE:FOUR保持谨慎立场。Visa在$305为关键枢纽位,支撑位在$295,阻力位在$312。突破$312可能目标$320,而跌破$295将暴露$285。