

KEY POINTS: 高盛周三每股收益$17.01,轻松超过$12.86的市场预期。摩根大通报告每股收益$5.57,低于分析师预期的$5.93。高盛在盘前交易中上涨约3.8%,而摩根大通则逆转了最初的下跌,在平盘附近交易。
高盛第三季度每股收益$17.01,远高于$12.86的市场预期。净利润增长29%至$5.29 billion,收入增长23%至$18.68 billion。超预期主要由股票部门推动,收入飙升72%至$6.44 billion,衍生品活动和机构客户融资提供了支撑。固定利率、外汇和大宗商品收入下滑1%至$3.47 billion,表明同一公司内部在同一季度交易业务出现分化。这两个部门之间的对比凸显了当客户活动在不同资产类别之间轮动时,银行收入构成可以发生剧烈变化,也为解读未来几天其他大型银行的业绩提供了模板。
高盛的投资银行费用增长21%至$3.22 billion,资产和财富管理收入增长14%。银行费用数据表明资本市场活动持续强劲,尽管环比比较显示出年度增长数据之下的一些放缓。资产和财富管理提供了更稳定的收入来源,补充了波动较大的交易和银行业务线,使公司除了通常占据季度头条的市场业务外,拥有多个盈利来源。交易上行和银行费用增长的结合创造了平衡的盈利状况,回报了市场对公司捕捉资本市场不同领域收入能力的信心。
摩根大通第三季度利润$15.3 billion,即每股$5.57,低于分析师预期的$5.93。报告收入增长8%至$50.17 billion,未达到$51.23 billion的预期。调整后每股收益为$5.75,不包括$498 million的税后投资证券亏损。市场收入增长15%,股票增长49%,但固定利率交易下降4%,这种分化说明了为什么市场波动对不同交易台的影响取决于客户在哪里交易、对冲和寻求融资。证券亏损拖累了报告数据,但特许经营权的潜在盈利能力保持完整,调整后数据剥离了该特定项目,提供了更清晰的季度实际表现读数。
贷款仍然是摩根大通的强项。平均贷款增长10%,存款同比增长8%。除市场外的净利息收入增长6%至$24.7 billion。贷款增长为业绩未达预期提供了对冲,并帮助稳定了盘前交易中的股价,因为投资者关注银行核心存款特许经营权的韧性及其在任何市场条件下产生稳定收益的能力。8%的存款增长尤为重要,因为它表明银行即使在竞争环境中也在吸引和保留客户余额,为未来季度持续扩张贷款提供了原材料。
摩根大通预计2026年净利息收入约$106.2 billion(含市场)。其2027年初步基准预测为$107 billion(不含市场),相比今年约$97.2 billion。高于预期的预测是帮助摩根大通逆转盘前最初下跌的具体催化剂,因为交易员重新评估了银行在利率周期中的盈利能力,并认识到贷款特许经营权正在加速而非减速。2027年$107 billion的基准预测比今年$97.2 billion有显著提升,表明管理层预计贷款顺风将持续并可能随着利率环境演变而增强。
摩根大通CEO杰米·戴蒙强调了投资和消费的韧性,以及财政赤字、持续通胀、资产价格高企和利率上升的风险。他的评论将业绩置于更广泛的经济背景中,既承认复苏的韧性,也承认政策和市场风险可能破坏复苏。他言论中信心与谨慎的平衡反映了盈利数据本身呈现的混合画面,为投资者理解银行领导层如何看待经济轨迹及其对公司业务线的影响提供了框架。
两只股票的不同反应反映了其业绩超预期和未达预期的不同构成。高盛的超额表现集中在波动较大的交易和银行业务线,以上行惊喜回报了市场。摩根大通的不足在于标题盈利数据,但潜在的贷款和存款趋势保持完整,使股票在消化前瞻指引后恢复,分析师为更高的净利息收入轨迹调整了模型。最初标题反应随后对潜在基本面进行更深入评估的模式是财报季期间反复出现的主题,为关注第一波行情之外的交易者创造了机会。
两家银行的分化说明财报季正在产生不均衡的势头,而非统一方向。高盛股票收入飙升72%,摩根大通固定利率下降4%,表明不同资产类别的交易台在同一季度可以产生截然不同的结果。投资银行费用比较中,高盛增长21%,摩根大通年增长14%,揭示出资本市场活动中的类似分化,在交易量高企时期有利于拥有更强股票特许经营权的机构。对该行业的启示是,随着财报季推进,选股将比行业贝塔更重要,因为随着更多银行报告,赢家和输家之间的差距可能会扩大。
对于更广泛的财报季,这些报告支持持续的银行业活动,同时暴露出表面之下不均衡的势头。这只是财报季的开始,仍有大量行动在酝酿中。两家银行的贷款和存款数据表明,即使交易收入随市场条件波动,核心银行业务特许经营权仍然健康,摩根大通的前瞻指引尤其为股票在未来季度提供了基础。财报季仍处早期,这两家货币中心银行的业绩为后续报告设定了基准,特别是在交易收入、贷款增长和前瞻指引方面。
高盛3.8%的盘前涨幅和摩根大通恢复至平盘都反映了重新评估而非最初反应。市场首先对标题数字做出反应,然后对这些数字的构成做出反应,这种模式在整个财报季中反复出现,因为分析师和交易员消化完整发布。摩根大通的前瞻指引提供了逆转其最初下跌的具体催化剂,表明当潜在特许经营权实力被认可、市场透过标题未达预期看到更持久的趋势时,情绪可以迅速转变。
第三季度报告支持持续的银行业活动,同时暴露出整个行业不均衡的势头。这只是财报季的开始,仍有大量行动在酝酿中。关键要点是标题盈利未达预期可以被强劲的前瞻指引和核心业务实力所克服,而由波动性交易收入驱动的超预期在被视为盈利能力的持久改善之前可能需要更多审视。这两家货币中心银行之间的分化定下了一个财报季的基调,在这个财报季中,构成比标题更重要,透过交易噪音看到贷款和存款基本面的能力将区分最强表现者和其他机构。
交易洞察
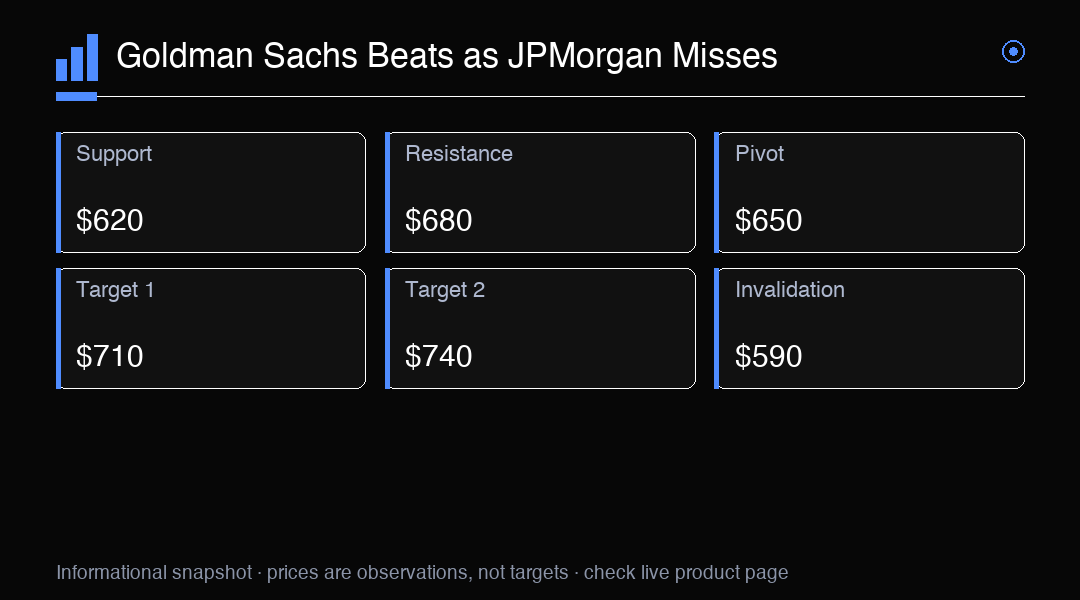
高盛的超预期由股票收入飙升72%和投资银行费用增长21%推动,使交易和银行业务线成为关键驱动因素。摩根大通的未达预期被2026年$106.2 billion和2027年$107 billion的净利息收入预测所克服。GS在$650是关键枢纽,支撑位$620,阻力位$680。突破$680可能目标$710,跌破$620将暴露$590。