

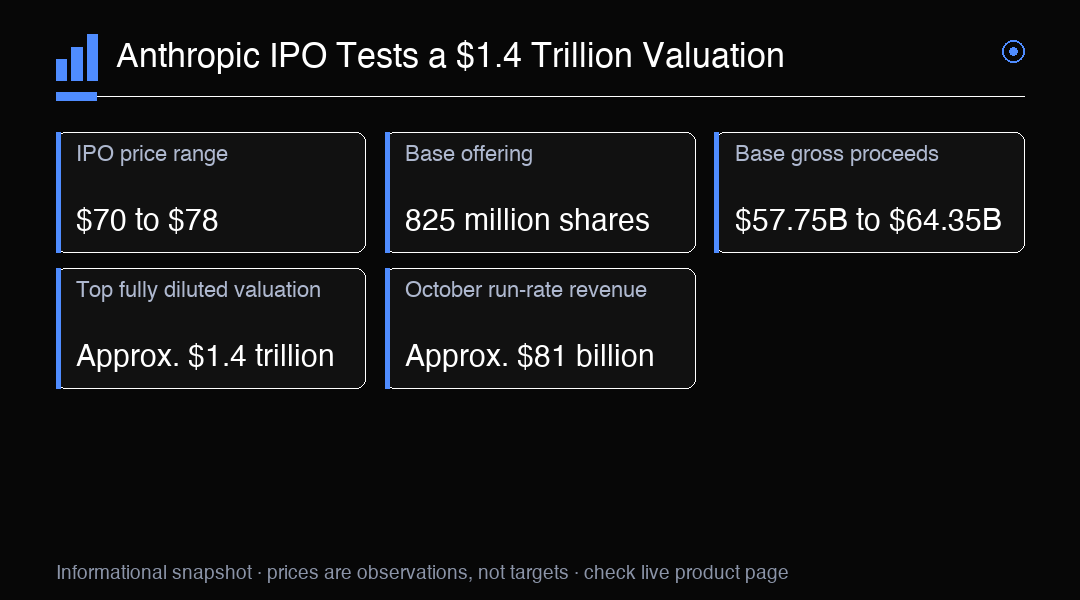
Anthropic于2026年11月10日提交修订后的初步招股说明书,列出一项可能考验投资者对近期最大规模科技上市之一需求的发行计划。公司估计每股A类股价格区间为70至$78,计划发行总计8.25亿股。这些是初步条款,并非最终价格,也不保证股票会在某个特定日期开始交易。招股说明书仍待完成,发行生效和最终定价仍有待满足相关条件。这个区别很重要:按当前区间计算的估值描述的是一项可能进行的交易,而股票上市后市场最终给予的估值可能不同。
8.25亿股基础发行包括Anthropic发行的801,351,354股,以及售股股东发行的23,648,646股。按所述价格区间计算,基础发行的费用前总募资额约为577.5亿至$643.5亿。若每股定价$78,公司发行的股票在扣除费用前可带来约$625亿。售股股东发行的股票计入发行总量,但所得款项不归Anthropic。承销商还可能额外购买最多1.2375亿股。若行使该选择权,售出股份数量可能增加,但这部分不属于8.25亿股基础发行,也不应视为确定会售出的股份。
拟议价格区间上限对应约$1.4万亿的全面摊薄估值。全面摊薄计算会根据相关假设,纳入股份及其他与股份挂钩的工具;这与单纯用发行价乘以已发行在外股份数不同。按已发行在外股份计算,估值则接近$1万亿。这两个数字基于不同的股份数量口径,因此若不说明口径就直接比较,可能会让发行条款显得前后矛盾。全面摊薄估值涵盖范围更广,也体现潜在摊薄影响。两种计算都不是最终市值:发行价仍属初步价格,上市后投资者给予的估值将取决于最终条款和后续交易。
收入增长是评估估值的重要参考之一。Anthropic报告称,截至10月31日,收入运行率约为$810亿,较9月30日增加$100亿。收入运行率是根据近期期间数据年化得出的指标,并非公司已经在完整一年内取得的收入。它可以反映近期业务活动的速度,但不能证明这一速度会持续。投资者将运行率与拟议估值比较时,应留意其时间口径,并将其与已报告期间收入区分开来。因此,$810亿可为此次发行提供有用背景,但在估值比较中不应替代经审计收入或已完成年度的收入。
公司还报告称,2026年前九个月收入为$332.42亿,同期净亏损为$1,040.39亿。可转换工具的公允价值变动对已报告亏损有重大影响。解读已报告业绩时,这一点十分关键:若净亏损包含大额估值变动,其结果可能与经营表现大不相同,而现有信息也不能证明亏损会以相同规模再次发生。同时,该亏损仍是已报告财务状况的一部分。均衡解读应同时考虑九个月内取得的收入、所指出的亏损会计影响,以及将任一数字外推至报告期以外的局限。
期间收入与运行率收入之间的差距说明,投资者在使用指标前应先确认每项指标的含义。九个月收入是特定期间内已报告的金额;收入运行率则是与具体日期挂钩的年化快照。两者覆盖的时间长度不同,不能视为可直接比较;运行率也不会抵消已报告净亏损。两项数据合起来显示,公司近期收入规模较大,同时报告了金额可观、构成受到公允价值变动重大影响的亏损。初步发行文件列出这些数据,作为可能上市的背景信息,但并未解答投资者将如何权衡增长、盈利能力、摊薄或估值。
Anthropic已申请在纳斯达克全球精选市场上市A类股,拟用股票代码ANT。上市申请和拟定代码说明了计划中的上市地点和代码,但本身不能确认上市已生效,也不能确认股票会在某个特定日期开始交易。尤其不应将11月19日视为确定的上市日期。招股说明书仍属初步文件,最终定价和发行生效仍有待满足相关条件。发行价、股份数量、时间或其他条款变化,都可能影响基于当前区间作出的计算。关注这项拟议交易的投资者,应在每项估算旁保留文件仍属初步阶段这一限定,并避免将暂定时间表当作已经完成的事件。
股份供给是估值分析的另一部分。公司计划发行的801,351,354股新股将在扣除费用前为Anthropic带来资金;售股股东出售的23,648,646股则为这些股东带来所得款项。承销商另有最多1.2375亿股的额外购买选择权,构成另一项潜在股份供给来源。若该选择权获行使,售出股份数量将超过基础发行数量;是否行使以及行使多少仍不确定。解读募资额和每股估值时,这些区别很重要。总募资额不等于扣费后的净额,基础发行也不包括承销商选择权可能增加的全部股份。
较高的初步估值也应结合它尚未回答的问题来理解。所述数字不保证未来收入、利润率或市场价值。收入运行率不是未来业绩承诺,九个月亏损也不能脱离已报告的公允价值影响来解读。全面摊薄估值采用的股份口径比已发行在外股份估值更广,而最终发行价和上市条件仍未确定。这些事实带来多个彼此独立的分析问题,而非单一结论:使用的是哪个期间的收入,估值采用什么股份数量口径,发行中有多少属于新股,以及哪些财务指标是已报告数据、哪些是年化数据。明确这些区别,有助于提高比较的有效性,减少对单一醒目估值数字的依赖。
从更广泛的市场角度看,NAS100可作为人工智能和科技领域敞口的宽基代理,但不提供Anthropic的直接敞口,也不是ANT的替代投资或风险对冲工具。该指数的成分股和权重与Anthropic不同,指数表现也无法说明新股上市后将如何交易。宽基科技指数与单只首次公开募股之间的关系会随市场状况变化。当交易尚未最终定价或生效时,这一区别尤其重要。NAS100可用于观察科技市场整体状况,但不能替代公司特定信息,也不能直接衡量市场对Anthropic股票的需求。
解读拟议交易,首先应从条款及其限制着手。Anthropic已申请发行8.25亿股基础股份,估计每股价格为70至$78,承销商还可能额外购买最多1.2375亿股。价格区间上限对应约$1.4万亿的全面摊薄估值,而按已发行在外股份计算的估值接近$1万亿。公司报告称,截至10月31日收入运行率约为$810亿;2026年前九个月收入为$332.42亿,净亏损为$1,040.39亿,且亏损受到可转换工具公允价值变动的重大影响。最终定价、发行生效和首次交易时间仍不确定。每次提及估值和日程,都应保留这些限定。
交易洞察
将初步全面摊薄估值与股份数量口径、发行结构及各项收入指标的时间范围对照分析。NAS100提供人工智能和科技市场整体背景,但不代表直接持有ANT,也不是ANT的替代投资或风险对冲工具。