

ĐIỂM CHÍNH: S&P 500 tăng 0.6% thứ Sáu để đóng cửa ở 7,811.54, gần kỷ lục thứ Ba, kết thúc tuần tăng 1.2%. Dow tăng 423 điểm lên 51,654.95, trong khi Nasdaq tăng 0.6% lên 27,366.17. Hợp đồng tương lai S&P 500 tăng 0.3% đầu thứ Hai, trong khi hợp đồng tương lai Nasdaq-100 tăng khoảng 0.4%. Tuần tới mang đến kết quả kinh doanh ngân hàng bắt đầu thứ Ba và báo cáo CPI vào thứ Tư lúc 8:30 sáng ET.
Đợt tăng thứ Sáu chấm dứt một tuần mà S&P 500 tăng 1.2%, đưa chỉ số đến gần kỷ lục đặt ra vào thứ Ba. Dow tăng 423 điểm lên 51,654.95 và Nasdaq tăng 0.6% lên 27,366.17 xác nhận độ rộng của đợt tăng trên các chỉ số chính. Các công ty nhỏ hơn tụt hậu trong tuần, với Russell 2000 mất 0.9%, sự phân kỳ gợi ý rằng đợt tăng vẫn tập trung vào các công ty tăng trưởng vốn hóa lớn thay vì mở rộng trên toàn thị trường. Sự tập trung đặt ra câu hỏi về tính bền vững của đợt tăng nếu sự tham gia không mở rộng.
Phiên thứ Hai mở đầu với hợp đồng tương lai S&P 500 tăng 0.3% và hợp đồng tương lai Nasdaq-100 tăng khoảng 0.4%, mở rộng đà tích cực vào tuần mới. Hợp đồng tương lai châu Âu cũng tăng, cung cấp bối cảnh hỗ trợ cho những giờ đầu tiên. Giao dịch có thể thưa thớt hơn bình thường: Nhật Bản đóng cửa nghỉ lễ và thị trường trái phiếu Mỹ nghỉ Columbus Day, mặc dù cổ phiếu Mỹ giao dịch bình thường. Sự tham gia giảm có thể khuếch đại các biến động theo một hướng, vì thanh khoản thấp hơn có nghĩa là cần ít lệnh hơn để di chuyển giá. Thị trường mỏng có thể tạo ra phản ứng quá lại với tin tức mà bình thường sẽ được hấp thụ từ từ hơn.
Thỏa thuận phổ tần của SpaceX kích hoạt đợt định giá lại mạnh mẽ trong viễn thông vang vọng trên toàn ngành. Công ty đồng ý mua danh mục phổ tần 800 MHz toàn quốc của Grain Management, được cho là với giá $8 billion. T-Mobile đóng cửa thứ Sáu giảm 13.3%, AT&T mất 9.8% và Verizon giảm 8.8%. Các nhà khai thác tháp phát sóng tăng giá tin tức này, vì thỏa thuận gợi ý rằng tài sản phổ tần không dây mang giá trị chiến lược mà các nhà mạng hiện tại có thể cần phải bằng hoặc vượt qua. Đợt định giá lại diễn ra nhanh chóng và khốc liệt, với ba nhà mạng lớn cùng nhau mất một phần đáng kể giá trị thị trường trong một phiên, quy mô khiến các quản lý danh mục buộc phải đánh giá lại danh mục viễn thông của họ.
Amazon và Apple mang đến các phát triển riêng vào thứ Hai góp phần vào câu chuyện tuần. Amazon đang thảo luận thương vụ mua lại startup AI Decart với giá $7 billion, chưa có thỏa thuận nào được công bố. Thương vụ tiềm năng tín hiệu công ty sẵn sàng chi tiêu quyết liệt để xây dựng năng lực trí tuệ nhân tạo và cạnh tranh trong bối cảnh AI phát triển nhanh chóng. Apple giảm 1.1% thứ Sáu sau khi việc cắt giảm đặt hàng linh kiện cho các mẫu iPhone 18 Pro gây lo ngại về nhu cầu trong giới nhà đầu tư. Sự sụt giảm thêm áp lực gần đây lên cổ phiếu, khi các nhà giao dịch đặt câu hỏi liệu chu kỳ sản phẩm tiếp theo có mang lại tăng trưởng cần thiết để biện minh cho mức định giá mà thị trường đã gán cho công ty.
Thị trường quốc tế cho thấy bức tranh trái chiều phân kỳ so với hợp đồng tương lai Mỹ mạnh hơn. Kospi Hàn Quốc giảm 2.2% và cổ phiếu Đài Loan giảm 0.5%, trong khi cổ phiếu blue chip Trung Quốc tăng nhẹ 0.1%. Sự phân kỳ so với hợp đồng tương lai Mỹ mạnh hơn cho thấy đợt phục hồi Wall Street thứ Sáu chưa tạo ra đợt tăng giá toàn cầu đồng nhất. Các yếu tố khu vực, bao gồm dữ liệu kinh tế địa phương và kỳ vọng chính sách, tiếp tục thúc đẩy hiệu suất độc lập với quỹ đạo thị trường Mỹ. Sự thiếu vắng đợt tăng giá toàn cầu gợi ý rằng nhà đầu tư quốc tế đang chờ xác nhận thêm trước khi cam kết vào tài sản rủi ro.
Giá dầu giảm khi căng thẳng địa chính trị hạ nhiệt và lo ngại nguồn cung giảm bớt. Brent giảm 1.5% xuống $103.18 một thùng, trong khi WTI giảm về phía $90.31. Đề xuất ngừng bắn năng lượng Nga-Ukraine của Trump và nguồn cung diesel Nga bổ sung làm dịu lo ngại về gián đoạn nguồn cung trước mắt đã hỗ trợ giá trong các phiên trước. Sự giảm giá năng lượng loại bỏ một nguồn áp lực lạm phát, mặc dù cả hai chuẩn vẫn ở mức đủ cao để giữ chi phí đầu vào cho doanh nghiệp và người tiêu dùng ở các mức làm phức tạp con đường của ngân hàng trung ương về lãi suất thấp hơn.
Đô la duy trì phần lớn sức mạnh gần đây, với chỉ số gần 102.14, gần mức cao 18 tháng. EUR/USD giao dịch quanh $1.1210 sau năm tuần giảm, GBP/USD dao động quanh $1.3245 và USD/JPY ở mức khoảng 158.10 yên. Sức mạnh đô la dai dẳng phản ánh khoảng cách giữa hiệu suất kinh tế Mỹ và các nền kinh tế lớn khác, cũng như chênh lệch lãi suất tiếp tục có lợi cho tài sản bằng đô la. Đối với các nhà xuất khẩu Mỹ, đồng tiền mạnh tạo ra gió ngược có thể làm xói mòn sức cạnh tranh trên thị trường quốc tế, có thể ảnh hưởng đến lợi nhuận doanh nghiệp trong các quý tới.
Vàng duy trì trên $4,200, giao dịch gần $4,206, trong khi bạc đạt trên $61.10. Dầu mềm và đô la ổn định hỗ trợ kim loại quý, vì sự kết hợp giá năng lượng thấp hơn và đồng tiền ổn định làm giảm chi phí cơ hội của việc nắm giữ kim loại không sinh lãi. Bitcoin ổn định quanh $83,800 và Ether duy trì gần $2,540, cho thấy phức hợp tiền mã hóa đang tìm sàn sau biến động gần đây. Sức mạnh kim loại quý cùng với tiền mã hóa ổn định gợi ý rằng nhà đầu tư đang duy trì tiếp xúc với tài sản thay thế bất chấp đợt tăng của thị trường chứng khoán, một mẫu hình thường kéo dài khi sự bất ổn về triển vọng vĩ mô vẫn cao.
Kết quả kinh doanh ngân hàng bắt đầu thứ Ba với JPMorgan, Goldman Sachs, Citigroup và Wells Fargo, tiếp theo là Bank of America và Morgan Stanley vào thứ Tư. Khởi đầu mùa kết quả kinh doanh cung cấp bài kiểm tra thực tế đầu tiên về việc liệu Mỹ doanh nghiệp có thể mang lại tăng trưởng mà định giá chứng khoán đòi hỏi. Kết quả kinh doanh quý 3 S&P 500 dự kiến tăng hơn 30%, đặt ra tiêu chuẩn khó khăn cho hiệu suất doanh nghiệp. Mức cao đó có nghĩa là ngay cả kết quả tốt cũng có thể không đủ để biện minh cho mở rộng bội số thêm, và thất vọng có thể kích hoạt định giá lại mạnh mẽ trên toàn thị trường. Nhà đầu tư sẽ xem xét kỹ lưỡng hướng dẫn và bình luận hướng tới cũng như các con số chính.
ASML công bố thứ Tư và TSMC theo sau thứ Năm, cung cấp các kiểm tra quan trọng về đầu tư bán dẫn và chuỗi cung ứng AI. Lợi nhuận hàng quý của TSMC dự báo tăng 65% lên $23.4 billion sau khi doanh thu tăng 50%, tốc độ tăng trưởng đáng chú ý phản ánh nhu cầu không thể thỏa mãn đối với chip tiên tiến. Hiệu suất ngành bán dẫn rất quan trọng vì nó nằm ở giao điểm của việc xây dựng AI và chu kỳ công nghệ rộng hơn. Kết quả mạnh mẽ từ các công ty này sẽ xác nhận các kế hoạch chi tiêu vốn đã thúc đẩy định giá lại ngành, trong khi bất kỳ sự thiếu hụt nào có thể đặt câu hỏi về tính bền vững của quỹ đạo chi tiêu đã nâng đỡ đợt tăng giá.
CPI thứ Tư đến lúc 8:30 sáng ET và là bản công bố kinh tế quan trọng nhất trong tuần. Các nhà kinh tế dự báo lạm phát toàn diện hàng năm 3.7% và lạm phát cốt lõi 2.5%. Thị trường vẫn ưa thích Fed tạm dừng vào tháng 10, nhưng gán khoảng 86% xác suất cho việc tăng lãi suất vào tháng 12, phản ánh tính dai dẳng của áp lực giá cả. Một số liệu nóng hơn có thể hồi sinh áp lực lên trái phiếu và cổ phiếu, vì nó sẽ tín hiệu rằng lạm phát vẫn dai dẳng đủ để đòi hỏi thắt chặt thêm. Thứ Năm mang đến giá sản xuất và bán lẻ, kiểm tra cả áp lực lạm phát và nhu cầu hộ gia đình. Lợi suất trái phiếu 10 năm Mỹ kết thúc thứ Sáu quanh 5.24%, giữ chi phí vay mượn cao và duy trì áp lực lên định giá chứng khoán trên toàn thị trường.
Thông tin giao dịch
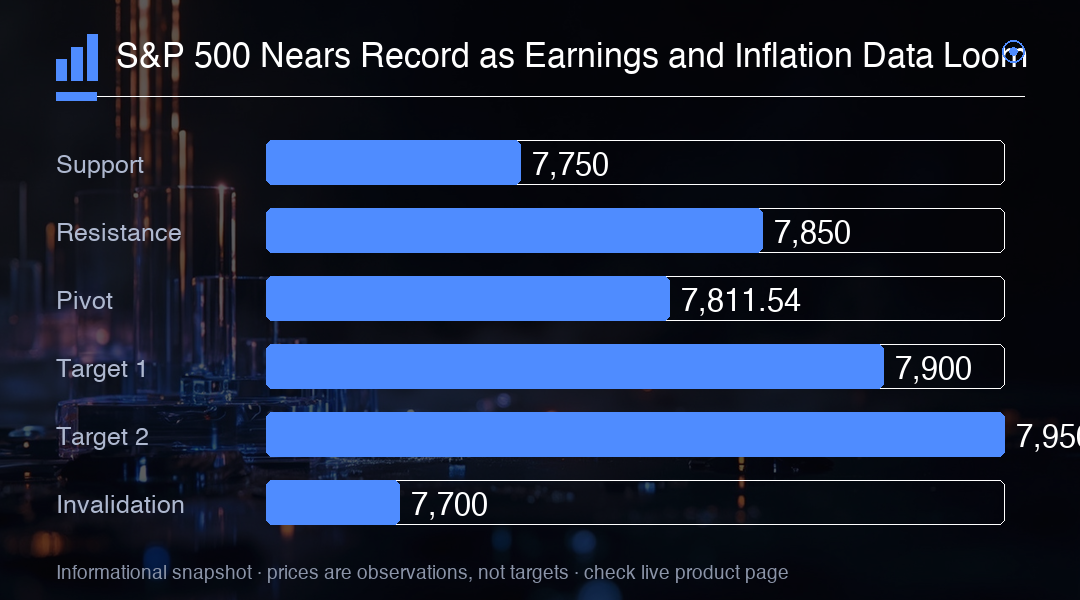
S&P 500 ở gần mức kỷ lục với kết quả kinh doanh và dữ liệu lạm phát là chất xúc tác tiếp theo. Đóng cửa trên kỷ lục sẽ xác nhận xu hướng tăng, trong khi không thể phá vỡ có thể tín hiệu kiệt sức. Theo dõi mức 7,811.54 như điểm xoay, với hỗ trợ ở 7,750 và kháng cự ở 7,850. Số liệu CPI thứ Tư là sự kiện vĩ mô chính, với số liệu nóng hơn có thể gây áp lực lên các ngành nhạy cảm với lãi suất.