

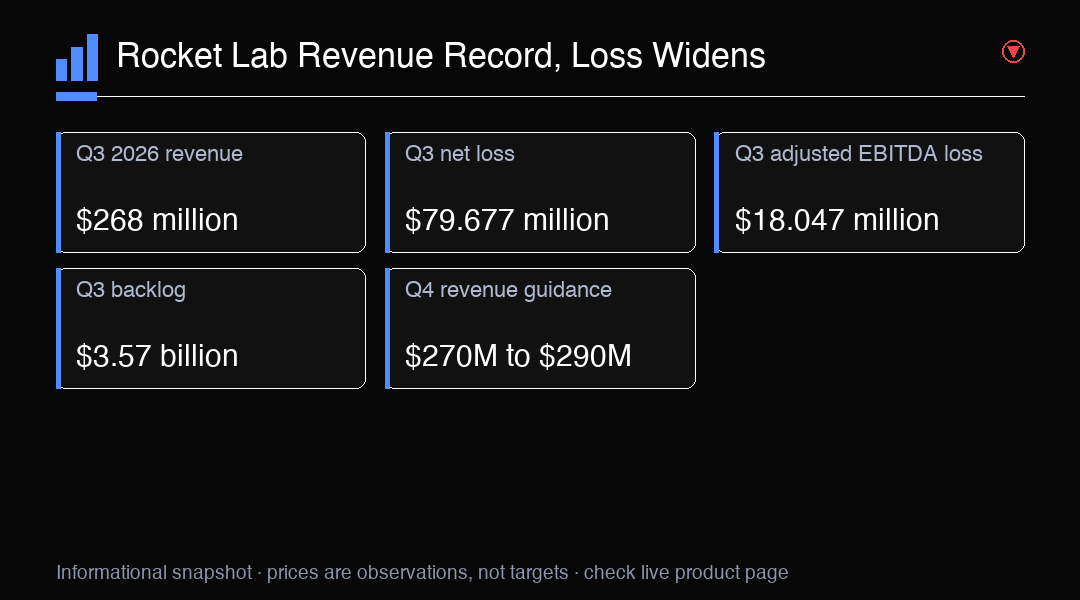
Kết quả quý III của Rocket Lab làm nổi bật hai khía cạnh khác nhau trong câu chuyện tăng trưởng của công ty. Doanh thu đạt mức kỷ lục $268 triệu, tăng 73% so với cùng kỳ năm trước, trong khi khoản lỗ ròng theo GAAP tăng lên $79.677 triệu từ $18.257 triệu. Công ty cũng báo cáo khoản lỗ EBITDA điều chỉnh là $18.047 triệu. Nhìn chung, các số liệu cho thấy hoạt động mở rộng nhanh chóng đi cùng khoản lỗ đáng kể trên phương diện kế toán và hoạt động. Tự chúng chưa xác định được tốc độ công ty có thể chuyển nhu cầu thành lợi nhuận bền vững. Doanh thu đo lường doanh số được ghi nhận trong quý, còn các khoản lỗ phản ánh những khía cạnh khác nhau của chi phí và khoản chi liên quan đến hoạt động kinh doanh. Xem xét đồng thời các số liệu này giúp hiểu đầy đủ hơn về kỳ báo cáo thay vì chỉ dựa vào tốc độ tăng trưởng. Cách nhìn này cũng giữ rõ sự khác biệt giữa quy mô hiện tại và hiệu quả kinh tế cần có để duy trì quy mô đó.
Diễn biến giá cổ phiếu cũng cần được đánh giá theo các khung thời gian riêng biệt. Cổ phiếu Rocket Lab tăng 10.9% trong phiên giao dịch thường lệ hôm thứ Hai, sau đó giảm khoảng 5% trong giao dịch sau giờ khi kết quả được công bố. Biến động đầu tiên phản ánh giao dịch trong phiên thị trường thường lệ; biến động sau đó diễn ra sau khi công bố kết quả kinh doanh. Gộp hai diễn biến này thành một hướng đi duy nhất trong ngày sẽ che khuất trình tự thời gian. Mức giảm sau giờ cho thấy phản ứng ban đầu tiêu cực, nhưng không xác định được nhà đầu tư sẽ kết luận gì sau khi phân tích thêm hoặc phiên thường lệ tiếp theo sẽ diễn biến ra sao. Giá trong phiên thường lệ và giá sau giờ là những quan sát riêng biệt, mỗi mức phản ánh giao dịch tại một thời điểm khác nhau. Trình tự này cung cấp bối cảnh hữu ích cho báo cáo lợi nhuận, nhưng không giải thích được lý do của mọi bên tham gia hay quyết định đánh giá sau đó của thị trường.
Tăng trưởng doanh thu là thước đo rõ ràng về quy mô hoạt động, nhưng tính bền vững của tăng trưởng phụ thuộc nhiều hơn con số phần trăm nổi bật. Mức tăng 73% so với cùng kỳ năm trước so sánh quý này với cùng kỳ năm ngoái. Con số đó không cho biết tốc độ này có tiếp tục hay không, từng mảng kinh doanh đóng góp đồng đều đến đâu, hoặc bao nhiêu doanh thu chuyển thành lợi nhuận gộp và tiền mặt. Những câu hỏi này quan trọng với một công ty đầu tư vào dịch vụ phóng, hệ thống tàu vũ trụ và phát triển phương tiện phóng mới. Kết quả được báo cáo là mức tăng trưởng mạnh; bước phân tích tiếp theo là theo dõi cơ cấu doanh thu và các chi phí liên quan theo thời gian. Một phép so sánh cho thấy thay đổi giữa hai kỳ, còn chuỗi báo cáo có thể cho thấy sự mở rộng có trên diện rộng, duy trì liên tục hay chịu ảnh hưởng bởi thời điểm của các hoạt động riêng lẻ. Riêng con số này không trả lời được những câu hỏi đó, vì vậy nên đánh giá tăng trưởng doanh thu cùng với khả năng sinh lời và các chỉ tiêu dòng tiền.
Khoản lỗ ròng lớn hơn theo GAAP cần được chú ý song song với tăng trưởng đó. Khoản lỗ ròng tăng lên $79.677 triệu từ $18.257 triệu, thay đổi đáng kể so với quý cùng kỳ năm trước. Lợi nhuận theo GAAP bao gồm các khoản kế toán có thể khác với những thước đo dùng để đánh giá hiệu quả hoạt động, vì vậy nhà đầu tư có thể so sánh khoản lỗ được báo cáo với các thước đo điều chỉnh. Việc so sánh này không làm cho kết quả GAAP mất đi ý nghĩa. Nó giúp xác định phần nào trong bức tranh lợi nhuận có tính lặp lại, phần nào là phi tiền mặt hoặc được điều chỉnh theo cách khác, và liệu cơ sở chi phí có thay đổi cùng nhịp với doanh thu hay không. Khoản lỗ ròng được báo cáo vẫn là thước đo quan trọng của quý theo các quy tắc kế toán. Số liệu điều chỉnh có thể cung cấp một góc nhìn khác, nhưng phụ thuộc vào những khoản bị loại trừ và không thay thế kết quả đã báo cáo. Cần hiểu từng thước đo theo đúng bản chất trước khi kết luận về hướng đi của hiệu quả kinh tế công ty.
Khoản lỗ EBITDA điều chỉnh là $18.047 triệu, trong khi dòng tiền từ hoạt động kinh doanh theo GAAP dương $7.2 triệu. Hai thước đo này trả lời những câu hỏi khác nhau. EBITDA điều chỉnh tập trung vào cách nhìn lợi nhuận do công ty xác định trước một số khoản mục, lãi vay, thuế, khấu hao và phân bổ. Dòng tiền từ hoạt động kinh doanh ghi nhận lượng tiền được tạo ra hoặc sử dụng bởi hoạt động cốt lõi theo các quy tắc kế toán. Dòng tiền hoạt động dương trong quý là bằng chứng tích cực về biến động tiền mặt, nhưng một quý không chứng minh khả năng tạo tiền sẽ tiếp diễn. Cần giữ con số dòng tiền dương trong bức tranh chung mà không xem nó là vật thay thế cho khoản lỗ ròng. Tương tự, không nên hiểu khoản lỗ EBITDA điều chỉnh là phát biểu trực tiếp về lượng tiền thu hoặc chi trong kỳ. Các thước đo mô tả những phần riêng biệt của bức tranh tài chính; diễn biến qua các kỳ báo cáo tiếp theo sẽ cung cấp thêm bằng chứng về tính nhất quán và hiệu quả hoạt động.
Lượng đơn hàng tồn đọng đạt $3.57 tỷ, tăng 52% so với quý trước, và công ty liệt kê tổng cộng 117 chuyến phóng trong số đơn phóng tồn đọng. Các số liệu này mô tả công việc đã ký hợp đồng hoặc được lên lịch tại một thời điểm. Chúng giúp nhà đầu tư hình dung hoạt động tiềm năng trong tương lai, nhưng lượng đơn tồn đọng không đồng nghĩa với doanh thu đã ghi nhận, tiền đã thu hay các chuyến phóng đã hoàn thành. Thời điểm, yêu cầu của khách hàng, năng lực sản xuất và khả năng thực thi có thể ảnh hưởng đến thời điểm và cách công việc chuyển thành doanh thu. Mức tăng theo quý đáng chú ý, còn việc chuyển đổi thành công việc đã giao vẫn là thước đo thực tế cần theo dõi. Vì vậy, con số tồn đọng phản ánh lượng công việc nằm trong tổng số được báo cáo tại thời điểm đó, không phải cam kết mọi hạng mục sẽ hoàn thành vào một ngày cụ thể. Số chuyến phóng bổ sung một thước đo về hoạt động đã lên lịch, nhưng vẫn khác với số chuyến thực tế đã diễn ra. Có thể so sánh những thay đổi về đơn tồn đọng và công việc hoàn tất khi kết quả các kỳ sau được công bố.
Neutron bổ sung câu hỏi dài hạn về phát triển và khả năng thực thi vào bức tranh đơn hàng tồn đọng. Rocket Lab cho biết các hợp đồng phóng Neutron vượt $515 triệu và lượng đơn tồn đọng đạt 16 nhiệm vụ trước chuyến bay đầu tiên của phương tiện này. Chuyến phóng đầu tiên hiện được đặt mục tiêu không sớm hơn năm 2027, nên lịch trình này mang tính định hướng tương lai chứ chưa phải một cột mốc đã hoàn thành. Số nhiệm vụ và giá trị hợp đồng cho thấy sự quan tâm thương mại, nhưng không quyết định mức độ sẵn sàng kỹ thuật, thời điểm hay khả năng giao hàng cuối cùng. Nhà đầu tư có thể theo dõi tiến độ so với các cột mốc đã công bố, đồng thời phân biệt rõ giữa nhiệm vụ đã ký hợp đồng và chuyến phóng đã hoàn thành. Mốc thời gian nêu trên cũng đặt Neutron trong một khung thời gian dài hơn kết quả tài chính quý III được báo cáo. Công việc đã ký hợp đồng có thể giúp định hình kỳ vọng về hoạt động tiềm năng trong tương lai, còn các mốc phát triển và phóng cung cấp bằng chứng riêng về tiến độ. Cả tổng giá trị hợp đồng lẫn số nhiệm vụ đều không chứng minh phương tiện đã bay hoặc lịch trình dự kiến chắc chắn sẽ được thực hiện.
Dự báo quý IV đưa ra doanh thu từ $270 triệu đến $290 triệu và khoản lỗ EBITDA điều chỉnh từ $14 triệu đến $20 triệu. Dự báo thể hiện khoảng kết quả ban lãnh đạo công ty nêu cho quý sắp tới, không phải kết quả được đảm bảo. Xét về giá trị danh nghĩa, khoảng doanh thu cao hơn kết quả quý III, nhưng chỉ so sánh giữa hai quý không thể tính đến thời điểm, cơ cấu kinh doanh hay các yếu tố hoạt động khác. Khoảng lỗ EBITDA điều chỉnh cũng cho thấy công ty dự kiến tiếp tục ghi nhận khoản lỗ theo thước đo này. Kết quả tương lai có thể nằm trong hoặc ngoài dự báo tùy theo quá trình thực thi và điều kiện phát triển. Khoảng dự báo hữu ích vì trình bày kỳ vọng được công ty nêu cho cả doanh thu lẫn EBITDA điều chỉnh, nhưng không phải kết quả đã xác nhận của quý. Cần đọc dự báo khoản lỗ theo cùng thước đo với số EBITDA điều chỉnh được báo cáo và lưu ý các khoản bị loại trừ vốn có trong thước đo đó. Kết quả công bố thực tế sẽ cho thấy quý này so với các khoảng dự báo ra sao.
Sự kết hợp giữa doanh thu kỷ lục, khoản lỗ ròng lớn hơn, dòng tiền từ hoạt động kinh doanh dương và lượng đơn tồn đọng tăng lên đặt ra một số câu hỏi hữu ích cho các báo cáo tiếp theo. Tăng trưởng doanh thu có tiếp diễn qua các kỳ không? Khả năng tạo tiền có lặp lại không? Khoản lỗ ròng thay đổi thế nào khi công ty phát triển? Phần nào trong đơn tồn đọng chuyển thành chuyến phóng hoàn tất và doanh thu được ghi nhận, và Neutron tiến triển ra sao so với lịch trình đã nêu? Những câu hỏi này không đòi hỏi dự đoán biến động giá cổ phiếu tiếp theo. Chúng tạo khuôn khổ để phân biệt bằng chứng hoạt động đã được báo cáo với kỳ vọng về khả năng thực thi trong tương lai. Xem xét các câu hỏi cùng nhau giúp tránh coi tăng trưởng doanh số là bằng chứng lợi nhuận đang cải thiện, hoặc xem đơn tồn đọng là công việc đã hoàn thành. Mỗi chỉ tiêu có thể diễn biến khác nhau, và kết quả sau này sẽ giúp làm rõ liệu thay đổi ở một lĩnh vực có đi kèm thay đổi ở những lĩnh vực khác hay không. Khuôn khổ này duy trì trọng tâm vào hiệu quả và tiến độ đã công bố thay vì giả định kết quả từ một con số riêng lẻ.
Để có bối cảnh thị trường, kết quả của Rocket Lab liên quan đến một công ty hàng không vũ trụ riêng lẻ, còn NAS100 là công cụ đại diện cho chỉ số rộng. NAS100 không tạo mức độ tiếp xúc trực tiếp với RKLB; diễn biến của chỉ số có thể phản ánh nhiều công ty và lực tác động toàn thị trường khác với hoạt động của Rocket Lab. Nhà giao dịch có thể dùng biến động của chỉ số rộng để nắm bối cảnh chung, nhưng không nên xem đó là biểu hiện trực tiếp của lợi nhuận, lượng đơn tồn đọng hay chương trình phóng riêng của Rocket Lab. Do đó, chỉ số và công ty thể hiện những dạng thông tin thị trường khác nhau. Kết quả công ty mô tả các chỉ tiêu kinh doanh Rocket Lab đã báo cáo, còn diễn biến chỉ số phản ánh một nhóm doanh nghiệp rộng hơn. Phân biệt phạm vi này rất quan trọng khi xem xét mối liên hệ giữa báo cáo lợi nhuận và điều kiện thị trường chung. Cùng chia sẻ bối cảnh thị trường không khiến chỉ số trở thành thước đo trực tiếp doanh thu, khoản lỗ, dòng tiền hay hoạt động phóng tương lai của công ty.
Nhìn chung, quý của Rocket Lab kết hợp sự mở rộng mạnh đã được báo cáo với các khoản lỗ tiếp diễn và yêu cầu giao hàng đáng kể. Doanh thu và đơn tồn đọng cho thấy quy mô cùng các chỉ dấu về nhu cầu; dòng tiền là ảnh chụp riêng của quý; còn dự báo và mục tiêu Neutron mô tả những kế hoạch vẫn phụ thuộc vào khả năng thực thi. Phân biệt các thước đo này giúp tránh xem bất kỳ tiêu đề đơn lẻ nào là bức tranh đầy đủ về công ty. Kết quả tiếp theo có thể làm rõ liệu tăng trưởng có đi cùng hiệu quả kinh tế cải thiện và công việc đã lên lịch có chuyển thành hoạt động hoàn tất hay không. Cho đến lúc đó, các số liệu phù hợp nhất với cách đọc như bằng chứng về động lực tăng trưởng và rủi ro thực thi đang tiếp diễn, không đảm bảo kết quả cho cổ phiếu hay thị trường rộng. Kết quả cung cấp nhiều mảnh bằng chứng thay vì một kết luận duy nhất: doanh thu kỷ lục phản ánh doanh số trong quý, các khoản lỗ cho thấy những chỉ tiêu lợi nhuận âm tiếp diễn, dòng tiền hoạt động ghi nhận một kết quả tiền mặt riêng, còn đơn tồn đọng thể hiện công việc tiềm năng trong tương lai. Dự báo và lịch trình Neutron bổ sung bối cảnh hướng tới tương lai, nhưng không biến những kế hoạch đó thành kết quả đã hoàn thành.
Góc nhìn giao dịch
Khi đánh giá Rocket Lab, hãy tách biệt tăng trưởng doanh thu, khoản lỗ kế toán, dòng tiền từ hoạt động kinh doanh và khả năng chuyển đổi đơn tồn đọng. NAS100 là công cụ đại diện cho thị trường rộng, không tạo mức độ tiếp xúc trực tiếp với RKLB.