
Cổ phiếu Netflix giảm gần 6% xuống $64.60 trong phiên giao dịch sau giờ chính thức vào thứ Ba, kéo dài một năm khó khăn của cổ phiếu và để nhà đầu tư cân nhắc một doanh nghiệp có lãi trước một quỹ đạo tăng trưởng đang chậm lại. Cổ phiếu đã mất khoảng 27% trong năm nay trước thông báo, và kết quả xác nhận một công ty tạo tiền mặt rất mạnh nhưng vẫn chưa mang lại nhiều sự an tâm rằng vấn đề tăng trưởng của mình đang giảm nhẹ. Phản ứng phản ánh sự thất vọng chứ không phải lo lắng về sức khỏe tài chính của công ty.
Doanh thu quý ba tăng 11.8% lên $12.87 billion, trong khi lợi nhuận ròng tăng 44% lên $3.66 billion, cả hai con số đều chỉ ra một doanh nghiệp vẫn đang tích lũy dù tốc độ mở rộng đã hạ nhiệt. Lợi nhuận 87 xu mỗi cổ phiếu vượt kỳ vọng 82 xu, và doanh thu khớp kỳ vọng, vì vậy quý này là một mức vượt trội vận hành rõ ràng. Vấn đề là tăng trưởng chậm nhất trong gần ba năm, khiến trọng tâm nằm ở đà hơn là lợi nhuận, vì một công ty được định giá theo mở rộng tương lai không thể chịu được mức giảm tốc đó mà không có lời giải thích rõ ràng về cách nó sẽ tiếp tục.
Dự báo quý bốn thất vọng ở cả doanh số và lợi nhuận, chi tiết cuối cùng làm cổ phiếu di chuyển. Netflix dự kiến doanh thu $13.44 billion so với ước tính của phố Wall $13.51 billion, với lợi nhuận 67 xu mỗi cổ phiếu so với kỳ vọng 73 xu, một khoản thiếu hụt ở kết quả cuối lớn hơn đáng kể về mặt phần trăm so với mức thiếu doanh thu. Tổ hợp đó đã gần như lấn át mức vượt dự báo trong quý, khi nhà đầu tư tìm kiếm bằng chứng rằng doanh nghiệp có thể tăng tốc trước năm tới thay vì tiếp tục chậm lại.
Netflix hạ dự báo doanh thu quảng cáo xuống $2.7 billion từ $3 billion, một mức giảm 10% trúng thẳng vào phần của câu chuyện mà nhà đầu tư từng tin sẽ thúc đẩy tăng trưởng tương lai. Ban lãnh đạo quy cho việc triển khai chậm hơn dự kiến một số khả năng quảng cáo, cho thấy vấn đề nằm ở thực thi chứ không phải nhu cầu, vì khán giả và môi trường giá cả không xấu đi rõ rệt. Việc hạ dự báo quan trọng vì quảng cáo từng được kỳ vọng trở thành động cơ tăng trưởng thứ hai có thể dần giảm sự phụ thuộc vào thu nhập thuê bao, và việc nó hoạt động kém hứa hẹn để lại kinh doanh thuê bao gánh vác một mình. Nhà đầu tư sẽ theo dõi sát các dấu hiệu cho thấy mức thiếu hụt chỉ là tạm thời.
Mức vượt dự báo lợi nhuận còn được hưởng lợi từ thời điểm ghi nhận chi phí, một chi tiết thường bị lãng quên trong phản ứng trên bản tin nhưng đáng được xem kỹ. Lợi nhuận hoạt động đạt 34.6%, tăng từ 28.2% cùng kỳ năm trước, một phần vì chi phí đến muộn hơn dự kiến chứ không phải vì cơ sở chi phí cơ bản thực sự thu nhỏ. Dự báo cho quý cuối trỏ tới mức 26%, bao gồm tác động 1.2-percentage-point từ việc cắt giảm nhân sự, cho thấy một số chi phí hoãn khỏi quý ba sẽ trút hết vào sau. Vì vậy một phần sức mạnh của quý phản ánh thời điểm ghi nhận chi phí chứ không phải cải thiện lợi nhuận vĩnh viễn.
Triển vọng cả năm rộng lớn vẫn tương đối ổn định, và sự ổn định đó là lý do chính khiến cổ phiếu giảm thay vì sụp đổ. Netflix dự kiến doanh thu $51.1 billion, tăng 13%, và tỷ suất lợi nhuận hoạt động 31.5%, cả hai đều mô tả một doanh nghiệp lớn và quản lý tốt chứ không phải một doanh nghiệp gặp khó khăn. Doanh thu thuê bao đã vượt kỳ vọng, bù đắp mức thiếu hụt quảng cáo và cho thấy sản phẩm cốt lõi vẫn thu hút và giữ chân hội viên trả phí. Lo ngại của thị trường là liệu những con số cả năm vững chắc đó có cung cấp nền tảng cho tăng trưởng nhanh hơn, hay chỉ xác nhận một doanh nghiệp đã ổn định ở quỹ đạo chậm hơn.
Khả năng tạo tiền mặt vẫn đáng kể, dù dự báo đã hạ nhẹ, và mức giảm đủ nhỏ để một mình nó không biện minh cho biên độ biến động của cổ phiếu. Dòng tiền tự do hàng quý đạt khoảng $2.9 billion, và Netflix hạ dự báo cả năm xuống $12 billion từ $12.5 billion, chủ yếu vì một giao dịch bất động sản quý bốn dự kiến kéo chi tiêu về phía trước chứ không báo hiệu sự suy giảm của hoạt động cơ bản. Mức giảm nhỏ so với tổng tiền mặt mà công ty tạo ra, nhưng nó lấy đi một nguồn hỗ trợ đúng vào lúc câu chuyện tăng trưởng cần giúp đỡ.
Báo cáo này đến sau khoảng 1,000 vị trí bị cắt, tương đương 6% lực lượng lao động, và những thay đổi ở cấp cao trong mảng lập chương trình cho thấy ban lãnh đạo đang ép một cách tiếp cận nội dung khác. Cựu giám đốc điều hành Disney và Fox là Peter Rice thay thế Bela Bajaria, trong khi người đứng đầu mảng phim Dan Lin rời đi, và cuộc tái cấu trúc này nâng kỳ vọng về một chiến lược nội dung hiệu quả hơn sau một loạt tựa nổi tiếng không tạo ra được lượng xem đúng như ngân sách ngầm ý. Những thay đổi lãnh đạo quy mô này thường mất vài quý mới cho thấy kết quả, vì danh mục đang sản xuất phản ánh các quyết định đưa ra từ lâu trước khi đội mới nhậm chức.
Mức độ tham gia vẫn là một điểm áp lực quan trọng, và có thể nói là con số quan trọng nhất trong toàn bộ báo cáo vì nó nằm thượng nguồn của mọi phần trong mô hình. Netflix ghi nhận 97 tỷ giờ xem trong nửa đầu năm, tăng vỏn vẹn 2% so với cùng kỳ năm trước, nghĩa là khán giả hầu như không tăng trưởng dù cơ sở thuê bao mở rộng. Tăng trưởng lượng xem rất quan trọng cho việc giữ chân thuê bao và cho cơ hội quảng cáo: thu hút hội viên trả phí có giá trị, nhưng các nhà quảng cáo cũng cần những hội viên đó dành thời gian xem để doanh nghiệp quảng cáo đạt tiềm năng, và lượng xem đình trệ hạn chế sức ép giá mà quảng cáo cuối cùng có thể nắm giữ. Công ty đã lập luận rằng mức tham gia mỗi thành viên lành mạnh, nhưng con số tổng hợp mới là thứ các nhà quảng cáo đo lường, và mức tăng một chữ số để lại rất ít dư địa để xây doanh thu quảng cáo mà công ty từng dự báo.
Ban lãnh đạo đang đặt trọng tâm mới vào những bộ phim truyền hình và điện ảnh hấp dẫn, cùng nhiều chương trình được cấp phép hơn, phản ứng trực tiếp nhất sẵn có với một công ty tăng trưởng chậm lại vì nội dung của mình không được xem rộng rãi như con số khán giả ngầm gợi ý. Bằng chứng tiếp theo cần theo dõi là lượng xem mạnh hơn, thực thi quảng cáo cải thiện và việc quý bốn có đạt đúng triển vọng đã điều chỉnh hay không, vì đó là các biến số quyết định liệu cổ phiếu có thể ổn định lại. Nhà đầu tư sẽ muốn thấy doanh nghiệp quảng cáo ổn định trước khi tái định giá cổ phiếu theo tiềm năng dài hạn, và cho đến khi điều đó xảy ra, gánh nặng chứng minh nằm ở ban lãnh đạo.
Về mặt kỹ thuật, Netflix đang giữ trên các đáy gần đây nhưng vẫn trong xu hướng giảm rõ ràng sau mức sụt giảm trong năm nay, đó là bối cảnh để đánh giá mọi bản tin tương lai. Phá vỡ quyết đoán trên vùng gần bảy mươi đô la có thể báo hiệu áp lực bán đã cạn kiệt, trong khi phá vỡ dưới vùng sáu mươi thấp có thể mở đường cho việc thử lại các đáy của năm. Thị trường quyền chọn có khả năng định giá biến động cao quanh sự kiện lợi nhuận tiếp theo, nghĩa là cổ phiếu có thể lao mạnh theo một trong hai hướng tùy thuộc vào việc dự báo được nâng hay hạ thêm.
Nhìn chung, Netflix mang đến một mức vượt dự báo lợi nhuận nhưng thất vọng về dự báo, và thị trường chọn tập trung vào triển vọng thay vì quý vừa được công bố. Công ty vẫn tạo tiền mặt rất mạnh với cơ sở thuê bao vững chắc và khán giả mà ít đối thủ sánh kịp, nhưng tăng trưởng chậm hơn, dự báo quảng cáo yếu hơn và cuộc tái thiết lãnh đạo nội dung để cổ phiếu không có chất xúc tác rõ ràng trong ngắn hạn. Quý tới sẽ là bài kiểm tra quan trọng xem doanh nghiệp quảng cáo có phục hồi được hay không và xem tăng trưởng lượng xem có tăng tốc trở lại hay không, và cho đến khi một trong hai điều đó xảy ra, gánh nặng chứng minh vẫn ở ban lãnh đạo. Hiện tại, kết quả trỏ tới một doanh nghiệp ổn định và có lãi chứ không phải một doanh nghiệp đang gãy.
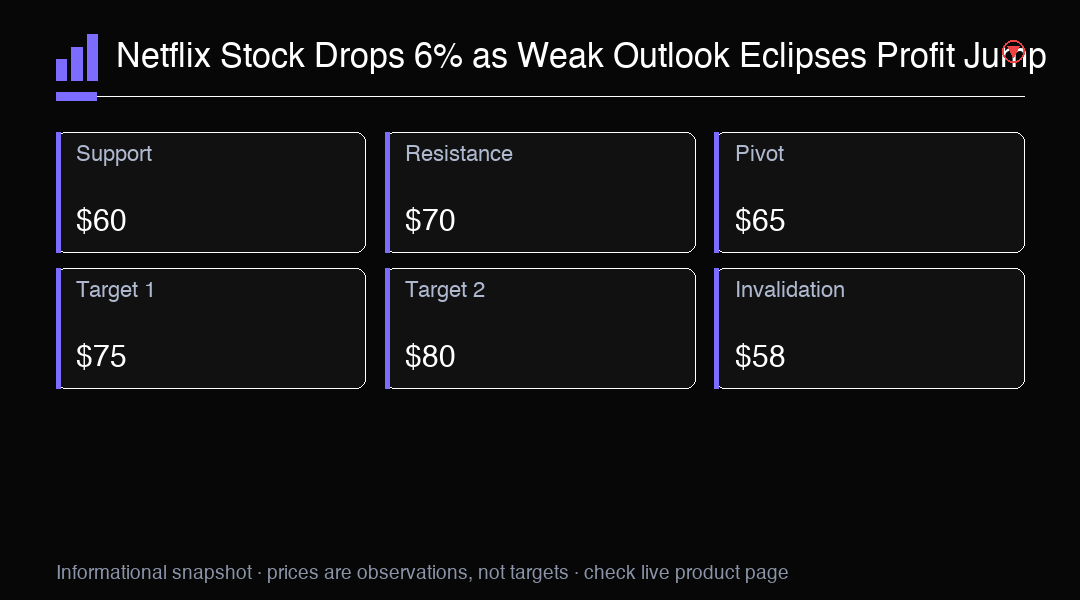
Thông tin giao dịch
Netflix giảm gần 6% xuống $64.60 sau khi dự báo quý bốn thất vọng và hạ dự báo quảng cáo năm 2026. Hỗ trợ chính ở $60. Theo dõi tăng trưởng lượng xem và thực thi quảng cáo.