

ĐIỂM CHÍNH: Chỉ số tổng hợp Nasdaq giảm 1.3% vào thứ Năm, mất 345 điểm để đóng cửa ở 27,193.34, hai phiên sau khi đạt kỷ lục. Doanh thu hóa niên của OpenAI tiến đến $50 tỷ, thấp hơn mức $70 tỷ đã lan truyền trước đó, cung cấp chất xúc tác cho đợt bán tháo công nghệ. Hợp đồng tương lai Mỹ chỉ ra một phục hồi nhẹ vào sáng sớm thứ Sáu, với hợp đồng Nasdaq-100 tăng khoảng 0.5% và hợp đồng tương lai S&P 500 tăng khoảng 0.3%.
Chỉ số tổng hợp Nasdaq giảm 1.3% vào thứ Năm, mất 345 điểm để đóng cửa ở 27,193.34, hai phiên sau khi đạt kỷ lục. Sự sụt giảm tập trung vào cổ phiếu chip, với Nvidia giảm 2.9%, Broadcom mất 4.3% và Micron giảm 4.8%. Mặc dù mức giảm chính, khoảng hai phần ba cổ phiếu S&P 500 tăng, gợi ý rằng đợt bán tháo hẹp và do lo ngại cụ thể thay vì né tránh rủi ro rộng rãi. S&P 500 giảm 0.5% xuống 7,765.36, trong khi Dow tăng 0.1%, làm nổi bật sự phân kỳ giữa các chỉ số nặng công nghệ và đa dạng hơn. Sự tập trung của mứt lở vào một số ít công ty bán dẫn có nghĩa là chỉ số chính bị ảnh hưởng ngay cả khi thị trường rộng hơn tương đối ổn định.
OpenAI cung cấp chất xúc tác cho đợt bán tháo công nghệ. Một báo cáo cho biết doanh thu hóa niên đang tiến đến $50 tỷ, thấp hơn đáng kể mức $70 tỷ đã lan truyền trước đó. Khác biệt kế toán liên quan đến doanh thu đối tác đám mây làm phức tạp việc so sánh, vì vậy khoảng cách doanh thu không thiết lập một sự sụt đổ đột ngột trong nhu cầu. Tuy nhiên, sự chênh lệch đủ để kích hoạt đánh giá lại định giá liên quan đến AI trên toàn thị trường, đặc biệt đối với các công ty gắn liền với quá trình xây dựng hạ tầng AI. Tốc độ của đợt bán tháo chứng minh giao dịch AI đã trở nên tập trung đến mức nào và nó nhạy cảm đến mức nào với bất kỳ gợi ý nào rằng kỳ vọng có thể đã được đặt quá cao.
Lo ngại tài trợ mở rộng ngoài OpenAI. Nhà khai thác trung tâm dữ liệu Úc do Nvidia tài trợ Firmus đã hoãn IPO dự kiến $5 tỷ vào thứ Sáu và sẽ theo đuổi vốn tư nhân thay thế. Mức định giá dự kiến của công ty gần gấp ba lần mức định giá vòng gọi vốn tháng 8, một lời nhắc nhở rằng sự nhiệt tình đối với AI không đảm bảo nhu cầu ở mọi mức giá. Quyết định rút lại IPO báo hiệu rằng thị trường công cộng có thể không sẵn sàng hỗ trợ các mức định giá hạ tầng AI quyết liệt nhất, ít nhất là chưa. Phát triển này làm tăng sự lo ngại xung quanh chi phí vốn AI và đặt ra câu hỏi về việc liệu quá trình xây dựng có thể tiếp tục ở nhịp độ hiện tại hay không.
Hợp đồng tương lai Mỹ chỉ ra một phục hồi nhẹ vào sáng sớm thứ Sáu, với hợp đồng Nasdaq-100 tăng khoảng 0.5% và hợp đồng tương lai S&P 500 tăng khoảng 0.3%. Đây là mức tăng ban đầu phòng thủ trước khi thị trường tiền mặt mở cửa, và chúng đến sau một phiên mà Nasdaq vẫn cao hơn khoảng 17% trong năm bất kể sự thất vọng thứ Năm. Mức tăng hợp đồng tương lai gợi ý rằng một số người mua xem đợt bán tháo là phản ứng thái quá, mặc dù mức tăng đủ nhỏ để để lại nghi ngờ về sự tiếp diễn. Các nhà giao dịch muốn thấy mua bền vững trước khi kết luận rằng phần tồi tệ nhất của đợt bán tháo đã qua.
Thị trường quốc tế cho thấy phạm vi toàn cầu của lo ngại AI. Nikkei Nhật Bản giảm khoảng 1% trong phiên giao dịch đầu, với SoftBank, nhà đầu tư của OpenAI, giảm 5.4%. Topix rộng hơn chỉ giảm 0.2%, minh họa áp lực tập trung vào tiếp xúc công nghệ thay vì sự rút lui rộng rãi. Thị trường Hàn Quốc và Đài Loan đóng cửa nghỉ lễ, giới hạn hiệu ứng lan tỏa khu vực ngay lập tức nhưng để lại câu hỏi về cách các thị trường đó sẽ phản ứng khi mở cửa lại. Việc SoftBank, một nhà tài trợ lớn của OpenAI, nằm trong số những công ty chịu ảnh hưởng nặng nhất đã làm nổi bật bản chất kết nối chặt chẽ của giao dịch AI.
Trái phiếu mang lại một sự cứu giúp ngay cả khi dầu vẫn đắt đỏ. Lợi suất trái phiếu chính phủ Mỹ 10 năm ổn định quanh 5.23% sau nhu cầu đấu giá mạnh, thấp hơn mức cao nhất 24 năm của thứ Tư. Lợi suất thấp hơn có thể hỗ trợ định giá công nghệ và tài sản không sinh lãi như vàng, nhưng lạm phát do dầu liên tục có thể giới hạn sự cứu giúp đó. Brent giao dịch gần $103.70 sau mức tăng 4% thứ Năm, giữ chi phí năng lượng là yếu tố phức tạp hóa cho triển vọng lạm phát. Sự kết hợp của giá dầu cao và lợi suất trái phiếu vẫn cao để Fed vào thế khó, với kỳ vọng lãi suất vẫn là điểm áp lực chung trên các thị trường.
Căng thẳng địa chính trị thêm một tầng bất định. Sự đảm bảo của Trump chống tấn công Iran trước cuộc bầu cử giữa kỳ tháng 11 làm giảm lo ngại ngắn hạn, nhưng rủi ro vận chuyển vẫn quan trọng đối với lạm phát. Giá dầu cao hơn đóng vào chi phí vận chuyển và sản xuất, tạo ra một đà lạm phát thứ cấp mà chính sách tiền tệ không thể dễ dàng giải quyết. Sự kết hợp của giá năng lượng cao và chi phí vay vẫn cao để Fed vào thế khó, với kỳ vọng lãi suất vẫn là điểm áp lực chung trên các thị trường. Vàng tăng 1.5% lên $4,200 mỗi ounce, trong khi bạc tăng 1.7% lên $60.50 khi lợi suất và đồng đô la bớt căng thẳng.
Đà tăng của đồng đô la tạm dừng mà không nhượng bộ lợi thế rộng hơn. EUR/USD giao dịch quanh $1.1226, hướng đến mức giảm hàng tuần thứ năm liên tiếp, trong khi GBP/USD đứng gần $1.3243 và USD/JPY quanh 158 yen. Đồng đô la mạnh hơn làm cho tài sản Mỹ tương đối đắt hơn đối với người mua quốc tế, làm giảm nhu cầu từ các bên tham gia ngoài Mỹ. Động lực này giới hạn tiềm năng tăng đối với tài sản rủi ro ngay cả khi kỳ vọng lãi suất ngắn hạn bớt căng thẳng, vì gió ngược từ tiền tệ vẫn tồn tại bất kể Fed làm gì tiếp theo. Bitcoin phục hồi về phía $82,500 sau khi chạm đáy ngay trên $80,000, cho thấy áp lực lên tài sản rủi ro là rộng rãi.
Cổ phiếu cá nhân vẫn tìm ra lý do để tăng bất chấp sự yếu kém công nghệ rộng hơn. Chipotle tăng 6% sau một báo cáo cho biết Starbucks khảo sát việc mua lại chuỗi nhà hàng này, mặc dư không có thỏa thuận nào được công bố. PepsiCo tăng 3.7% bất chấp cắt giảm dự báo thu nhập, trong khi Palantir tăng 2.4% sau khi Goldman Sachs nâng hạng cổ phiếu lên Mua. Các mức tăng này cho thấy tin tức cụ thể của công ty vẫn có thể thúc đẩy mức tăng ngay cả trong môi trường né tránh rủi ro, và chúng mang lại lời nhắc nhở rằng thị trường không hoàn toàn quan ngại. Việc các mức tăng này xảy ra cùng lúc với mức giảm của Nasdaq gợi ý rằng vốn đang xoay chuyển thay vì bỏ trốn.
Kỳ vọng lãi suất vẫn là điểm áp lực chung đối với tất cả tài sản rủi ro. Các nhà giao dịch gán xác suất khoảng 17% cho mức tăng lãi suất của Fed vào tháng 10 và 83% cho mức tăng vào tháng 12. Sự phân kỳ giữa kỳ vọng ngắn hạn và dài hạn tạo ra một bối cảnh phức tạp: áp lực ngắn hạn từ mức thắt chặt tiềm năng vào tháng 10 đã giảm, nhưng chu kỳ thắt chặt rộng hơn dường như còn xa mới kết thúc. Lợi suất thấp hơn có thể hỗ trợ định giá công nghệ và vàng không sinh lãi, nhưbut lạm phát do dầu liên tục có thể giới hạn sự cứu giúp đó. Những tuần tới sẽ tiết lộ liệu Fed có thể điều hướng giữa hỗ trợ tăng trưởng và kiểm soát lạm phát hay không.
Trọng tâm thứ Sáu chuyển sang người tiêu dùng và hướng dẫn doanh nghiệp. Số đọc tâm lý sơ bộ Michigan được kỳ vọng ở mức 47.5 so với 48.1 trước đó, với kỳ vọng lạm phát đặc biệt quan trọng. Mức tăng ban sớm không giải quyết triển vọng chính sách, và sự kết hợp của giá dầu cao, lợi suất trái phiếu vẫn cao và lo ngại tài trợ AI để thị trường tìm kiếm một chất xúc tác định hướng rõ ràng. Khả năng của Nasdaq giữ trên 27,000 trong giao dịch đầu thứ Sáu sẽ gợi ý rằng đợt bán tháo phần lớn là sự kiện vị thế, trong khi phá vỡ dưới mức đó sẽ chỉ ra lo ngại sâu hơn về tính bền vững của định giá do AI thúc đẩy. Nhà đầu tư sẽ theo dõi cả dữ liệu và hành động giá để tìm dấu hiệu ổn định.
Thông tin giao dịch
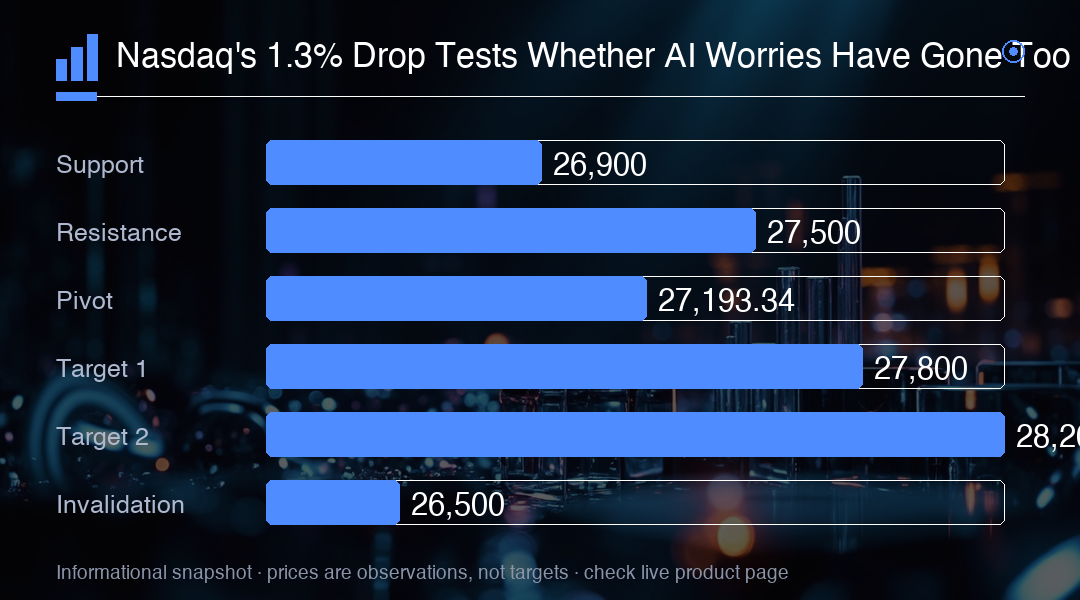
Mức giảm 1.3% của Nasdaq xuống 27,193.34 thử thách liệu lo ngại AI đã đi quá xa, với hợp đồng tương lai chỉ ra mức phục hồi nhẹ 0.5%. Phá vỡ bền vững trên 27,500 sẽ xác nhận đợt bán tháo là phản ứng thái quá, trong khi không giữ được 26,900 sẽ mất hiệu lực mức phục hồi và phơi bày chỉ số trước một đợt kiểm tra lại 26,500. Theo dõi số đọc tâm lý Michigan thứ Sáu và lợi suất 10 năm, vốn đã ổn định quanh 5.23% sau khi chạm mức cao nhất 24 năm.