

ĐIỂM CHÍNH: Goldman Sachs đạt thu nhập $17.01 trên mỗi cổ phiếu vào thứ Tư, vượt xa ước tính đồng thuận $12.86. JPMorgan báo cáo $5.57 trên mỗi cổ phiếu, thấp hơn mức $5.93 mà các nhà phân tích kỳ vọng. Goldman tăng khoảng 3.8% trong giao dịch trước giờ mở cửa, trong khi JPMorgan đảo ngược mức giảm ban đầu để giao dịch quanh mức ổn định.
Goldman Sachs GS công bố thu nhập quý ba là $17.01 trên mỗi cổ phiếu, cao hơn đáng kể so với dự báo đồng thuận $12.86. Lợi nhuận ròng tăng 29% lên $5.29 billion, trong khi doanh thu tăng 23% lên $18.68 billion. Kết quả vượt kỳ vọng chủ yếu được thúc đẩy bởi bộ phận phái sinh, nơi doanh thu tăng 72% lên $6.44 billion, được hỗ trợ bởi hoạt động phái sinh và tài trợ cho khách hàng tổ chức. Doanh thu tài sản cố định, tệ hối đoái và hàng hóa giảm 1% xuống $3.47 billion, cho thấy các hoạt động giao dịch diễn ra theo hướng ngược lại trong cùng một tổ chức trong cùng một quý. Sự đối lập giữa hai bộ phận này nhấn mạnh cách thành phần doanh thu của một ngân hàng có thể thay đổi đáng kể khi hoạt động của khách hàng chuyển đổi giữa các loại tài sản, và nó cung cấp một khuôn mẫu để diễn giải kết quả của các ngân hàng lớn khác báo cáo trong những ngày tới.
Phí ngân hàng đầu tư tại Goldman tăng 21% lên $3.22 billion, trong khi doanh thu quản lý tài sản và tài sản ròng tăng 14%. Con số phí ngân hàng cho thấy sức mạnh tiếp tục trong hoạt động thị trường vốn, mặc dù so sánh tuần tự cho thấy một số sự điều chỉnh bên dưới các con số tăng trưởng hàng năm. Quản lý tài sản và tài sản ròng cung cấp một nguồn doanh thu ổn định hơn bổ sung cho các hoạt động giao dịch và ngân hàng biến động hơn, mang lại cho tổ chức nhiều nguồn thu nhập vượt qua các hoạt động thị trường có xu hướng chiếm ưu thế trong các tiêu đề báo cáo hàng quý. Sự kết hợp giữa lợi nhuận giao dịch và tăng trưởng phí ngân hàng tại Goldman tạo ra một hồ sơ thu nhập cân bằng thưởng cho sự tự tin của thị trường vào khả năng thu hút doanh thu của tổ chức qua các phần khác nhau của thị trường vốn.
JPMorgan JPM báo cáo lợi nhuận quý ba là $15.3 billion, hoặc $5.57 trên mỗi cổ phiếu, thấp hơn mức $5.93 mà các nhà phân tích kỳ vọng. Doanh thu báo cáo tăng 8% lên $50.17 billion, thấp hơn dự báo $51.23 billion. EPS điều chỉnh là $5.75, không bao gồm $498 million lỗ chứng khoán đầu tư sau thuế. Doanh thu thị trường tăng 15%, với phái sinh tăng 49% nhưng giao dịch tài sản cố định giảm 4%, một sự phân chia cho thấy tại sao biến động thị trường ảnh hưởng đến các bộ phận khác nhau tùy thuộc vào nơi khách hàng giao dịch, phòng ngừa rủi ro và tìm kiếm tài trợ. Lỗ chứng khoán là một rào cản đối với con số báo cáo, nhưng sức mạnh thu nhập cơ bản của thương hiệu vẫn nguyên vẹn, như được chứng minh bởi con số điều chỉnh loại bỏ mục cụ thể đó và cung cấp một cách đọc rõ ràng hơn về hiệu suất thực tế của quý.
Hoạt động cho vay vẫn là nguồn sức mạnh tại JPMorgan. Khoản cho vay trung bình tăng 10% và tiền gửi tăng 8% so với cùng kỳ năm trước. Thu nhập lãi ròng không bao gồm thị trường tăng 6% lên $24.7 billion. Tăng trưởng cho vay cung cấp một sự cân bằng cho kết quả thu nhập thấp hơn kỳ vọng và giúp ổn định cổ phiếu trong giao dịch trước giờ mở cửa, khi các nhà đầu tư tập trung vào độ bền của thương hiệu tiền gửi cốt lõi của ngân hàng và khả năng tạo ra thu nhập ổn định bất kể điều kiện thị trường. Tăng trưởng tiền gửi 8% đặc biệt quan trọng vì nó cho thấy ngân hàng đang thu hút và giữ lại số dư khách hàng ngay cả trong một môi trường cạnh tranh, cung cấp nguyên liệu thô cho sự mở rộng cho vay tiếp tục trong các quý tới.
JPMorgan dự báo thu nhập lãi ròng 2026 khoảng $106.2 billion, bao gồm thị trường. Kịch bản trung tâm sơ bộ 2027 của ngân hàng đạt $107 billion không bao gồm thị trường, so với khoảng $97.2 billion năm nay. Dự báo vượt đồng thuận là chất xúc tác cụ thể giúp JPMorgan đảo ngược mức giảm trước giờ mở cửa ban đầu, khi các nhà giao dịch điều chỉnh lại quan điểm của họ về sức mạnh thu nhập của ngân hàng trong chu kỳ lãi suất và nhận ra rằng thương hiệu cho vay đang tăng tốc thay vì chậm lại. Kịch bản trung tâm $107 billion cho 2027 đại diện cho một bước tiến đáng kể so với $97.2 billion của năm hiện tại, cho thấy ban quản lý kỳ vọng động lực cho vay sẽ tiếp tục và có thể tăng cường khi môi trường lãi suất phát triển.
Jamie Dimon, CEO lâu năm của JPMorgan, nhấn mạnh sự đầu tư và chi tiêu tiêu dùng bền bỉ, cùng với rủi ro từ thâm hụt ngân sách, lạm phát dai dẳng, giá tài sản cao và lãi suất tăng. Bình luận của ông đặt kết quả trong một bối cảnh kinh tế rộng lớn hơn thừa nhận cả sức mạnh của sự phục hồi và tiềm năng rủi ro chính sách và thị trường có thể phá vỡ nó. Sự cân bằng giữa sự tự tin và thận trọng trong phát biểu của ông phản ánh hình ảnh hỗn hợp mà dữ liệu thu nhập tự nó trình bày, và nó cung cấp cho các nhà đầu tư một khuôn khổ để hiểu cách lãnh đạo ngân hàng nhìn nhận quỹ đạo của nền kinh tế và hệ quả đối với các dòng kinh doanh của tổ chức.
Sự phản ứng khác biệt trong hai cổ phiếu phản ánh sự khác biệt trong thành phần của kết quả vượt kỳ vọng và thấp hơn kỳ vọng. Sự vượt trội của Goldman tập trung vào các hoạt động giao dịch và ngân hàng biến động, thưởng cho thị trường với bất ngờ tích cực. Kết quả thấp hơn kỳ vọng của JPMorgan nằm ở con số thu nhập chính, nhưng xu hướng cho vay và tiền gửi cơ bản vẫn nguyên vẹn, cho phép cổ phiếu phục hồi sau khi dự báo tương lai được tiêu thụ và các nhà phân tích điều chỉnh mô hình của họ cho quỹ đạo thu nhập lãi ròng cao hơn. Mẫu hình phản ứng ban đầu theo tiêu đề sau đó là đánh giá kỹ lưỡng hơn về các yếu tố cơ bản là một chủ đề lặp lại trong mùa báo cáo thu nhập, và nó tạo ra cơ hội cho các nhà giao dịch nhìn xa bước đầu tiên.
Sự phân chia giữa hai ngân hàng minh họa cách mùa báo cáo thu nhập đang tạo ra động lực không đồng đều thay vì một hướng đi thống nhất. Sự tăng vọt 72% phái sinh của Goldman và sự giảm 4% tài sản cố định của JPMorgan cho thấy các bộ phận tiếp xúc với các loại tài sản khác nhau có thể tạo ra kết quả rất khác nhau trong cùng một quý. So sánh phí ngân hàng đầu tư, với Goldman tăng 21% và JPMorgan tăng 14% hàng năm, cho thấy sự phân kỳ tương tự trong hoạt động thị trường vốn ưu tiên các tổ chức có thương hiệu phái sinh mạnh hơn trong các giai đoạn khối lượng giao dịch cao. Hệ quả cho ngành là việc lựa chọn cổ phiếu sẽ quan trọng hơn beta ngành khi mùa báo cáo thu nhập tiến triển, bởi vì sự phân tán giữa người chiến thắng và người thua có thể mở rộng khi nhiều ngân hàng hơn báo cáo.
Đối với mùa báo cáo thu nhập rộng lớn hơn, các báo cáo ủng hộ hoạt động ngân hàng tiếp tục trong khi lộ ra động lực không đồng đều bên dưới bề mặt. Đây mới chỉ là khởi đầu của mùa với nhiều hoạt động vẫn còn trong ống dẫn. Số liệu cho vay và tiền gửi tại cả hai ngân hàng cho thấy thương hiệu ngân hàng cốt lõi vẫn khỏe mạnh ngay cả khi doanh thu giao dịch biến động theo điều kiện thị trường, và dự báo tương lai từ JPMorgan đặc biệt cung cấp một nền tảng để cổ phiếu xây dựng trong các quý tới. Mùa vẫn còn trẻ, và kết quả từ hai ngân hàng trung tâm này thiết lập một tiêu chuẩn để các báo cáo tiếp theo được đo lường, đặc biệt trong các lĩnh vực doanh thu giao dịch, tăng trưởng cho vay và dự báo tương lai.
Mức tăng 3.8% trước giờ mở cửa của Goldman và sự phục hồi về mức ổn định của JPMorgan đều phản ánh sự đánh giá lại thay vì phản ứng ban đầu. Thị trường di chuyển đầu tiên theo các con số chính và sau đó theo thành phần của các con số đó, một mẫu hình lặp lại trong suốt mùa báo cáo thu nhập khi các nhà phân tích và nhà giao dịch tiêu thụ toàn bộ thông cáo. Dự báo tương lai từ JPMorgan cung cấp chất xúc tác cụ thể đảo ngược mức giảm ban đầu của nó, chứng minh cách thức nào mà tâm lý có thể thay đổi nhanh chóng khi sức mạnh thương hiệu cơ bản được thừa nhận và thị trường nhìn xuyên qua kết quả thấp hơn kỳ vọng chính đến các xu hướng bền vững hơn bên dưới nó.
Các báo cáo quý 3 ủng hộ hoạt động ngân hàng tiếp tục trong khi lộ ra động lực không đồng đều trên toàn ngành. Đây mới chỉ là khởi đầu của mùa báo cáo thu nhập với nhiều hoạt động vẫn còn trong ống dẫn. Điểm chính cần nhớ là kết quả thu nhập thấp hơn kỳ vọng chính có thể được vượt qua bằng dự báo tương lai mạnh mẽ và sức mạnh thương hiệu cốt lõi, trong khi kết quả vượt kỳ vọng được thúc đẩy bởi doanh thu giao dịch biến động có thể đòi hỏi sự xem xét kỹ lưỡng hơn trước khi chúng được coi là cải thiện bền vững trong sức mạnh thu nhập. Sự phân kỳ giữa hai ngân hàng trung tâm này thiết lập giai điệu cho một mùa mà thành phần quan trọng hơn tiêu đề, và trong đó khả năng đọc xuyên qua tiếng ồn giao dịch đến các yếu tố cơ bản về cho vay và tiền gửi sẽ phân biệt những người thực hiện tốt nhất với phần còn lại.
Thông tin giao dịch
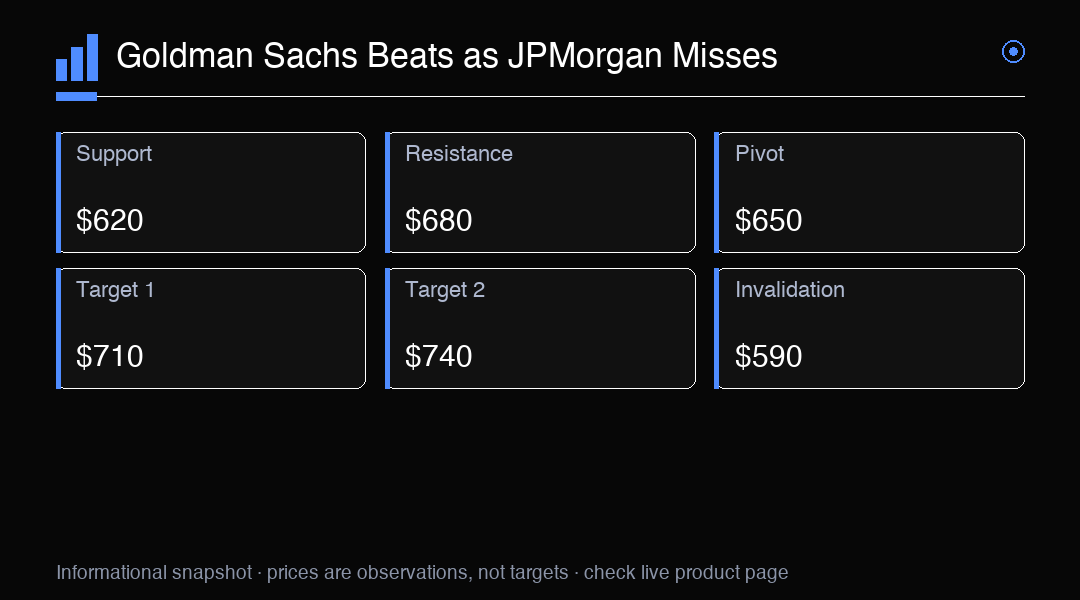
Kết quả vượt kỳ vọng của Goldman Sachs được thúc đẩy bởi sự tăng 72% doanh thu phái sinh và tăng trưởng 21% phí ngân hàng đầu tư, biến các hoạt động giao dịch và ngân hàng thành động lực chính. Kết quả thấp hơn kỳ vọng của JPMorgan đã được vượt qua bằng dự báo thu nhập lãi ròng $106.2 billion cho 2026 và kịch bản trung tâm 2027 là $107 billion. GS tại $650 là điểm xoay chính, với hỗ trợ tại $620 và kháng cự tại $680. Vượt qua $680 có thể nhắm đến $710, trong khi giảm xuống dưới $620 sẽ lộ ra $590.