

ÖNE ÇIKAN NOKTALAR: S&P 500 Salı günü sadece 0.02% gerileyerek 7,805.45'e düştü, geçen haftaki rekorun yakınında kaldı. Nasdaq 0.15% kaybederek 27,204.38'e, Dow ise 180 points düşerek 51,670.10'a geriledi. ABD enflasyon verileri öncesinde S&P 500 vadeli işlemleri Çarşamba günü erken Asya oturumunda genel olarak değişmedi; ekonomistler yıllık 3.6% başlık CPI ve aylık 0.2% çekirdek enflasyon bekliyor.
S&P 500 Salı günü sadece 0.02% gerileyerek 7,805.45'e düştü; bu, endeksi geçen haftaki rekor seviyesinin hemen altında park eden olağanüstü küçük bir hareket. Nasdaq Composite 0.15% kaybederek 27,204.38'e, Dow Jones Sanayi Ortalaması ise 180 points düşerek 51,670.10'a geriledi. Üç büyük endeks arasındaki ayrışma, piyasa içindeki devam eden rotasyonu yansıtıyor; burada yarı iletken zayıflığı Nasdaq'ı ağırlarken Dow'un daha değer odaklı bileşenleri göreli istikrar sağlıyor. S&P 500 vadeli işlemleri Çarşamba günü erken Asya oturumunda genel olarak değişmedi; bu, tüccarların bir yöne karar vermeden önce ABD enflasyon raporunu beklediğini gösteriyor. Sakin yüzey, piyasa katılımcılarının yaklaşan banka kazançlarını, faiz oranı beklentilerini yeniden şekillendirebilecek bir CPI rakamıyla tarttığı alttaki gerginliği örtüyor.
Yarı iletken hisseleri baskı altında kaldı; Micron 3.6% düştü ve Applied Materials neredeyse 7% geriledi. Düşüşler, bellek ve çip ekipmanı sektörlerinde artan rekabet endişelerini yansıtıyor. Çin bellek üreticisi CXMT'deki teknolojik ilerlemelere dair raporlar, ABD yarı iletken şirketleri için yatırım durumunu karmaşıklaştırdı. Yapay zekaya olan talep artışı tüm sektörde satışları destekleyebilir, ancak CXMT'den gelen daha güçlü rekabet, mevcut oyuncular için fiyatlandırma ve kârlılık baskısı oluşturuyor. Belirsizlik, özellikle fiyatlandırma dinamiklerinin zaten hızla evrildiği bellek segmentine maruz kalan çip yatırımcıları için zorlu bir zemin oluşturdu.
Banka kazançları erken alımları sürdüremedi; dört büyük kurumun tamamı daha düşük kapandı. Citigroup 5.6% geriledi, Wells Fargo 3.1% kaybetti, JPMorgan 0.9% geriledi ve Goldman Sachs 0.2% kayıp verdi. Citigroup ve Goldman Sachs ikisi de kâr tahminlerini aştı; bu, gelecek kazanç beklentilerinin halihazırda sunulan güçlü bir çeyreği nasıl aşabileceğini vurguluyor. Sonuçlar, ileriyi fiyatlandırmaya çalışırken geriye bakan bir piyasayı ortaya koyuyor; sadece mevcut çeyrek hedeflerini karşılayanları değil, sürdürülebilir kârlılığa giden net bir yol gösterebilen kurumları ödüllendiriyor. Bankacılık sektöründeki düşüşler, daha geniş piyasadaki temkinli tona katkıda bulundu.
Apple, HomeView'ı ve güncellenmiş ev cihazlarını tanıttıktan sonra, $5 trillion değerlendirmesi için gereken fiyatın hemen altında $341.27'de kapandı. Teknoloji devinin yeni ev hub'ı yatırımcılar arasında heyecan yarattı, ancak hisse gün içi kazancını kapanışa taşıyamadı. Bu arada Bumble, $1.3 billion değerinde özel statüye geçme anlaşmasıyla 57% sıçradı. Ürün lansmanları ve devralma teklifleri, daha geniş endeksler neredeyse hareket etmezken hisse spesifik katalizörler sağladı; bu, bireysel şirket haberlerinin mevcut makro ortam ne olursa olsun önemli fiyat hareketlerini nasıl yönlendirebileceğini gösteriyor. Apple'ın gerilemesi ile Bumble'ın sıçraması arasındaki tezat, kurumsal olaylar bir şirketin gidişatını yeniden tanımladığında duyarlılığın ne kadar hızlı değişebileceğini gösteriyor.
Uluslararası piyasalar karmaşık bir tablo sundu. Güney Kore Kospi 1.8% kazandı ve Japonya Nikkei 0.2% yükseldi; Samsung ve SK Hynix, Asya işlemlerinde yarı iletken satışlarının istikrara belirtileri göstermesiyle 2%'den fazla toparlandı. Çin verileri küresel tabloya başka bir boyut ekledi; ihracat yıllık 36.3% sıçradı, üretici fiyatları 5% yükselirken tüketici enflasyonu sadece 0.9% oldu. Çin'in üretici ve tüketici enflasyon verileri arasındaki ayrışma, ülkenin ekonomik toparlanmasının dengesiz doğasını vurguluyor; burada güçlü imalat ihracatı, sönümlenmiş yerel fiyat baskısıyla bir arada var. Bu kombinasyon, küresel enflasyon yörüngeleri ve merkez bankası politika yolları için sonuçlar doğuruyor.
Dolar endeksi, Salı günü 18 aylık yakın yüksekten 0.35% gerilemesinin ardından 102.16'ya doğru gevşedi. EUR/USD $1.1210 civarında, GBP/USD $1.3260 yakınında ve USD/JPY 158.30 yen civarında işlem gördü. Bu geri çekilme, CPI raporunun potansiyel olarak ABD faiz oranı görünümünü değiştirmesinden önce diğer para birimlerine nefes aldırıyor. Sürekli bir dolar gerilemesi, küresel finansal koşlları gevşetebilir, gelişen pazar varlıkları ve dolar cinsinden fiyatlanmış emtialar üzerindeki baskıyı azaltabilir. Ancak beklenenden daha sıcak bir enflasyon okuması, Federal Rezerv sıkılaştırma beklentilerini yeniden canlandırarak doların zayıflığını hızlıca tersine çevirebilir.
Brent ham petrolü varil başına $106.60'a doğru yükselirken ABD ham petrolü $94.96'ya yaklaştı; Suudi Arabistan'a Houthi saldırılarının ardından tedarik endişeleri devam etti. Pahalı petrol piyasalarda önemli olmaya devam ediyor; iş maliyetlerini artırıyor, hane halkı harcama gücünü sıkıştırıyor ve merkez bankalarının enflasyonu kontrol altına alma çabalarını zorlaştırıyor. Petrol fiyatlarına gömülü jeopolitik risk primi, enflasyon görünümünü değerlendiren tüccarlar için başka bir belirsizlik katmanı ekliyor. Petrol yükselmeye devam ederse, daha yumuşak çekirdek tüketici fiyat verilerinden gelen herhangi bir rahatlamayı telafi edebilir ve genel enflasyon tablosunu piyasaların şu an öngördüğünden daha kalıcı hale getirebilir.
Altın ons başına $4,160 yakınında tutulurken Bitcoin $83,700 civarında işlem gördü ve Salı günü yaklaşık 1.6% kazancının ardından toparlanmasını genişletti. Her iki varlık da Çarşamba günkü enflasyon testiyle karşı karşıya; doları ve tahvil getirilerini yükselten bir CPI sürprizi onların son dönemdeki istikrarını zorlayabilir. Her varlığın talep itici güçleri önemli ölçüde farklı; altın enflasyon koruması olarak geleneksel rolünden yararlanırken Bitcoin, alternatif değer yatırımları arayan yatırımcıları çekiyor. Makroekonomik verilere karşılık veren korelasyonları, temelde farklı değer tekliflerine rağmen her ikisinin de mevcut ortamda dolar duyarlı varlıklar olarak görüldüğünü gösteriyor.
ABD CPI Çarşamba günü ET ile 08:30'da geliyor; ekonomistler yıllık 3.6% başlık enflasyon ve aylık 0.2% çekirdek enflasyon bekliyor. Çekirdek, gıda ve enerjiyi hariç tutarak tüccarların ekonomi genelindeki daha geniş fiyat baskısını değerlendirmesine yardımcı oluyor. Daha güçlü bir okuma, Ekim'de Fed faiz artışı olasılığını yaklaşık 22% oranında artırabilir, daha yumuşak bir rakam ise daha da azaltabilir. Rapor, muhtemelen haftanın en önemli ekonomik olayı olacak; hisse senetlerini, dövezleri, tahvilleri ve emtiaları aynı anda hareket ettirme potansiyeline sahip. Tüccarlar özellikle çekirdek rakama dikkat etmeli; çünkü çekirdek, değişken enerji fiyatlarından etkilenen başlık rakamından daha net bir enflasyon eğilimi sinyali sağlıyor.
Bank of America, Morgan Stanley ve BlackRock Çarşamba günü rapor veriyor ve finans sektörü kazançları için yoğun bir gün başlatıyor. Bank of America, finansal suç izleme başarısızlıkları nedeniyle $1.21 billion düzenleyici cezasının ardından ek incelemeyle karşı karşıya. Banka, hisse başına 17 cents tutarında bir çeyrek kazanç etkisi bekliyor ve hissesi Salı günü normal oturumdaki 1.1% düşüşünün ardından saat sonrası 2.7% geriledi. Düzenleyici cezalar ve kazanç baskısının birleşimi, daha geniş bankacılık sektörü haftanın başındaki ilk kazanç sürprizlerini geride bırakmaya çalışırken Bank of America yatırımcıları için zorlu bir anlatı oluşturuyor. Morgan Stanley ve BlackRock'tan gelen sonuçlar, finansal kurumların yüksek faiz oranları ve kalıcı enflasyon ortamında nasıl gezdiklerine dair daha fazla bilgi sağlayacak.
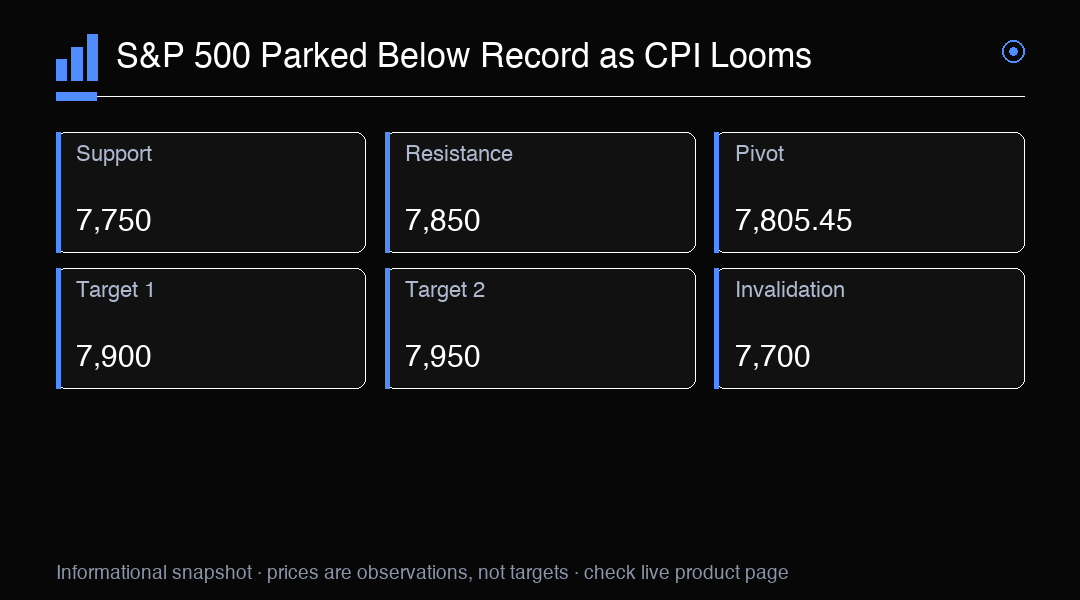
İşlem görünümü, Çarşamba günkü CPI raporuna ve bunun Federal Rezerv politikası için sonuçlarına odaklanıyor. Daha sıcak bir okuma tahvil ve hisse senetlerinde baskıyı yeniden canlandırabilir, daha yumuşak bir rakam ise risk varlıklarında bir rahatlama rallisi tetikleyebilir. S&P 500'ün rekor seviyesinin hemen altındaki konumu, piyasaların yeni yüksekler için enflasyonun kontrol altına alındığının onayını beklediğini gösteriyor. Destek 7,750'de, direnç 7,850'de ve pivot 7,805.45'te yer alıyor. 7,850 üzerinde kırılım 7,900'u hedefleyebilir, 7,750 altında düşüş ise 7,700'ü ortaya çıkarır. Tüccarlar ayrıca ek yönelim için Perşembe günkü üretici fiyat verilerini ve devam eden kazanç sezonunu izlemelidir.
İşlem İçgörüsü
S&P 500, 7,805.45'te rekor seviyesinin hemen altında park etmiş olup Çarşamba günkü CPI raporu ana katalizör konumunda. Destek 7,750'de ve direnç 7,850'de yer alıyor. 7,850 üzerinde kırılım 7,900'u hedefleyebilir, 7,750 altında düşüş ise 7,700'ü ortaya çıkarır. Yön için 3.6% başlık ve 0.2% çekirdek CPI rakamlarını, Bank of America, Morgan Stanley ve BlackRock'tan gelen banka kazançlarını izleyin.