

ÖNE ÇIKAN NOKTALAR: S&P 500 Cuma günü 0.6% kazançla 7,811.54 seviyesinde kapanış yaparak Salı günkü rekorun yakınında yer aldı ve haftayı 1.2% tamamladı. Dow 423 points yükselerek 51,654.95'e, Nasdaq ise 0.6% artışla 27,366.17'ye ulaştı. S&P 500 vadeli işlemleri Pazartesi sabahı 0.3%, Nasdaq-100 vadeli işlemleri ise yaklaşık 0.4% yükseldi. Önümüzdeki hafta Salı günü başlayan banka kârları ve Çarşamba günü 8:30 a.m. ET'de yayımlanacak CPI raporunu getiriyor.
Cuma günkü yükseliş, S&P 500'ün 1.2% arttığı bir haftayı taçlandırdı ve endeksi Salı günü belirlenen rekorun vuruş mesafesine getirdi. Dow'un 51,654.95'e ulaşan 423 points kazancı ve Nasdaq'ın 27,366.17'ye yükselen 0.6% artışı, büyük endeksler genelinde hareketin genişliğini doğruladı. Küçük şirketler hafta boyunca geride kaldı; Russell 2000 0.9% kaybetti ve bu ayrışma, rallinin büyük çaplı büyüme hisselerinde yoğunlaştığını ve tüm piyasaya yayılmadığını gösteriyor. Bu yoğunlaşma, katılım genişlemezse yükselişin sürdürülebilirliği hakkında soru işaretleri yaratıyor.
Pazartesi seansı S&P 500 vadeli işlemlerinin 0.3% yükselmesiyle ve Nasdaq-100 vadeli işlemlerinin yaklaşık 0.4% kazançla açıldı ve olumlu momentumu yeni hafaya taşıdı. Avrupa vadeli işlemleri de yükseldi ve açılış saatleri için destekleyici bir zemin oluşturdu. İşlemler normalden daha ince olabilir: Japonya tatilinde ve ABD tahvil piyasaları Columbus Günü'nü kutluyor, ancak Amerikan hisseleri normal şekilde işlem görüyor. Azalan katılım, daha az emirle fiyatların hareket edebileceği anlamına geldiği için her iki yönde de hareketleri artırabilir. İnce piyasalar, normalde daha kademeli olarak emilen haberlerde abartılı tepkiler üretebilir.
SpaceX'in spektrum anlaşması keskin bir telekom yeniden fiyatlandırması tetikledi ve tüm sektörde yankılandı. Şirket, Grain Management'ın ülke genelindeki 800 MHz portföyünü $8 billion satın almayı kabul etti. T-Mobile Cuma günü 13.3%, AT&T 9.8% ve Verizon 8.8% düşüşle kapanış yaptı. Kule operatörleri haberle yükseldi çünkü anlaşma, kablosuz spektrum varlıklarının mevcut operatörlerin eşleşmesi veya aşması gereken stratejik bir değer taşıdığını ima ediyordu. Yeniden fiyatlandırma hızlı ve sertti; üç büyük operatör tek bir seansda piyasa değerlerinin önemli bir kısmını kaybetti ve bu büyüklük portföy yöneticilerini telekom varlıklarını yeniden değerlendirmeye zorladı.
Amazon ve Apple Pazartesi günü hafta anlatısına katkıda bulunan ayrı gelişmeler getirdi. Amazon, yapay zeka girişimi Decart'ı $7 billion satın almak üzere görüşmeler yapıyor; herhangi bir anlaşma duyurulmadı. Potansiyel anlaşma, şirketin yapay zeka yeteneklerini inşa etmeye ve hızla gelişen yapay zeka manzaralarında rekabet etmeye harcama istekliliğini gösteriyor. Apple, iPhone 18 Pro modelleri için bileşen siparişlerinin kesilmesi yatırımcılar arasında talep endişeleri yarattıktan sonra Cuma günü 1.1% düşüş gösterdi. Düşüş, hisse senedine yönelik son baskıya ek oldu çünkü yatırımcılar bir sonraki ürün döngüsünün, piyasada şirkete atanan değerlemeyi haklı çıkarmak için gereken büyümeyi sağlayıp sağlamayacağını sorguluyor.
Uluslararası piyasalar, daha güçlü ABD vadeli işlemlerinden ayrışan karmaşık bir tablo çizdi. Güney Kore Kospi 2.2% düşüş gösterdi, Tayvan hisseleri 0.5% geriledi ve Çin mavi çipleri ise 0.1% yükseldi. Daha güçlü ABD vadeli işlemlerinden ayrışma, Cuma günkü Wall Street toparlanmasının tek bir küresel ralli üretmediğini gösteriyor. Bölgesel faktörler, yerel ekonomik veriler ve politika beklentileri dahil, ABD piyasasının gidişatından bağımsız olarak performansı yönlendirmeye devam ediyor. Küresel takibin eksikliği, uluslararası yatırımcıların risk varlıklarına taahhüt etmeden önce daha fazla doğrulama beklediğini gösteriyor.
Petrol fiyatları jeopolitik gerginliklerin azalması ve tedarik endişelerinin hafiflemesiyle geriledi. Brent 1.5% düşüşle varil başına $103.18'a, WTI ise $90.31'e doğru geriledi. Trump'ın önerdiği Rusya-Ukrayna enerji ateşkesi ve ek Rusya dizel tedarikleri, önceki seanslarda fiyatları destekleyen tedarik kesintileri endişesini hafifletti. Enerji fiyatlarındaki düşüş, enflasyon baskısından bir kaynağı ortadan kaldırdı; ancak her iki kıyaslama, işletmeler ve tüketiciler için girdi maliyetlerini merkez bankasının düşük oranlara giden yolunu zorlaştıracak seviyelerde yüksek kalmaya devam ediyor.
Dolar, son güçlü seyrinin çoğunu korudu ve endeksi 102.14 civarında, 18-month high seviyesine yakın bir noktada. EUR/USD beş haftalık düşüşün ardından $1.1210 civarında, GBP/USD $1.3245'in üzerinde ve USD/JPY 158.10 yen civarında işlem görüyor. Kalıcı dolar gücü, ABD ekonomik performansı ile diğer büyük ekonomiler arasındaki farkı ve dolar cinsinden varlıkları lehine devam eden faiz oranı farkını yansıtıyor. ABD ihracatçıları için güçlü para birimi, uluslararası piyasalarda rekabet gücünü aşındırabilecek ve önümüzdeki çeyreklerde kurumsal kârları ağırlaştırabilecek bir rüzgar gibi etki ediyor.
Altın $4,200'ın üzerinde kalarak $4,206 civarında işlem görürken gümüş $61.10'un üzerine çıktı. Daha yumuşak petrol ve durgun dolar, altınları destekledi; düşük enerji fiyatları ve istikrarlı para biriminin birleşimi, getiri metallerine tutma fırsat maliyetini azalttı. Bitcoin $83,800 civarında sabitlendi ve Ether $2,540'ın yakınında kalarak kripto para kompleksinin son volatiliteden sonra bir taban bulduğunu gösterdi. Kıymetli metallerdeki güç ile istikrarlı kripto, yatırımcıların hisse senedi piyasasındaki yükselişe rağmen alternatif varlıklara maruz kalmaya devam ettiğini gösterdi; bu, makro görünüm hakkındaki belirsizlik yüksek kaldığında sürdüğü bir model.
Banka kârları Salı günü JPMorgan, Goldman Sachs, Citigroup ve Wells Fargo ile başlıyor; ardından Çarşamba günü Bank of America ve Morgan Stanley geliyor. Kâr sezonunun başlangıcı, kurumsal Amerikanın hisse senedi değerlemelerinin gerektirdiği büyümeyi sağlayıp sağlamayacağının ilk gerçek testini sunuyor. S&P 500 üçüncü çeyrek kârlarının 30%'dan fazla artması bekleniyor ve bu, kurumsal performans için zorlu bir ölçü belirliyor. Yüksek bar, sağlam sonuçların bile çoklu genişlemeyi haklı çıkarmak için yeterli olamayacağı anlamına geliyor ve hayal kırıklığı tüm piyasada keskin bir yeniden fiyatlandırmaya yol açabilir. Yatırımcılar, başlık rakamları kadar rehberlik ve ileri dönük yorumları da yakından inceleyecek.
ASML Çarşamba günü, TSMC ise Perşembe günü rapor veriyor; bu da yatırımlar ve yapay zeka tedarik zinciri için önemli kontrol noktaları sağlıyor. TSMC'nin çeyrek kârının 65% artışla $23.4 billion'a ulaşması bekleniyor; bu, gelirin 50% artmasının ardından gerçekleşen ve ileri çiplerin doyumsuz talebini yansıtan olağanüstü bir büyüme oranı. Yarı iletken sektörünün performansı kritik çünkü yapay zeka inşası ile geniş teknoloji döngüsünün kesişim noktasında yer alıyor. Bu şirketlerden güçlü sonuçlar, sektörün yeniden değerlendirmesini yönlendiren sermaye harcama planlarını doğrulayacak; herhangi bir eksiklik ise ralliyi destekleyen harcama gidişatının sürdürülebilirliğini sorgulayabilir.
Çarşamba günü CPI 8:30 a.m. ET'de yayımlanacak ve haftanın en önemli ekonomik verisi olacak. Ekonomistler yıllık başlık enflasyonu 3.7% ve çekirdek enflasyonu 2.5% öngörüyor. Piyasalar hala Ekim ayı Fed duraklamasını güçlü şekilde destekliyor ancak Aralık ayına kadar artış olasılığını 86% atıyor; bu, fiyat baskılarının kalıcı doğasını yansıtıyor. Daha sıcak bir okuma, enflasyonun daha fazla sıkılaştırma gerektirecek kadar inatçı olduğunu sinyal verdiği için tahvil ve hisseler üzerinde baskı yeniden yaratabilir. Perşembe günü üretici fiyatları ve perakende satış verileri, hem enflasyon baskısını hem de hane halkı talebini test edecek. ABD 10 yıllık Hazine getirisi Cuma günü 5.24% civarında kapanış yaparak borçlanma maliyetlerini yüksek tuttu ve piyasadaki hisse senedi değerlemeleri üzerindeki baskıyı sürdürdü.
İşlem İçgörüsü
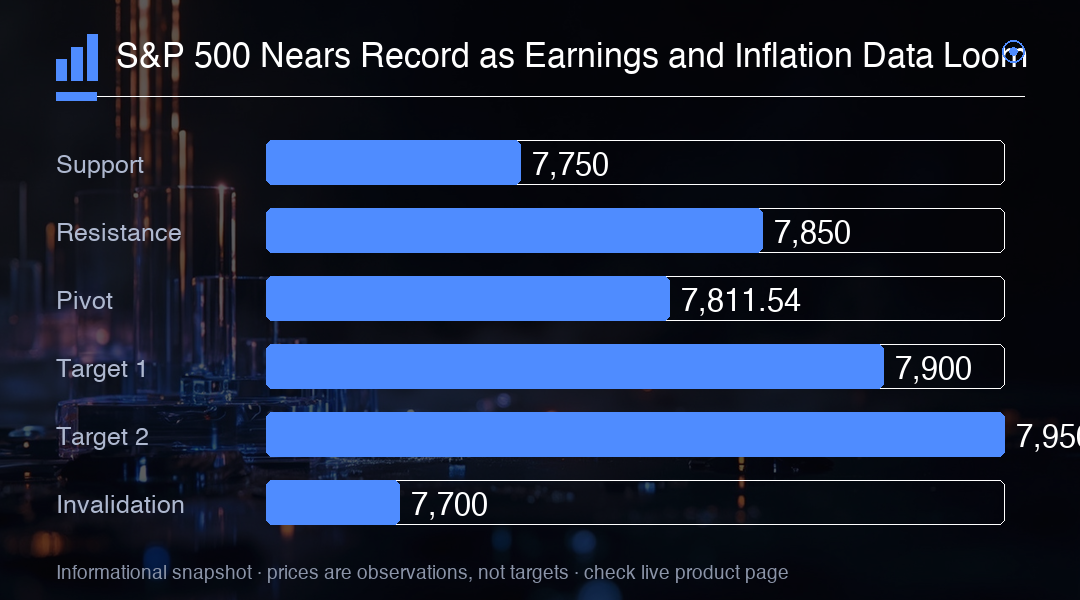
S&P 500 rekor seviyelerin yakınında yer alıyor ve kâr ile enflasyon verileri bir sonraki katalizörler olacak. Rekorun üzerindeki kapanış yükseliş trendini doğrulayacak; kırılamaması ise tükenmişliğe işaret edebilir. 7,811.54 seviyesini pivot olarak izleyin; destek 7,750 ve direnç 7,850 seviyelerinde. Çarşamba günkü CPI verisi kilit makro etkinlik; daha sıcak bir okuma orana duyarlı sektörler üzerinde baskı oluşturabilir.