
Yatırımcılar yapay zekâ konusundaki düşüşten alım yapınca Nasdaq 100 vadelileri Pazartesi günü 1.3% yükseldi ve endeksi bir haftadır süren satış dalgasından çıkarak yok olan 5.5%'lik kaybı geri aldı. Bu sıçrama, kâr raporlarının yapay zekâ konusunu bir kez daha sınayacağı bir haftanın olumlu başlangıcı oldu. İşlemciler hamleyi, sürekli zayıflığın ardından gelen rahatlama rallisi olarak nitelendirdi ve ABD vadelileri açılır açılmaz büyük hacimlerle geri dönen alıcılar belirdi. Hava açılıştan itibaren yapıcıydı ve kazanç, seans sonuna doğru kırılmadan tüm gün boyunca korundu.
S&P 500 vadelileri 0.5% yükseldi; Dow Jones Sanayi Ortalaması vadelileri 87 puan veya 0.17% yukarı kaydı. Çip üreticilerini izleyen bir borsada işlem gören fon, ABD açılış öncesi işlemlerde 3.6% değer kazandı; geçen hafta yarı iletken hisselerine gelen satış dalgasının ardından 10 işlem günü içindeki ilk günlük kazancını kaydetmeye hazırlandı. Yarı iletkenlerdeki toparlanma, satış baskısının sona erdiğine dair en net işaretti; en sert düşüşler eşliğindeki en güçlü alımlar geldi. Katılımın genişlemesi, hareketin yalnızca birkaç dev büyük sermayeli isme dönüşen dar bir rotasyon olmadığını gösterdi.
Toparlanma, yakından izlenen bir yarı iletken göstergesinin 2008'den bu yana en uzun kayıp serisini kaydetmesinin ardından geldi. Oynaklık endeksi, geri çekilmeden önce gün içi dört aylık bir zirveye dokundu ve bu, işlemcilerin son satış dalgasının ardından güven kazanmaya başladığını düşündürdü. Zımni oynaklıktaki geri çekilme, rallinin kendisi kadar anlamlıydı; çünkü sakinleşen bir türev piyasası genellikle öznel alıcıların yeniden piyasaya girmesini teşvik eder. İşlemciler, bir önceki haftaki düşüşün ardından pozisyonların aşırı savunmaya kaçtığını ve satış baskısı hafifleyince keskin bir dönüş için yer açıldığını belirtti.
Önümüzdeki yoğun kâr haftası, yapay zekâ konusu için kilit bir sınama olacak. Önde gelen teknoloji şirketleri, yapay zekâ altyapısına yapılan büyük sermaye harcamalarının gelir büyümesine dönüşüp dönüşmediğini ortaya çıkaracak sonuçlar açıklayacak. Yatırımcılar, harcamaların ölçülebilir geri dönüşler üretip üretmediğine, özellikle bulut ve veri merkezi bölümlerinde bu işarete odaklanacak. Önümüzdeki çeyrekler için verilecek rehber, açıklanan rakamlar kadar önemli; çünkü piyasa yalnızca kalıcı büyümenin kanıtı karşılığında prim ödemeye hazır.
Wall Street stratejistleri, son dönemdeki düşüşten alımların kurumsal yatırımcıların yapay zekâ temasına bağlılığını sürdürdüğünü gösterdiğini belirtiyor. Geçen haftaki satış dalgası, teknolojinin potansiyeline yönelik temel bir yeniden değerlendirmeden ziyade kâr realizasyonundan kaynaklandı. Sıçrama, alıcıların hâlâ zayıflığa müdahale etmeye istekli olduğunu gösteriyor; bu, yılın büyük bölümünde piyasayı tanımlayan bir örüntü. Birkaç masanın, yalnızca uzun vadeli hesapların alım tarafındaki en aktif katılımcılar arasında yer aldığını bildirmesi, kısa vadeli spekülasyondan ziyade uzun vadeli bir taahhüde işaret ediyor.
Avrupa hisseleri karışık seyretti; Fransa'da hafta sonu şiddetli protestolar yaşanmasının ardından Stoxx 600 0.9% geriledi. Asya hisselerinin işlemlere düşüşle başlaması beklenirken vadeliler akşam seansında bir ralliyi işaret ediyor. Avustralya'daki S&P/ASX 200 0.3% yükseldi. Bölgeler arasındaki ayrışma, tek tip bir küresel risk iştahından ziyade yerel siyasi ve ekonomik baskıları yansıttı; işlemciler, ABD seansının haftanın geri kalanı için yön belirleyeceğini söyledi. Avrupa'da işlem hacimleri ortalamaların altındaydı ve yatırımcılar Atlantik'in öbür yakasından yeni katalizörler beklerken bu durum sık görülüyor.
Petrol fiyatları beş aylık zirvelere yaklaştıktan sonra geri çekildi ve enerji maliyetleri ile enflasyon endişeleri hafifledi. Ham petrolün düşüşü hisse senetlerini desteklemeye yardımcı oldu; çünkü daha düşük enerji maliyetleri kurumsal kârlılığı ve tüketici harcamalarını baskılayan unsuru azaltıyor. Dolar da yumuşadı ve risk varlıklarına ilave destek sağladı. Daha zayıf bir dolar, çok uluslu teknoloji şirketlerinin kâr beklentisini genelde yukarı taşır; çünkü bu şirketlerin gelirinin büyük bölümü Amerika Birleşik Devletleri dışında üretiliyor ve para birimi düştüğünde dolar cinsinden daha fazla değere çevriliyor. Enerji hisseleri, ham petroldeki geri çekilmeyi izleyen az sayıdaki geride kalanlar arasındaydı.
Analistlere göre piyasa şimdi kâr raporlarının bir sonraki büyük hareketi belirleyeceği kritik bir aşamada. Teknoloji şirketleri yapay zekâ yatırımlarının geri dönüş ürettiğini gösterebilirse yükseliş yeniden hız kazanabilir. Aksi yönde, hayal kırıklığı yaratan sonuçlara dair herhangi bir işaret bir tur daha satışa yol açabilir. Teknoloji hisselerindeki güçlü yükselişin ardından beklentileri aşma çıtası yükseldi ve piyasa yukarı yönlü sürprizlere alışmış yatırımcıları tatmin etmek için artık ortalama sonuçlar bile yeterli olmayabilir. Bu nedenle önümüzdeki birkaç seans, yapay zekâ yatırım döngüsünün dayanıklılığı üzerine bir referandum olarak okunmalı.
Opsiyon piyasası, yükselişe yönelik yoğunlaşan talebi gösteriyor ve alım opsiyonu hacmi üç haftanın en yüksek düzeyine çıktı. İşlemciler son sıçramanın devamı için konumlanıyor, ancak yüksek oynaklık ortamı gözetimde tutuluyor. Zımni oynaklık geçen haftaki zirveden geriledi ama yüksek seviyelerde seyrediyor; bu birleşim, yön konusundaki iyimserliği büyüklük konusundaki belirsizlikle bir araya getiriyor. Opsiyon piyasasındaki eğrilik, temel göstergeler iyileşirken genellikle daha ileri kazançlara zemin hazırlayan alım opsiyonlarının lehine kaydı.
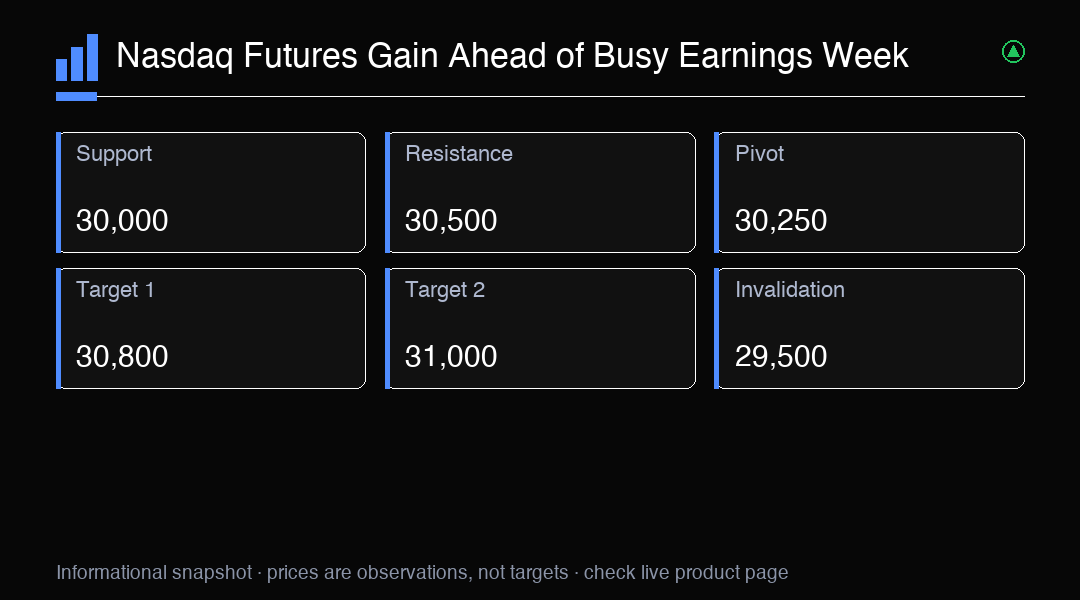
Teknik açıdan bakıldığında Nasdaq 100, 30,000 seviyesindeki kilit desteği sınıyor. Bu seviyenin altında kesin bir kırılma, 29,500 seviyesine yeniden test edilebilir. Ters yönde, 30,500 seviyesine geri dönüş son dönemdeki yükseliş eğiliminin döndüğünü gösterir ve alım ilgisini artırabilir. Momentum göstergeleri aşırı satılmış bölgeden yukarı dönmeye başladı ve kısa vadeli hareketli ortalamaların üzerinde sürekli bir hareket, düzeltici evrenin sona erdiği görüşünü güçlendirir. Rallideki hacim mütevazıydı; bu nedenle katılım artana kadar kırılma argümanı kanıtlanmış sayılmaz.
Önümüzdeki seansların, kâr raporları, makroekonomik veriler ve merkez bankası açıklamaları arasında rekabet eden bir ortamda yükseltilmiş oynaklık getirmesi bekleniyor. Yoğun etkinlik riski ile açıklamalar arasındaki ince likiditenin birleşimi, fiyat hareketlerinin iki yönde de abartılabileceğini gösteriyor. İşlemciler, piyasının teknoloji sonuçlarının büyük bölümü geride kalana kadar savunmacı bir şekilde işlem yapma olasılığının yüksek olduğunu, bu noktada daha net bir eğilimin ortaya çıkabileceğini söyledi. Kâr takviminin temposu, kayıtsızlık için çok az yer bırakıyor.
Genel olarak piyasa, geçen haftaki oynaklığın ardından dengeye oturuyor gibi görünüyor. Düşüşten alımlar ve yumuşayan petrol fiyatlarının birleşimi kısa vadeli destek sağladı, ancak bu kâr haftası büyük ölçüde yapay zekâ konusunun yükseliş rotasına dönüp dönemeyeceğini veya daha fazla konsolidasyon gerekip gerekmediğini belirleyecek. Şimdilik sıçrama bir miktar güveni yeniden sağladı; ancak hareketin dayanıklılığı, kurumsal sonuçların sektörü yılın büyük bölümünde yönlendiren iyimserliği doğrulayıp doğrulamadığına bağlı olacak.
İşlem İçgörüsü
Nasdaq 100, çiplere gelen satış dalgasının ardından toparlanıyor; vadeliler 1.3% yukarıda. Kilit destek 30,000. Yön için kâr haftasını izleyin.