

ÖNE ÇIKAN NOKTALAR: Nasdaq vadelileri Salı günü yaklaşık 1% geriledi, Pazartesi günü ABD oturumundaki temkinli havanın ötesine uzandı. Nasdaq Bileşik endeksi Pazartesi günü 0.4% düşüşle 27,245.90'a geriledi, yarımdan aşağı 120 puan kaybederek. Güney Kore Kospi endeksi 6%'nın üzerinde düştü ve 5 dakikalık bir işlem durdurma tetikledi; bu da küresel piyasalardaki satış baskısının genişliğini vurguladı. Zayıf Asya çip hisseleri, güçlü dolar ve yaklaşan banka kâr açıklamalarının birleşimi, risk varlıkları için zorlu bir zemin oluşturdu.
Avrupa vadelileri Salı günü 0.4% geriledi; çip üreticilerinin sert düştüğü Asya piyasalalarındaki zayıflığı takip etti. S&P 500 Pazartesi günü 0.1% azalarak 7,807.24'e geriledi, Dow ise 196 puan artarak 51,850.55'e çıktı. Bu ayrışma, yatırımcıların hisse senetlerini eşit şekilde satmak yerine sektörler arasında geçiş yaptığını gösteriyor; bu, beklentilerin ve ekonomik verilerin daha net sinyalleri beklediğinde, makro görünüşe ilişkin belirsizliğin yüksek kaldığı dönemlerde sıklıkla devam eden bir örüntü. Dow ile Nasdaq arasındaki ayrışma özellikle dikkat çekici çünkü değer odaklı yatırımcıların, büyüme odaklı yatırımcılar teknolojiye olan pozisyonlarını azaltırken fırsatlar bulabildiğini gösteriyor.
Micron 3.9% düştü ve Lumentum neredeyse 11% geriledi; bu, AI altyapı zarafında baskı oluşturdu. Çin bellek üreticisi CXMT'deki teknolojik ilerlemelere ilişkin haberler, özellikle fiyatlandırma dinamiklerinin zaten altında olduğu bellek segmentinde rekabet endişelerini artırdı. Zayıf kâr yönlendirmesi ile artan rekabetin birleşimi, özellikle bellek ve optik segmentlerine pozisyon taşıyan yatırımcılar için zorlu bir zemin oluşturdu. Bu iki hisse senedindeki düşüşler teknoloji sektöründeki en keskin hareketler arasında oldu ve Nasdaq'ın genel piyasaya göre düşük performansına önemli katkıda bulundu.
Meta, Muse Wonder AI modellerini tanıttıktan sonra 4 ardışık kayıp oturumu sona erdirerek 3.4% kazandı. Salesforce, Bank of America'nın yükseltmesinin ardından 4%'ten fazla yükseldi. Bu hareketlerin her ikisi de ürün lansmanları veya daha net stratejiler kâr senaryosunu güçlendirdiğinde, yatırımcıların AI işlerini ödüllendirmeye devam ettiğini gösteriyor - daha geniş teknoloji sektörü baskı altında olduğunda bile. Meta ile çip hisseleri arasındaki ayrışma, hisse senedine özgü katalizörlerin sektör genelindeki zayıflığı nasıl geçersiz kıldığını vurguluyor ve piyasanın teknoloji pozisyonlarını indişli satış yerine daha seçici hale geldiğini gösteriyor.
Teknolojinin dışında, Chipotle, Starbucks'ın restoran zincirini satın alma planlarını reddetmesinin ardından yaklaşık 4% geriledi. Red, bir devralma katalizörünü ortadan kaldırıyor ve dikkatleri her iki şirketin işletme performansına geri döndürüyor. Starbucks, daha önce Chipotle'ı yöneten ve şimdi kahve zincirinde büyümeyi yeniden sağlama mücadelesini veren Brian Niccol liderliğinde dönüşümüne odaklanmaya devam ediyor. Bu olay, geniş çapta tartışılan bir devralma söylentisinin ilgili şirketler tarafından çürütülmesiyle duyguyu ne kadar hızla değişebileceğini gösteriyor ve birleşme ve devralmalarla ilgili piyasa spekülasyonlarının yatırımcılar için hem fırsat hem de risk yaratabileceğini hatırlatıyor.
Güney Kore Kospi endeksi 6%'nın üzerinde düştü ve 5 dakikalık bir işlem durdurma tetiklendi. Japonya Nikkei endeksi neredeyse 3% kaybetti, Tayvanın endeksi ise 2% geriledi. Salı günü Asya oturumundaki sert hareketler, diğer bölgelerdeki vadeli işlem alım-satımlarını da sürükledi; Kospi'deki keskin düşüşler küresel yatırımcıların özel dikkatini çekti. Seoul'deki devre kesici, bir pazardaki stresin korelasyonlu pozisyonlar aracılığıyla diğer piyasalara ne kadar hızla yayılabileceğini hatırlatıyor ve hızlı bilgi akışı ve algoritmik işlem çağında küresel hisse senedi piyasalarının içkin bağlılığını vurguluyor.
Dolar endeksi, Asya işlemlerinin erken aşamalarında 102.50'nin üzerinde 18 ayın en yüksek seviyesine yakın seyretti. EUR/USD yaklaşık $1.1159, GBP/USD $1.3209 civarında ve USD/JPY 158.50 yen civarında işlem gördü. Güçlü dolar, risk varlıkları üzerindeki baskıyı artırdı; özellikle önemli ölçüde uluslararası gelire maruz kalan şirketler için. Dolar gücünün süregelen bir dönemi, çok uluslu şirketlerin kârlılığını azaltabilir ve ABD ihracatının rekabet gücünü düşürebilir; bu, gelirlerinin önemli bir kısmını yurt dışı piyasalardan elde eden teknoloji şirketleri için özellikle geçerli.
Brent ham petrolü varil başına $106 seviyesine doğru geriledi ve Pazartesi günü kazancının büyük bölümünü korudu. İşlemciler, Körfez tedarik risklerini, Rus dizelinin küresel piyasalara ulaşma olasılığıyla tarttı. Altın, ons başına $4,164 seviyesine geriledi ve gümüş $60 civarında seyretti; dolar gücü değerli metaller üzerinde baskı oluşturdu. Sabit dolar ve yüksek tahvil getiri oranlarının birleşimi, getiri sağlamayan varlıkların cazibesini azaltıyor; bu, mevcut seviyelerde altın için özellikle geçerli. Değerli metallerdeki düşüş aynı zamanda son işlem oturumlarını karakterize eden daha geniş risk iştahını yansıtıyor.
Bitcoin, Pazartesi günü yaklaşık 2.3% kaybettikten sonra $82,900 seviyesine doğru toparlandı. Turuncu madeni para, genel zayıflığa bazı direnç sunsa da, bir toparlanma oturumu duygusal kalıcı bir değişikliğin sınırlı bir kanıtı sunar. Bununla birlikte bu hareket, iştahı için olumlu bir sinyal sağladı; özellikle Bitcoin'i daha geniş spekülatif pozisyonlar için öncü bir gösterge olarak gören işlemciler arasında. Kripto para biriminin, geleneksel piyasalar baskı altında kalarak toparlanma yeteneği, bazı yatırımcıların alternatif getiri kaynakları aradığını gösteriyor.
JPMorgan, Goldman Sachs, Citigroup ve Wells Fargo Salı günü kârlarını açıklıyor ve büyük bankaların kâr sezonunun kapısını açıyor. Ana kârların ötesinde, işlemciler kredı talebine, maliyetlerine, işlem gelirlerine ve kötü krediler için ayrılan karşılıklara dikkat etmeli. Sonuçlar, kâr sezonunun kalanı için tonu belirleyecek ve ABD tüketicisinin ve kurumsal borçluların sağlığına ilişkin bir okuma sunacak. Güçlü banka kârları daha geniş piyasa için destek sağlayabilirken, tatmin edici olmayan sonuçlar son oturumlarda hakim olan temkinli havayi pekiştirebilir.
Çarşamba günü ABD CPI raporu ET saat 8:30'da yayınlanacak; tahminler yıllık ana enflasyonun 3.7% civarında, temel enflasyonun 2.5% civarında olacağını gösteriyor. Piyasalar Ekim ayı Fed artışı için yaklaşık 20%, Aralık artışı için neredeyse 90% olasılık atıyor; bu da sürprizleri hisse senetleri, dövizler ve metaller için önemli kılıyor. Daha sıcak bir okuma tahvil ve hisse senetleri üzerindeki baskıyı canlandırabilirken, daha yumuşak bir veri rahatlama ralliyini tetikleyebilir. CPI raporu muhtemelen haftanın en önemli ekonomik olayı olacak ve kısa vadede piyasaların yönünü belirleyebilir.
ASML Çarşamba, TSMC Perşembe günü kârlarını açıklayacak; bu da yarı iletken siparişleri ve AI yatırımları hakkında önemli kontroller sağlayacak. Analistler TSMC'in üç aylık kârının 65% civarında artmasını bekliyor ve bu, ileri düzey çiplere yönelik güçlü talebi yansıtıyor. Perşembe günü ABD üretici fiyatları ve perakende satışları gelecek; bu da enflasyon baskılarını ve tüketici direncini test edecek. 10 yıllık Hazine getirisi Salı günü 5.20%'ye doğru geriledi; bu düşüş devam ederse hisse senedi değerlemelerine biraz destek sağlayabilir. Kâr sonuçları ile ekonomik verilerin birleşimi, ayın kalan bölümü için piyasa görünümünü şekillendirecek.
İşlem İçgörüsü
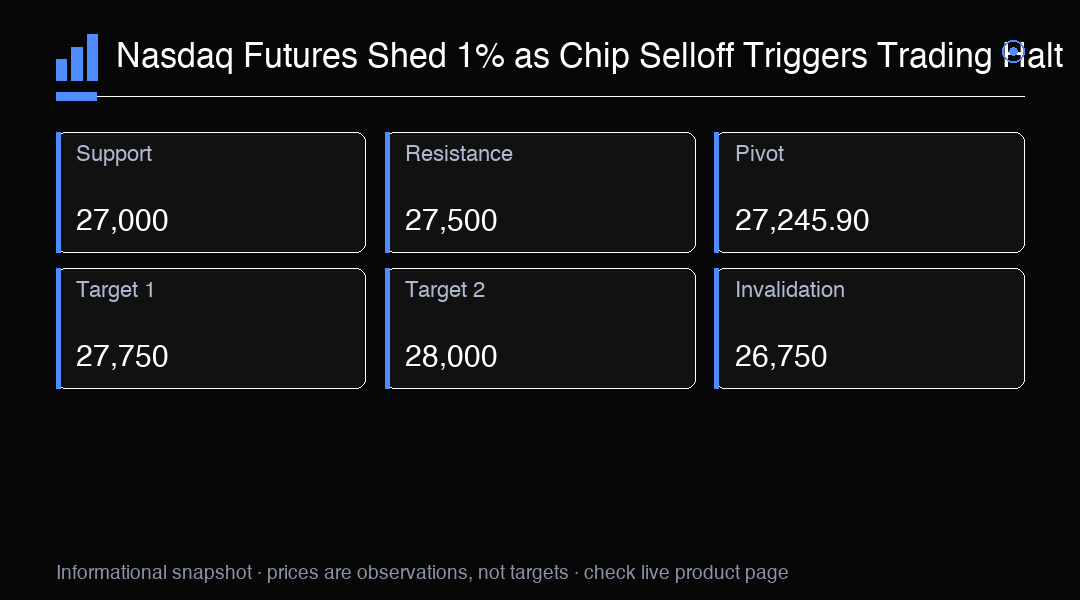
Nasdaq vadelileri yaklaşık 1% geriledi; Asya'daki çip satışları Güney Kore'de işlem durdurma tetikledi. 27,245.90 seviyesi kilit pivot; destek 27,000, direnç 27,500. 27,000'inin altında bir kırılım 26,750'yi ortaya çıkarabilir, 27,500 üzerindeki toparlanma ise 27,750'yi hedefleyebilir. Yön için Çarşamba günü saat 8:30'daki CPI raporunu ve Perşembe günü TSMC kâr takip edin.