

ÖNE ÇIKAN NOKTALAR: Goldman Sachs Çarşamba günü hisse başına $17.01 kazandı, $12.86 konsensüs tahminini rahatça aşarak. JPMorgan hisse başına $5.57 rapor etti, analistlerin beklediği $5.93'ü kaçırarak. Goldman piyasadan önce yaklaşık 3.8% kazanırken JPMorgan ilk düşüşü tersine çevirip sıvı seviyede işlem gördü.
Goldman Sachs GS, üçüncü çeyrek kazancını hisse başına $17.01 olarak açıkladı, $12.86 konsensüs tahmininin önemli ölçüde üzerinde. Net kâr 29% artışla $5.29 billion'a yükselirken gelir 23% artışla $18.68 billion'a çıktı. Bu aşırı performans öncelikle hisse senedi biriminden kaynaklandı; burada gelir 72% artışla $6.44 billion'a ulaştı, türev ürünleri faaliyeti ve kurumsal müşteriler için finansman desteğiyle. Sabit getirili, döviz ve emtia geliri 1% gerileyerek $3.47 billion'a düştü, bu da aynı şirket içinde aynı çeyrekte işlem birimlerinin zıt yönlere hareket ettiğini gösteriyor. Bu iki birim arasındaki tezat, müşteri faaliyeti varlık sınıfları arasında döndüğünde bir bankanın gelir bileşiminin ne kadar dramatik değişebileceğini vurguluyor ve önümüzdeki günlerde raporlayacak diğer büyük bankaların sonuçlarını yorumlamak için bir şablon sunuyor.
Goldman'da yatırım bankacılığı ücretleri 21% artışla $3.22 billion'a yükselirken varlık ve varlık yönetimi geliri 14% arttı. Bankacılık ücretleri rakamı, sermaye piyasalarındaki faaliyetlerin sürekli gücünü gösteriyor, ancak sıralı karşılaştırma yıllık büyüme rakamlarının altında bir yumuşamaya işaret ediyor. Varlık ve varlık yönetimi, daha değişken işlem ve bankacılık hatlarını tamamlayan daha istikrarlı bir gelir akışı sağladı ve şirkete, çeyrek başlıkları domine etme eğilimindeki piyasa işlemlerinin ötesinde çoklu kazanç kaynakları sunar. Goldman'daki işlem yukarısı ve bankacılık ücreti büyümesinin birleşimi, şirketin sermaye piyasalarının farklı bölümlerinden gelir elde etme yeteneğine olan piyasa güvenini ödüllendiren dengeli bir kazanç profili oluşturdu.
JPMorgan JPM, üçüncü çeyrek kârını $15.3 billion veya hisse başına $5.57 olarak rapor etti, analistlerin beklediği $5.93'ün altında. Rapor edilen gelir 8% artışla $50.17 billion'a yükselerek $51.23 billion tahminini kaçırdı. Düzeltilmiş hisse başına kazanç, $498 million vergi sonrası yatırım menkul kıymet zararları hariç, $5.75 idi. Piyasalar geliri 15% arttı; hisse senedi 49% yükselirken sabit getirili işlem 4% geriledi, bu da piyasa dalgalanmasının müşterilerin nerede işlem yaptığına, hedge yaptığına ve finansman aradığına bağlı olarak masaları farklı etkilediğini gösteren bir ayrışma. Menkul kıymet zararları rapor edilen rakamı çekti, ancak franchise'ın temel kazanç gücü sağlam kaldı; bu, o spesifik kalemden arındırılmış ve çeyreğin gerçek performansına daha net bir okuma sunan düzeltilmiş rakamla gösterildi.
Kredi verme JPMorgan'da güç kaynağı olmaya devam etti. Ortalama krediler 10% büyüdü ve mevduatlar bir yıl öncesine göre 8% arttı. Piyasalar hariç net faiz geliri 6% artışla $24.7 billion'a yükseldi. Kredi büyümesi kazanç kaçırmasına bir denge unsuru sağladı ve yatırımcılar bankanın çekirdek mevduat franchise'ının dayanıklılığına ve piyasa koşullarından bağımsız istikrarlı kazanç üretme yeteneğine odaklandığında piyasadan önceki işlemlerde hisseleri istikrara kavuşturmaya yardımcı oldu. Mevduat büyümesi 8% özellikle önemliydi çünkü bankanın rekabetçi bir ortamda bile müşteri bakiyelerini çekip elinde tuttuğunu gösteriyor ve gelecek çeyreklerde kredi genişlemesinin hammaddesini sağlıyor.
JPMorgan, piyasalar dahil 2026 net faiz gelirini yaklaşık $106.2 billion olarak öngörüyor. Önceden açıklanan 2027 merkez senaryosu, piyasalar hariç, bu yılın yaklaşık $97.2 billion'ına kıyasla $107 billion öngörüyor. Konsensüsün üzerindeki bu tahmin, JPMorgan'un ilk piyasadan önceki düşüşünü tersine çevirmesine yardımcı olan spesifik katalizör oldu; tüccarlar bankanın kazanç gücüne döngüsü boyunca faiz oranı döngüsü boyunca bakışlarını yeniden ayarladı ve kredi franchise'ının yavaşladığını değil hızlandığını fark etti. 2027 için $107 billion merkez senaryosu, mevcut yılın $97.2 billion'ından anlamlı bir artışı temsil ediyor ve yönetimin faiz oranı ortamı geliştikçe kredi rüzgarının sürecek ve muhtemelen güçleneceğini öngördüğünü gösteriyor.
JPMorgan'un uzun süredir CEO'su Jamie Dimon, mali açıklar, yapışkan enflasyon, yükselen varlık fiyatları ve artan faiz oranları risklerinin yanı sıra dayanıklı yatırım ve tüketici harcamalarını vurguladı. Yorumları sonuçları daha geniş bir ekonomik bağlama yerleştirdi; bu bağlam hem toparlanmanın gücünü hem de politika ve piyasa riskerinin bunu bozma potansiyelini kabul ediyordu. Söylemlerindeki güven ve temkinlilik dengesi, kazanç verilerinin kendisinin sunduğu karmaşik tabloyu yansıtıyor ve yatırımcılara bankanın liderliğinin ekonominin gidişatını ve şirket iş hatları için sonuçları nasıl gördüğünü anlamak için bir çerçeve sunuyor.
İki hisse senedindeki farklı tepkiler, aşırı performans ve kaçırmalarının farklı bileşimlerini yansıttı. Goldman'ın aşırı performansı değişken işlem ve bankacılık hatlarında yoğunlaştı ve bunlar piyasayı sürpriz yukarı yönlü bir şekilde ödüllendirdi. JPMorgan'un eksikliği ana başlık kazanç rakamındaydı, ancak temel kredi ve mevduat eğilimleri sağlam kaldı; bu, ileri dönük rehber sindirildikten ve analistler modellerini daha yüksek net faiz geliri yörüngesine göre ayarladıktan sonra hissenin toparlanmasına olanak tanıdı. İlk ana başlık tepkisini temel göstergelerin daha dikkatli değerlendirmesinin izlediği örüntü, kazanç sezonunda tekrarlanan bir tema olup ilk hamleyi göz ardı eden tüccarlar için fırsatlar yaratıyor.
İki banka arasındaki ayrışma, kazanç sezonunun tek bir yön yerine dengesiz momentum ürettiğini gösteriyor. Goldman'ın hisse senedi gelirindeki 72% sıçrama ve JPMorgan'un sabit getirili gelirindeki 4% düşüş, farklı varlık sınıflarına maruz kalan masaların aynı çeyrekte keskin farklı sonuçlar üretebileceğini gösteriyor. Yatırım bankacılığı ücreti karşılaştırması, Goldman'ın 21% ve JPMorgan'un yıllık 14% artışıyla, yüksek işlem hacimleri dönemlerinde daha güçlü hisse senedi franchise'larına sahip firmaları lehine olan sermaye piyasalarındaki faaliyetlerde benzer bir ayrışma ortaya koyuyor. Sektör için sonuç, kazanç sezonu ilerledikçe hisse seçiminin sektör betasından daha önemli olacağı; çünkü daha fazla banka rapor verdikçe kazananlar ve kaybedenler arasındaki dağılımın genişleme ihtimali yüksek.
Daha geniş kazanç sezonu açısından, raporlar bankacılık faaliyetlerinin devam ettiğini desteklerken yüzeyin altındaki dengesiz momentumu ortaya çıkarıyor. Bu sadece sezonun başlangıcı ve boru hattında hâlâ bolca eylem var. Her iki bankadaki kredi ve mevduat rakamları, işlem gelirleri piyasa koşullarıyla dalgalanırken çekirdek bankacılık franchise'ının sağlıklı kaldığını gösteriyor ve özellikle JPMorgan'dan gelen ileri dönük rehber, hissenin önümüzdeki çeyreklerde üzerine inşa edeceği bir temel sağlıyor. Sezon hâlâ genç ve bu iki para merkezi bankasının sonuçları, özellikle işlem geliri, kredi büyümesi ve ileri dönük rehber alanlarında, sonraki raporların ölçüleceği bir kriter belirliyor.
Goldman'ın piyasadan önceki 3.8% kazancı ve JPMorgan'un sıvı seviyeye toparlanması, ilk tepki yerine yeniden değerlendirmeyi yansıttı. Piyasa önce ana başlık rakamlarına, ardından o rakamların bileşimine hareket etti; bu örüntü, analistler ve tüccarlar tam sürümü sindirdikçe kazanç sezonu boyunca tekrarlanıyor. JPMorgan'dan gelen ileri dönük rehber, ilk düşüşünü tersine çeviren spesifik katalizörü sağladı; bu, temel franchise gücü kabul edildiğinde ve piyasa bir ana başlık kaçırmasının ötesindeki daha kalıcı eğilimlere baktığında duyarlılığın ne kadar hızlı değişebileceğini gösteriyor.
Üçüncü çeyrek raporları, sektör genelinde dengesiz momentumu ortaya çıkarırken bankacılık faaliyetlerinin devam ettiğini destekliyor. Bu sadece kazanç sezonunun başlangıcı ve boru hattında hâlâ bolca eylem var. Anahtar çıkarım, ana başlık kazanç kaçırmalarının güçlü ileri dönük rehber ve çekirdek franchise gücüyle aşılabileceği; ancak değişken işlem gelirinden kaynaklanan aşırı performansların, kazanç gücünde kalıcı iyileşmeler olarak görülmeden önce daha fazla inceleme gerektirebileceği. Bu iki para merkezi bankası arasındaki ayrışmanın, kompozisyonun ana başlıktan daha önemli olduğu ve işlem gürültüsünün ötesinden kredi ve mevduat temellerini okuma yeteneğinin en güçlü performans gösterenleri diğerlerinden ayırdığı bir sezonun tonunu belirlediği.
İşlem İçgörüsü
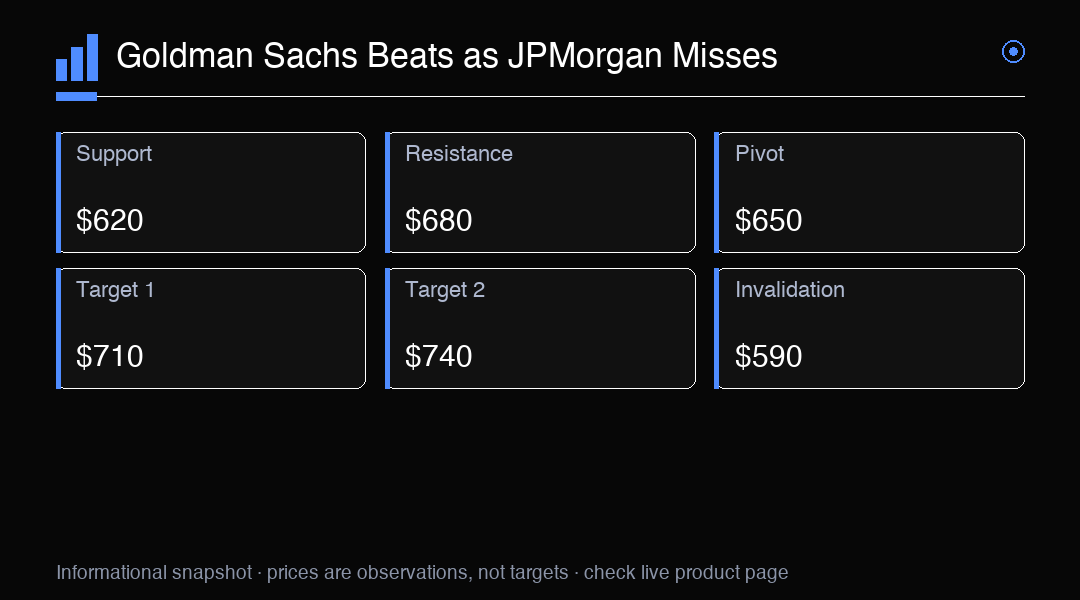
Goldman Sachs'ın aşırı performansı, hisse senedi gelirindeki 72% sıçrama ve yatırım bankacılığı ücretlerindeki 21% büyüme ile açıklandı; bu da işlem ve bankacılık hatlarını ana itici güçler yaptı. JPMorgan'un kaçırması, 2026 için $106.2 billion net faiz geliri tahmini ve 2027 merkez senaryosu olan $107 billion ile aşıldı. GS $650'de ana pivot noktası olup desteği $620 ve direnci $680'te. $680 üzerinde kırılım $710'u hedefleyebilir, $620 altında düşüş ise $590'ı ortaya çıkarır.