

ABD dolar endeksi DXY Pazartesi sabahı 102.1 civarında seyir etti ve geçen hafta ulaşılan 18-month high seviyesine yakın bir noktada kaldı. Endeksin ağırlık dağılımında euro 57.6% oranında yer alıyor ve bu da EUR/USD çiftini sepetin herhangi bir hareketinde belirleyici faktör yapıyor. Çarşamba günü 8:30 a.m. ET'de yayımlanacak ABD CPI raporu için ekonomistler yıllık başlık enflasyonu 3.7% ve çekirdek enflasyonu 2.5% öngörüyor. Bu tahminlerin üzerindeki bir veri dolar rallisini yeniden ateşleyebilir, altında kalması ise son kazanımların bir kısmını geri alabilir.
Pazartesi günü Japonya tatilinde olduğu için işlemler durgun geçti ve dolar endeksi Asya ve Avrupa seansları boyunca 102.1 seviyesinin etrafında dar bir bandda kaldı. Geçen hafta ulaşılan 18-month high seviyesi, rallinin daha fazla yol alıp almayacağına veya bir mola gerekip gerekmediğine karar veren yatırımcılar için kritik referans noktası olmaya devam ediyor. Japon tatili sırasında likiditenin azalması USD/JPY'de hareketleri abartabilir; Japon piyasaları yıllık Spor Günü tatili nedeniyle kapalıyken çift 158.10 yen civarında kapanış yaptı.
Dolar endeksi altı para birimiyle ölçülüyor ve yapısında her yatırımcının anlaması gereken önemli bir dengesizlik var. Euro 57.6% ağırlığa sahip; bu da tek başına EUR/USD çiftinin diğer beş bileşenin toplamından daha fazla etki yaratabileceği anlamına geliyor. Yen, sterlin, Kanada doları, İsveç kronu ve İsviçre frangı geri kalanı oluşturuyor ve her birinin günlük okumaya etkisi çok daha sınırlı. Bu yoğunlaşma riski, euro bölgesi ekonomik verilerinin ve Avrupa Merkez Bankası'nın politika beklentilerinin, ABD'nin temel göstergeleri değişmediği dönemlerde bile endeks yönünü domine edebileceği anlamına geliyor.
Büyük çiftler genelinde EUR/USD $1.1210 civarında, GBP/USD 1.3245 seviyesinin yakınında, USD/JPY 158.10 yen civarında ve USD/CAD ise C1.4250 etrafında işlem gördü. Bu okumalar dolar yönü hakkında karışık sinyaller veriyor ve dikkatli bir yorumlama gerektiriyor. EUR/USD veya GBP/USD'daki yükseliş dolar zayıflığına işaret ediyor çünkü bu çiftler doları yabancı para birimi cinsinden fiyatlıyor; USD/JPY veya USD/CAD'daki yükseliş ise dolar gücüne işaret ediyor çünkü bu çiftler yabancı para birimini dolar cinsinden fiyatlıyor. Pazartesi günü iki kamp yaklaşık dengede kaldı ve endeksi enflasyon verisi öncesinde düşük ama gergin bir şekilde sabit tuttu.
ABD getirileri dolar için önemli bir destek kaynağı olmaya devam ediyor ve doların 18-month high seviyesini korumasının ana nedeni bu. 10 yıllık Hazine tahvili Cuma günü 5.24% civarında kapanış yaparak dolar cinsinden varlıkları diğer büyük piyasalarla rekabetçi kıldı ve uluslararası sermaye akımlarını çekti. Piyasa fiyatlamasına göre yatırımcılar Ekim ayı Fed artışına 17%, Aralık ayına kadar artış olasılığına 86% atıyor. Bu beklentiler dolar rallisini haftalardır destekliyor ve bu hafta herhangi bir enflasyon sürprizine, özellikle Federal Rezerv'in en yakın takip ettiği çekirdek bileşene karşı oldukça hassas olacak.
Avrupa'nın mali zorlukları dolar için önemli bir alternatifi zayıflatıyor ve endeks üzerindeki potansiyel bir baskı kaynağını ortadan kaldırdı. Fransa'daki büyük açıklar ve siyasi belirsizlik yatırımcıları huzursuz etti; artan enerji maliyetleri ise geniş euro bölgesinde büyümeyi tehdit ediyor. Yüksek Avrupa getirileri, piyasalar bunları güçlü ekonomik beklentilerden ziyade mali riskin göstergesi olarak yorumladığında euroya sınırlı destek sunuyor; bu da son aylarda hakim olan dinamik. Bu yorumlama EUR/USD'yi $1.1210 civarında tavanlamış ve dolayısıyla dolar endeksini yüksek seviyelerinde desteklemiş durumda.
Kanada, doların lehine işleyen farklılaşan politika beklentilerine başka bir örnek sunuyor. Eylül ayı istihdam beklenmedik şekilde 68,300 kişi azaldı ve bu, Kanada Merkez Bankası'nın Ekim artış olasılığını rapor yayımlanmadan önce 40% ten 25% e düşürdü. Bu arada Kanada doları 18-month low seviyesine dokundu çünkü yatırımcılar Kanada Merkez Bankası'nın politika yolunu hızla yeniden fiyatlandırdı ve USD/CAD, yumuşak istihdam verileri Kanada doları üzerinde baskı kurarken C1.4250 civarında kaldı. ABD ve Kanada para politikası beklentileri arasındaki bu farklılaşma, dolar endeksine son birkaç seans boyunca istikrarlı bir destek sağladı.
Çarşamba günü ABD CPI raporu 8:30 a.m. ET'de yayımlanacak ve dolar ile küresel piyasalar için haftanın belirleyici etkinliği olacak. Analistlerin anketine göre ekonomistler yıllık başlık enflasyonu 3.7% ve çekirdek enflasyonu 2.5% öngörüyor. Kalıcı temel fiyat baskısı sıkılaştırma beklentilerini güçlendirebilir ve doları 18-month high seviyesinden geçirerek daha geniş bir ralli kapısını açabilir. Daha yumuşak bir okuma ise dolar rallisini desteklemeye yardımcı olan getiri desteğini zayıflatabilir ve yatırımcılar Fed artış bahislerini azaltırken endeksin düşük seviyelere doğru çekilmesine yol açabilir.
Petrol, dolar ve enflasyon hesaplaması için çoğunlukla hafife alınan şekillerde görünümü karmaşıklaştırıyor. Brent, Rusya-Ukrayna enerji ateşkesi önerisiyle birlikte küresel piyasalara ekstra tedarik girmesi umutlarını artırdı ve $103 doğru geriledi. Ancak Pazartesi günü itibarıyla ateşkesin onayı tamamlanmamış durumda; enerji fiyatlarındaki sürekli düşüş, Federal Rezerv'in politika belirlerken takip ettiği enflasyon hesaplamasına doğrudan yansıyacak. Bu tedarik umutlarının tersine dönmesi petrolü yeniden yukarı taşıyabilir ve doları destekleyen enflasyon risk priminin bir kısmını geri getirebilir.
Perşembe günü üretici fiyatları ve perakende satış verileri CPI raporundan sonraki bir sonraki değerlendirme olarak gelecek ve enflasyon anlatısını doğrulayacak veya sorgulayacak. Yatırımcılar fiyat baskısının dayanıklı tüketici harcamalarıyla yumuşayıp yumuşamayacağını, ardından Hazine getirilerinin ve Fed beklentilerinin sonraki saatlerde ve günlerde nasıl tepki vereceğini izleyecek. Soğuyan enflasyon ve istikrarlı harcamanın birleşimi, risk varlıkları için en olumlu senaryo olacak ve doları nispeten yüksek getirilerle desteklemeye devam edecek. Sıcak CPI ve güçlü perakende satış bir araya gelirse dolar için en olumlu sonuç doğarken, yumuşak CPI ve zayıf harcama geniş çaplı bir dolar satışı tetikleyebilir.
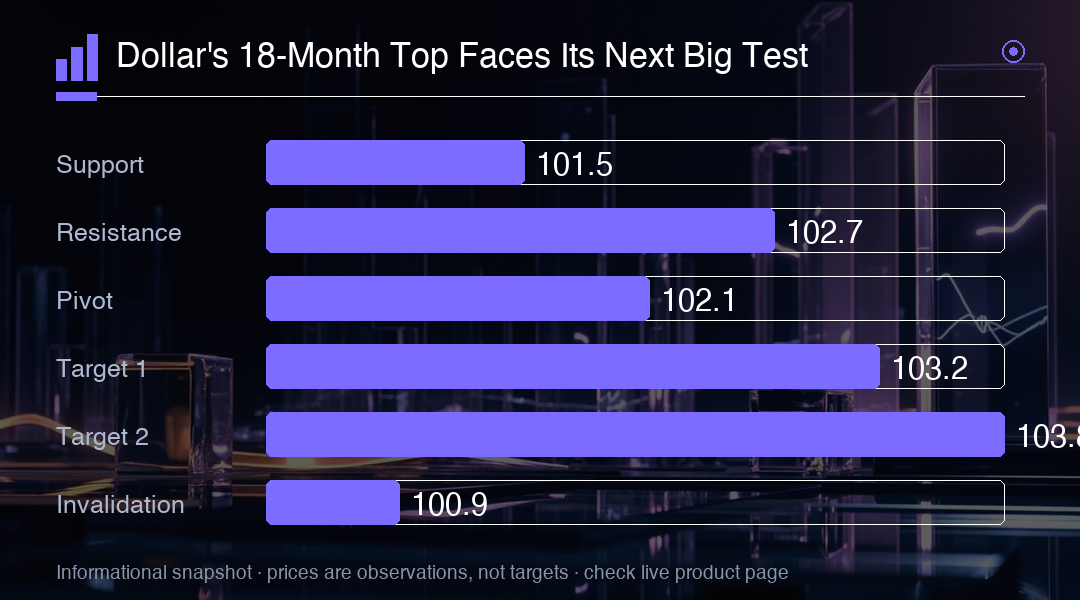
Dolar endeksi için geçen hafta ulaşılan 18-month high seviyesi, konsolide bir ralli ile bir kırılmayı ayıran kritik çizgi. Sıcak CPI verisiyle desteklenen bu seviyenin üzerinde onaylanan bir kırılma ralliyi muhtemelen uzatacak ve bir sonraki direnç bölgesini devreye sokarak 103.8 bölgesine giden bir yol açabilir. Buna karşılık yumuşak enflasyon okuması, doları destekleyen şahin Fed beklentilerinin hızlı bir şekilde geri çekilmesine neden olabilir ve endeksi son dönemin alt ucu olan 101.5 seviyesine doğru gönderebilir. 102.1 pivot seviyesi, kısa vadede boğalar ile ayılar arasındaki mücadelenin belirleneceği nokta.
Dolar Pazartesi günü bir kavşakta: 18-month high seviyesi görüş mesafesinde ve enflasyon testi sadece iki gün uzakta. Euro'nun 57.6% ağırlığı, endeksteki herhangi bir hareketin EUR/USD tarafından önderlik edilmesi gerektiği anlamına geliyor ve büyük çiftlerdeki karışık okumalar, piyasanın veriden yön beklediğini yansıtıyor. Çarşamba günü 8:30 a.m. ET'de yayımlanacak CPI raporu ve ardından Perşembe günkü üretici fiyatları ile perakende satış verileri, dolar rallisinin devam edip etmeyeceğini belirleyecek. Yatırımcılar volatiliteye hazırlıklı olmalı; 3.7% konsensus tahmini ile gerçek veri arasındaki fark, endeksi dakikalar içinde her iki yönde de bir tam puan hareket ettirebilir.
İşlem İçgörüsü
Dolar endeksi 18-month high seviyesini test ediyor ve euro'nun 57.6% ağırlığı EUR/USD'yi izlenebilir kritik çift yapıyor. 3.7% başlık tahmininin üzerinde sıcak bir CPI verisi DXY'yi 103.2 direnç seviyesine doğru itebilir; yumuşak bir okuma ise getiri desteği zayıflarken 101.5 seviyesine doğru geri çekilme riski taşıyor. Perşembe günkü üretici fiyatları ve perakende satış verileri yönü doğrulayacak.