

PONTOS-CHAVE: O S&P 500 ganhou 0.6% na sexta-feira para fechar em 7,811.54, próximo do recorde de terça-feira, terminando a semana em alta de 1.2%. O Dow subiu 423 pontos para 51,654.95, enquanto o Nasdaq subiu 0.6% para 27,366.17. Os futuros do S&P 500 subiram 0.3% no início de segunda-feira, enquanto os futuros do Nasdaq-100 ganharam cerca de 0.4%. A semana que vem traz os lucros dos bancos começando na terça-feira e o relatório de CPI na quarta-feira às 8:30 a.m. ET.
O avanço de sexta-feira coroou uma semana em que o S&P 500 subiu 1.2%, trazendo o índice para uma distância de ataque do recorde estabelecido na terça-feira. O ganho de 423 pontos do Dow para 51,654.95 e a alta de 0.6% do Nasdaq para 27,366.17 confirmaram a amplitude do movimento entre os principais índices. Empresas menores ficaram para trás durante a semana, com o Russell 2000 perdendo 0.9%, uma divergência que sugere que o rali permanece concentrado em nomes de crescimento de grande capitalização em vez de se ampliar por todo o mercado. A concentração levanta questões sobre a sustentabilidade do avanço se a participação não se ampliar.
A sessão de segunda-feira abriu com os futuros do S&P 500 em alta de 0.3% e os futuros do Nasdaq-100 ganhando cerca de 0.4%, estendendo o momentum positivo para uma nova semana. Os futuros europeus também avançaram, fornecendo um pano de fundo de apoio para as horas de abertura. O pregão pode ser mais fino que o normal: o Japão está fechado por feriado e os mercados de títulos dos EUA observam o Dia de Colombo, embora as ações americanas negociem normalmente. A participação reduzida pode amplificar os movimentos em qualquer direção, pois menor liquidez significa que menos ordens são necessárias para mover os preços. Mercados finos podem produzir reações exageradas a notícias que normalmente seriam absorvidas mais gradualmente.
O acordo de espectro da SpaceX desencadeou uma forte reavaliação das telecomunicações que repercutiu em todo o setor. A empresa concordou em adquirir o portfólio nacional de 800 MHz da Grain Management, supostamente por $8 bilhões. A T-Mobile fechou a sexta-feira em queda de 13.3%, a AT&T perdeu 9.8% e a Verizon caiu 8.8%. Operadoras de torres subiram com a notícia, pois o acordo sugeriu que ativos de espectro sem fio carregam valor estratégico que as operadoras incumbentes podem precisar igualar ou exceder. A reavaliação foi rápida e severa, com as três operadoras principais perdendo uma porção significativa combinada de seu valor de mercado em uma única sessão, uma magnitude que forçou os gestores de portfólio a reavaliar suas participações em telecomunicações.
Amazon e Apple trouxeram desenvolvimentos separados para segunda-feira que se somaram à narrativa da semana. A Amazon está discutindo uma aquisição de $7 bilhões da startup de IA Decart, sem acordo anunciado. O negócio potencial sinaliza que a empresa está disposta a gastar agressivamente para construir suas capacidades de inteligência artificial e competir no cenário de IA em rápida evolução. A Apple caiu 1.1% na sexta-feira depois que cortes nos pedidos de componentes para seus modelos iPhone 18 Pro levantaram preocupações sobre a demanda entre os investidores. O declínio se somou à pressão recente sobre a ação, pois os traders questionaram se o próximo ciclo de produtos entregaria o crescimento necessário para justificar a avaliação que o mercado atribuiu à empresa.
Os mercados internacionais mostraram um quadro misto que divergiu dos futuros mais firmes dos EUA. O Kospi da Coreia do Sul caiu 2.2% e as ações de Taiwan recuaram 0.5%, enquanto os blue chips chineses subiram 0.1%. A divergência dos futuros mais firmes dos EUA mostra que a recuperação de Wall Street na sexta-feira não produziu um rali global uniforme. Fatores regionais, incluindo dados econômicos locais e expectativas de política, continuam a impulsionar o desempenho independentemente da trajetória do mercado dos EUA. A falta de acompanhamento global sugere que os investidores internacionais estão esperando por mais confirmação antes de se comprometerem com ativos de risco.
Os preços do petróleo recuaram à medida que as tensões geopolíticas diminuíram e as preocupações com a oferta diminuíram. O Brent caiu 1.5% para $103.18 o barril, enquanto o WTI caiu em direção a $90.31. A proposta de cessar-fogo energético entre Russia e Ucrânia de Trump e suprimentos adicionais de diesel russo aliviaram as preocupações imediatas sobre interrupções de oferta que haviam apoiado os preços em sessões anteriores. A queda nos preços de energia removeu uma fonte de pressão inflacionária, embora ambos os benchmarks permaneçam elevados o suficiente para manter os custos de insumos para empresas e consumidores em níveis que complicam o caminho do banco central em direção a taxas mais baixas.
O dólar reteve a maior parte de sua força recente, com seu índice próximo de 102.14, próximo de uma máxima de 18 meses. O EUR/USD negociou em torno de $1.1210 após cinco quedas semanais, o GBP/USD oscilou próximo de $1.3245 e o USD/JPY ficou em torno de 158.10 ienes. A força persistente do dólar reflete a diferença entre o desempenho econômico dos EUA e o de outras grandes economias, bem como o diferencial de juros que continua a favorecer ativos denominados em dólar. Para os exportadores dos EUA, a moeda forte cria um vento contrário que pode corroer a competitividade nos mercados internacionais, potencialmente pesando sobre os lucros corporativos nos próximos trimestres.
O ouro manteve-se acima de $4,200, negociando próximo de $4,206, enquanto a prata atingiu acima de $61.10. O petróleo mais fraco e o dólar moderado apoiaram os metais preciosos, pois a combinação de preços de energia mais baixos e uma moeda estável reduziu o custo de oportunidade de manter metais não remunerados. O Bitcoin estabilizou em torno de $83,800 e o Ether manteve-se próximo de $2,540, mostrando que o complexo de criptomoedas estava encontrando um piso após a volatilidade recente. A força dos metais preciosos ao lado de cripto estável sugeriu que os investidores estavam mantendo exposição a ativos alternativos apesar do avanço do mercado de ações, um padrão que frequentemente persiste quando a incerteza sobre a perspectiva macro permanece elevada.
Os lucros dos bancos começam na terça-feira com JPMorgan, Goldman Sachs, Citigroup e Wells Fargo, seguidos por Bank of America e Morgan Stanley na quarta-feira. O início da temporada de lucros fornece o primeiro teste real de se a América corporativa pode entregar o crescimento que as avaliações de ações exigem. Os lucros do S&P 500 no terceiro trimestre devem subir mais de 30%, estabelecendo um padrão exigente para o desempenho corporativo. A barra alta significa que mesmo resultados sólidos podem não ser suficientes para justificar maior expansão de múltiplos, e a decepção poderia desencadear uma forte reavaliação em todo o mercado. Os investidores examinarão as orientações e os comentários prospectivos tanto quanto os números principais.
A ASML reporta na quarta-feira e a TSMC segue na quinta-feira, fornecendo verificações importantes sobre o investimento em semicondutores e a cadeia de suprimentos de IA. O lucro trimestral da TSMC deve subir 65% para $23.4 bilhões depois que a receita aumentou 50%, uma taxa de crescimento notável que reflete a demanda insaciável por chips avançados. O desempenho do setor de semicondutores é crítico porque está na interseção da construção de IA e do ciclo tecnológico mais amplo. Resultados fortes dessas empresas validariam os planos de gastos de capital que impulsionaram a reavaliação do setor, enquanto qualquer falha poderia colocar em questão a sustentabilidade da trajetória de gastos que sustentou o rali.
O CPI de quarta-feira chega às 8:30 a.m. ET e é o dado econômico mais importante da semana. Os economistas preveem inflação anual do índice geral de 3.7% e inflação núcleo de 2.5%. Os mercados ainda favorecem fortemente uma pausa do Fed em outubro, mas atribuem aproximadamente 86% de probabilidade a um aumento até dezembro, refletindo a natureza persistente das pressões de preços. Uma leitura mais quente poderia reviver a pressão sobre títulos e ações, pois sinalizaria que a inflação permanece teimosa o suficiente para justificar mais aperto. Quinta-feira traz preços ao produtor e vendas no varejo, testando tanto a pressão inflacionária quanto a demanda das famílias. O rendimento do Tesouro dos EUA de 10 anos terminou a sexta-feira em torno de 5.24%, mantendo os custos de empréstimo elevados e mantendo a pressão sobre as avaliações de ações em todo o mercado.
Perspectiva de trading
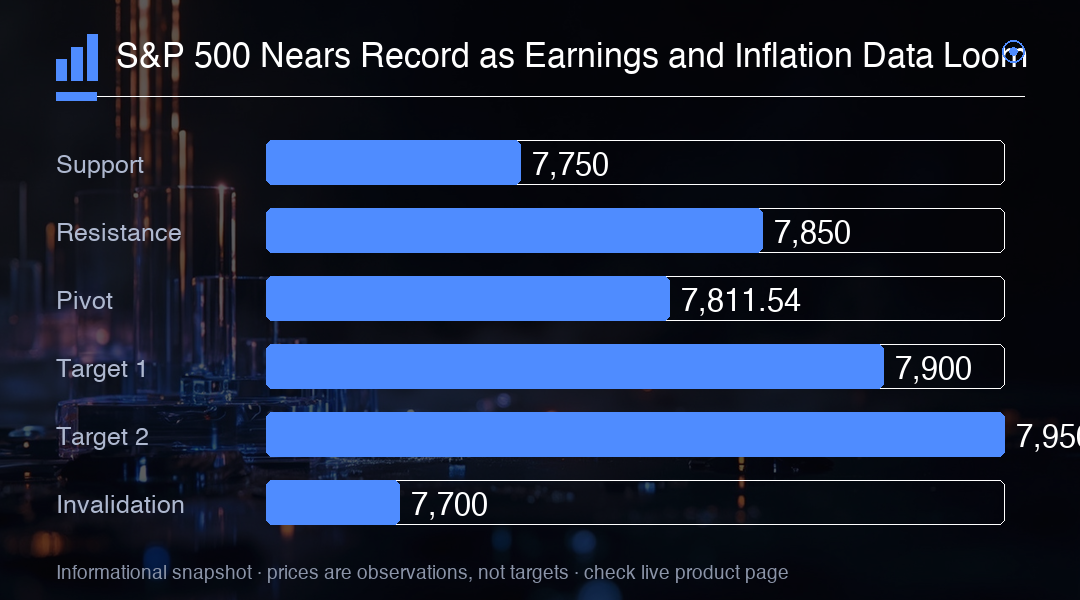
O S&P 500 está próximo de níveis recordes com os lucros e dados de inflação como os próximos catalisadores. Um fechamento acima do recorde confirmaria a tendência de alta, enquanto a falha em romper poderia sinalizar exaustão. Observe o nível de 7,811.54 como o pivô, com suporte em 7,750 e resistência em 7,850. O CPI de quarta-feira é o evento macro chave, com uma leitura mais quente provavelmente pressionando setores sensíveis a juros.