

PONTOS-CHAVE: O Goldman Sachs disse que mantém uma visão positiva sobre ações de pagamentos rumo aos resultados do terceiro trimestre, citando volumes de gastos fortes e tendências estruturais favoráveis. Os volumes de gastos permaneceram fortes durante todo o trimestre e desafiaram as preocupações dos investidores sobre normalização. O banco destacou NYSE:V, NYSE:MA, NYSE:TOST e NYSE:GLBE como ações para observar no setor de pagamentos.
O Goldman Sachs disse que os volumes de gastos permaneceram fortes durante todo o terceiro trimestre e desafiaram as preocupações dos investidores sobre normalização que pesaram sobre o setor por meses. As tendências de gastos de setembro permaneceram robustas até o final do trimestre, fornecendo uma base sólida para empresas de pagamentos reportando resultados nas próximas semanas. A posição positiva do banco reflete confiança de que os padrões de gastos do consumidor e das empresas permanecem saudáveis apesar da incerteza macroeconômica mais ampla e sinais mistos de outras áreas da economia. Volumes fortes se traduzem diretamente em receita de transações para processadores de pagamento e redes de cartões, o que torna os dados de gastos uma entrada crítica para modelos de resultados e projeções de receita em todo o setor.
Preocupações estruturais mais amplas afetando o setor de pagamentos melhoraram, com vários riscos regulatórios e disruptivos em declínio, observou o Goldman Sachs em sua análise. O banco disse que as ações de pagamentos parecem relativamente protegidas de preocupações mais amplas do mercado, incluindo taxas de juros mais altas, inflação mais alta e disruptura impulsionada por IA que criou incerteza em outras áreas da indústria de serviços financeiros. Esse isolamento relativo é uma razão chave pela qual o banco encontra o setor atrativo nos níveis atuais, particularmente à medida que os investidores buscam áreas do mercado que possam resistir a um ambiente macroeconômico volátil. Empresas que processam transações em vez de emprestar dinheiro são menos expostas aos ciclos de taxas de juros do que financeiras tradicionais, o que lhes dá uma qualidade defensiva que é particularmente valiosa no ambiente atual de taxas elevadas e inflação persistente.
O comércio agente emergiu como um motor de crescimento complementar para pagamentos carteados, de acordo com o banco, e o conceito envolve agentes de IA executando transações autonomamente em nome de consumidores e empresas. Este desenvolvimento poderia expandir o mercado total endereçável para processadores de pagamento criando novos fluxos de transações que não existiam antes. Em vez de deslocar as redes de cartões, o comércio agente deve rotear transações através da infraestrutura de pagamento existente, beneficiando as mesmas empresas que dominam os pagamentos carteados hoje. O banco vê isso como uma narrativa de crescimento prospectiva significativa que suporta avaliações mais altas para o setor ao longo do tempo, à medida que os investidores começam a precificar o potencial de crescimento de transações impulsionadas por IA ao lado do gasto tradicional do consumidor.
O banco disse que o setor de pagamentos negocia em avaliações baixas comparadas a níveis históricos após vários anos de compressão de múltiplos que deixou muitas ações negociando bem abaixo de suas médias históricas. Esse reset de avaliação cria um cenário risco-retorno favorável para investidores entrando em posições antes dos resultados, particularmente quando combinado com fundamentos em melhora e dados de gastos fortes. Quando um setor negocia com desconto em relação à sua própria história e ao mercado mais amplo, surpresas positivas de resultados podem produzir movimentos acentuados de ações à medida que analistas revisam estimativas para cima e investidores reavaliem trajetórias de crescimento. A combinação de avaliações baratas e fundamentos em melhora é o cenário clássico que investidores orientados por valor procuram ao alocar capital, e o banco acredita que o setor de pagamentos oferece exatamente essa combinação rumo à temporada de resultados do terceiro trimestre.
O Goldman Sachs destacou NYSE:V e NYSE:MA como ações para observar no setor de pagamentos, citando suas posições dominantes nos pagamentos carteados globais e seu benefício direto de qualquer aumento nos volumes de gastos. As duas redes de cartões operam um duopólio que lhes dá poder de precificação significativo e alta lucratividade que são difíceis para concorrentes replicar ou deslocar. Suas vantagens de escala, extensas redes de comerciantes e forte reconhecimento de marca criam barreiras formidáveis à entrada que protegem suas posições de mercado ao longo do tempo. O banco mantém uma visão mais construtiva sobre ambas as ações rumo aos resultados, refletindo confiança em sua capacidade de sustentar crescimento e lucratividade mesmo em um ambiente macroeconômico desafiador onde outras áreas da indústria de serviços financeiros enfrentam maiores ventos contrários.
O banco também sinalizou NYSE:TOST e NYSE:GLBE como nomes que valem o monitoramento para investidores buscando exposição ao setor de pagamentos. A Toast fornece plataformas integradas de pagamento e software para restaurantes, criando um ecossistema adesivo que gera receita recorrente tanto de assinaturas de software quanto de processamento de pagamentos. A Global E-Commerce opera no espaço de pagamentos transfronteiriços, beneficiando-se do crescimento contínuo do comércio eletrônico internacional e da crescente complexidade das transações transfronteiriças. Ambas as empresas operam em nichos que se beneficiam de tendências de crescimento secular na adoção de pagamentos digitais, e seu menor tamanho e perfis de crescimento mais alto as tornam mais voláteis do que as redes de cartões, mas oferecem maior potencial de alta se os resultados excederem as expectativas e impulsionarem revisões de estimativas de analistas.
O Goldman Sachs mantém uma visão mais construtiva sobre NASDAQ:PYPL e NASDAQ:RSKD rumo aos resultados, vendo ambas as empresas como bem posicionadas para se beneficiar dos ventos favoráveis do setor. A PayPal tem trabalhado em uma recuperação sob nova gestão, com iniciativas voltadas para melhorar a monetização, expandir suas ofertas de checkout e simplificar seu conjunto de produtos para impulsionar maior engajamento. A Riskified fornece prevenção de fraudes e proteção contra estornos para comerciantes de comércio eletrônico, um serviço que se torna mais valioso à medida que os volumes de transações online crescem e as tentativas de fraude se tornam mais sofisticadas. Ambas as empresas estão posicionadas para se beneficiar dos mesmos ventos favoráveis que suportam o setor de pagamentos mais amplo, incluindo volumes de gastos fortes, crescente adoção de pagamentos digitais e o crescimento do comércio agente que poderia impulsionar fluxos de transações adicionais através de suas plataformas.
O banco expressou uma postura mais cautelosa sobre NYSE:FIS, NYSE:FISV e NYSE:FOUR, citando preocupações específicas sobre a posição competitiva e perspectiva de crescimento de cada empresa. A Fidelity National Information Services e a Fiserv operam nos segmentos de processamento e aquisição de comerciantes, que enfrentam pressão de lucratividade da intensa concorrência e mudança tecnológica que está remodelando a indústria. A Shift4 Payments opera no espaço de pagamentos, mas tem uma base de clientes mais concentrada que cria risco idiossincrático e torna a empresa mais vulnerável a quedas específicas do setor. A cautela do banco sobre esses nomes reflete preocupações sobre sua capacidade de sustentar crescimento e lucratividade em um ambiente competitivo onde vantagens de escala e efeitos de rede determinam cada vez mais quais empresas capturam mais valor dos fluxos de transações de pagamento.
A visão positiva sobre ações de pagamentos vem em um momento em que o mercado mais amplo enfrenta múltiplos ventos contrários, incluindo taxas de juros elevadas, inflação persistente e crescente incerteza sobre a perspectiva econômica. Empresas de pagamentos que ganham receita de volumes de transações em vez de receita de juros são menos sensíveis aos ciclos de taxas do que bancos ou credores, o que lhes dá uma vantagem estrutural no ambiente atual. Essa vantagem significa que as ações de pagamentos podem ter bom desempenho mesmo quando financeiras tradicionais lutam, tornando-as uma ferramenta de diversificação útil para investidores navegando em um ambiente macroeconômico incerto. A análise do banco sugere que essa vantagem estrutural, combinada com dados de gastos fortes e avaliações atrativas, cria um cenário convincente para o setor rumo à temporada de resultados e além.
Os resultados do terceiro trimestre para o setor de pagamentos fornecerão o próximo grande teste da tese do banco e podem determinar se o cenário positivo se traduz em apreciação sustentada do preço das ações. Os investidores devem observar volumes de gastos, crescimento de receita, tendências de lucratividade e comentários da gestão sobre a perspectiva para o quarto trimestre e ano completo ao avaliar relatórios de resultados. Empresas que superarem as expectativas e elevarem a orientação provavelmente verão apreciação significativa do preço das ações dadas as avaliações comprimidas do setor e o potencial para revisões de estimativas de analistas impulsionarem expansão de múltiplos. Resultados decepcionantes, por outro lado, poderiam desencadear vendas acentuadas à medida que os investidores reavaliam a perspectiva de crescimento do grupo e questionam se os dados de gastos fortes podem sustentar o crescimento da receita em um ambiente econômico mais desafiador.
A posição positiva do Goldman Sachs sobre ações de pagamentos reflete uma combinação de dados de gastos fortes, tendências estruturais em melhora e avaliações atrativas que criam um cenário favorável rumo aos resultados do terceiro trimestre. A diferenciação do banco entre nomes construtivos e cautelosos fornece um roteiro para investidores buscando se posicionar antes dos resultados e gerenciar risco dentro do setor. Com volumes de gastos robustos, riscos estruturais em declínio e avaliações em mínimas de vários anos, o cenário favorece o setor de pagamentos no curto prazo para investidores dispostos a assumir posições antes dos resultados. Os investidores devem monitorar relatórios de resultados dos nomes destacados para confirmação da tese do banco e potenciais pontos de entrada, enquanto prestam atenção próxima aos comentários da gestão sobre tendências de gastos, dinâmicas competitivas e o impacto do comércio agente nos volumes de transações futuras.
Perspectiva de trading
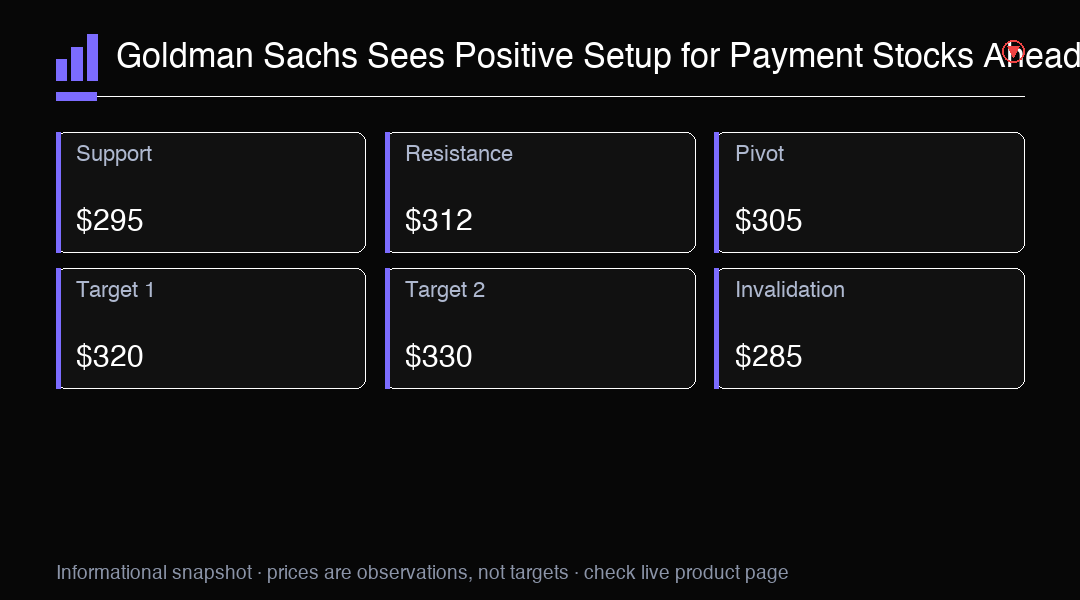
A posição positiva do Goldman Sachs sobre ações de pagamentos é suportada por volumes de gastos fortes, riscos estruturais em declínio e avaliações comprimidas. O banco favorece NYSE:V, NYSE:MA, NASDAQ:PYPL, NYSE:GLBE e NASDAQ:RSKD rumo aos resultados, enquanto mantém uma postura cautelosa sobre NYSE:FIS, NYSE:FISV e NYSE:FOUR. A Visa em $305 é o pivô chave, com suporte em $295 e resistência em $312. Uma quebra acima de $312 poderia ter como alvo $320, enquanto uma queda abaixo de $295 exporia $285.