

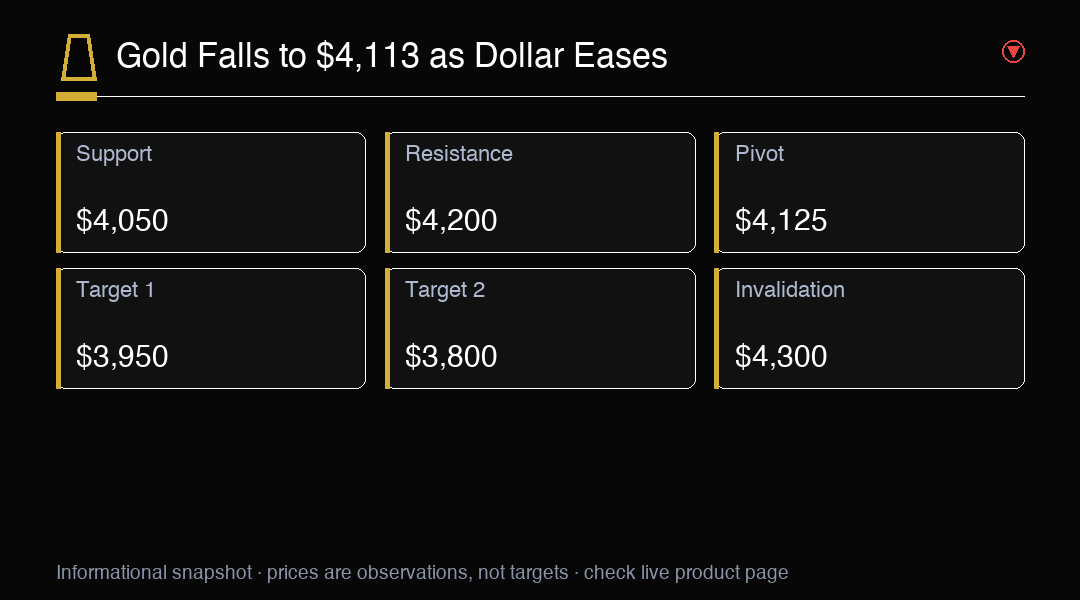
O ouro caiu para $4,113.38 por onça na quinta-feira, 1.19% abaixo do dia anterior, estendendo um pullback que viu o metal precioso perder 4.21% no último mês. A queda veio apesar de um dólar mais fraco, uma combinação que normalmente deveria apoiar os preços, sugerindo que outros fatores estão pesando sobre o sentimento do mercado. Os volumes de negociação foram elevados durante toda a sessão, à medida que participantes especulativos e institucionais reposicionavam suas posições em resposta às mudanças nas expectativas macroeconômicas. O movimento de baixa marca a sexta sessão consecutiva em que o ouro fechou abaixo de sua média móvel de curto prazo, reforçando a visão de baixa de curto prazo entre traders técnicos.
A queda segue um anúncio do Departamento do Tesouro de que pelo menos dobraria sua recompra de títulos e notas no próximo trimestre fiscal. A medida foi projetada para conter os rendimentos crescentes em vencimentos de maior duração, seguindo o chamado do Secretário Bessent para limites mais altos na facilidade FIMA do Federal Reserve. Autoridades argumentam que o programa de recompra expandido melhorará as condições de liquidez no mercado do Tesouro e reduzirá a volatilidade que assola a negociação de renda fixa desde o verão. No entanto, os participantes do mercado permanecem céticos sobre a eficácia de longo prazo de tal intervenção.
Os custos de empréstimo mais baixos normalmente reduzem o custo de oportunidade para os mercados manterem metais preciosos, que não carregam cupons. No entanto, o mercado de ouro concentrou-se nas implicações do aumento da intervenção governamental nos mercados de títulos, que alguns traders veem como uma forma de supressão financeira que poderia eventualmente corroer a confiança no dólar. Essa narrativa ganhou força entre investidores em metais preciosos que argumentam que rendimentos artificialmente limitados mascaram as verdadeiras pressões inflacionárias em construção na economia. A preocupação é que suprimir taxas por medidas extraordinárias cria um ambiente de precificação distorcido que, em última instância, beneficia ativos duros sobre ativos financeiros.
O aumento iminente nos gastos do déficit combinado com expectativas de que o governo dos EUA está suprimindo ativamente os custos de emprestimo fortaleceu os argumentos de que metais preciosos são proteção ideal contra riscos de queda no poder de compra do dólar. O ouro permanece subindo 35% ao ano, embora esteja 2.3% abaixo em comparação com o mesmo período do ano passado. A divergência entre esses dois períodos destaca a volatilidade que caracterizou a negociação de ouro ao longo de 2026, à medida que o metal oscilou entre altos históricos e correções acentuadas com frequência incomum.
O ouro atingiu um alto histórico de $5,608.35 em janeiro de 2026 antes do início da correção atual. O metal recuou 26.6% desde esse pico, embora permaneça historicamente elevado. O suporte chave agora é visto em $4,050, um nível que atraiu interesse de compra no início de outubro. O ritmo da queda acelerou nas últimas semanas, com o ouro perdendo terreno em dez das últimas doze sessões de negociação, à medida que o sentimento de alta se erodiu constantemente entre investidores varejistas e institucionais.
De uma perspectiva técnica, o ouro está testando uma zona de suporte entre $4,050 e $4,100. Uma quebra decisiva abaixo de $4,050 poderia abrir a porta para um reteste de $3,950, o mínimo de julho. Por outro lado, um reclaim de $4,200 sinalizaria estabilização e um potencial retorno à tendência de alta recente. O índice de força relativa caiu para 32, aproximando-se de território de sobrevenda, que historicamente precedeu ralis de curto prazo nos preços do ouro. No entanto, os indicadores de momentum permanecem firmemente de baixa, sugerindo que qualquer rally provavelmente será vendido até que um sinal claro de reversão de tendência emerge.
A prata também veio sob pressão, caindo 2.1% para $48.50 por onça. A razão ouro-prata subiu para 84.8, seu nível mais alto em seis meses, sugerindo que a prata está com desempenho inferior ao ouro durante o atual surto de aversão ao risco. O papel duplo da prata como metal precioso e commodity industrial a torna particularmente sensível a mudanças nas expectativas de crescimento global, e a recente fraqueza nos dados manufatureiros pesou muito sobre o metal. Historicamente, uma razão ouro-prata em alta durante períodos de incerteza econômica sinalizou que os investidores estão buscando a segurança relativa do ouro sobre a prata mais exposta ao ciclo.
Analistas notam que a recente fraqueza do ouro é um tanto contraintuitiva dado o ambiente macro. Déficits governamentais crescentes, tensões geopolíticas elevadas e compras de bancos centrais deveriam ser todos favoráveis. No entanto, o forte desempenho do metal em 2026 pode tê-lo deixado vulnerável a realização de lucros após um rally tão dramático. Alguns fundos institucionais reduziram suas alocações em metais preciosos após a correção acentuada do pico de janeiro, rotacionando para ações e instrumentos de renda fixa que oferecem perfis de rendimento mais atraentes no ambiente de taxas atual.
O mercado de opções mostra demanda aumentada para proteção de put no ouro, com volatilidade implícita subindo para 18.5%, acima dos 15.2% da semana passada. Os traders estão pagando mais por seguro de downside, refletindo preocupações com quedas adicionais. No entanto, o skew de call permanece positivo, sugerindo que alguns investidores estão se posicionando para um rally. O volume de opções de put com strike no nível de $4,000 aumentou três vezes na última semana, indicando que uma parcela significativa do mercado está se protegendo contra uma quebra abaixo do número redondo psicologicamente importante.
As compras de bancos centrais permanecem um suporte chave para o ouro. O World Gold Council relatou que bancos centrais adicionaram 32 toneladas às reservas no terceiro trimestre, com China, Índia e Turquia liderando as compras. Isso segue o volume recorde de compras em 2024 e 2025. Bancos centrais de mercados emergentes continuam a diversificar suas reservas para longe do dólar, impulsionados por considerações geopolíticas e o desejo de reduzir a exposição a qualquer moeda única. Este piso de demanda estrutural é uma razão pela qual muitos analistas permanecem construtivos sobre a perspectiva de médio prazo do ouro, apesar da atual fraqueza de preços.
Olhando para a frente, o relatório de PPI de quinta-feira poderia influenciar os preços do ouro. Se os dados de inflação vierem mais frios do que o esperado, isso poderia aliviar a pressão das taxas e elevar metais preciosos. Por outro lado, outra leitura quente poderia empurrar o ouro abaixo de $4,050 e em direção ao nível de $3,950. O caminho da política do Federal Reserve continua sendo o único motor mais importante da direção do ouro, e qualquer sinal sobre o ritmo das futuras decisões de taxas será examinado de perto por traders de metais preciosos. Adicionalmente, os próximos discursos de várias autoridades do Fed poderiam fornecer mais clareza sobre o pensamento do banco central.
De forma geral, o ouro permanece em uma ampla faixa entre $3,950 e $4,300 estabelecida nos últimos dois meses. O caminho da política do Fed e a intervenção do governo no mercado de títulos provavelmente determinarão se o ouro quebra mais baixo ou se estabiliza nas próximas semanas. Até que um catalisador direcional claro emerge, os traders devem esperar volatilidade contínua com oscilações intradia acentuadas em ambas as direções. O gerenciamento de risco permanece fundamental no ambiente atual, e o dimensionamento de posição deve refletir cuidadosamente a incerteza elevada que atualmente caracteriza o mercado de metais preciosos.
Perspectiva de trading
O ouro está testando o suporte de $4,050 em meio à intervenção do Tesouro e incerteza do dólar. Observe os dados de PPI de quinta-feira. Faixa permanece de $3,950 a $4,300.