


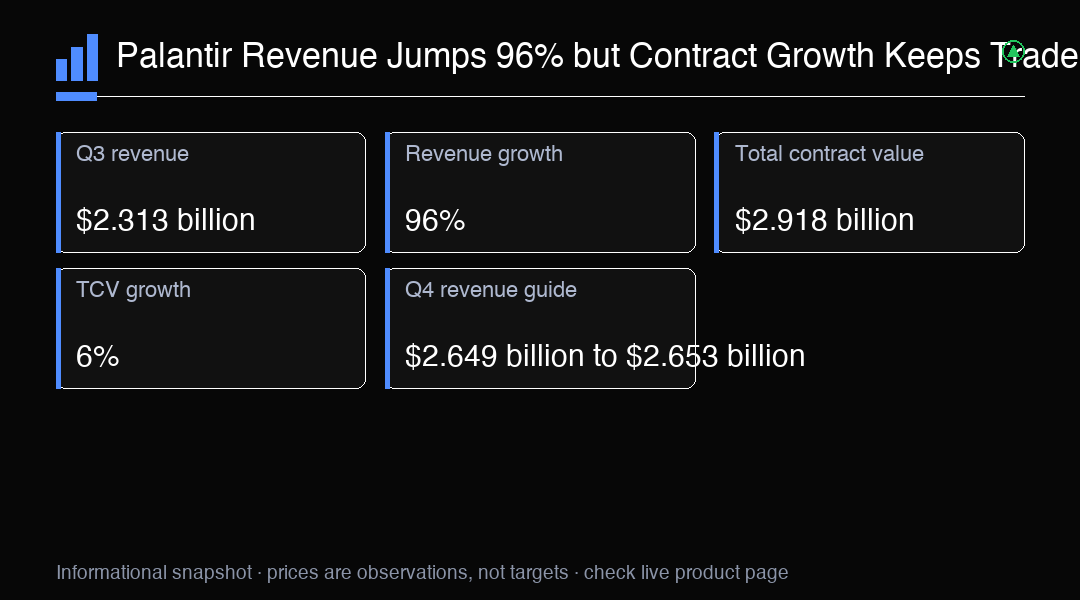
Palantir kembali mencatat kuartal yang luar biasa, tetapi reaksi harga saham menunjukkan bahwa pertumbuhan istimewa tidak lagi otomatis menghasilkan respons positif. Pendapatan Q3 mencapai $2.313 miliar, naik 96% dibandingkan tahun sebelumnya dan 20% dari kuartal sebelumnya. Ini menjadi kuartal pertama perusahaan dengan pendapatan di atas $2 miliar. EPS terdilusi yang disesuaikan dan GAAP sama-sama sebesar $0.44, melampaui estimasi konsensus sekitar $0.41. Meski demikian, saham turun sekitar 2% hingga 2.6% dalam perdagangan setelah jam bursa karena investor melihat melampaui capaian utama tersebut.
Skala kinerja operasionalnya juga menonjol. Laba operasional GAAP mencapai $1.085 miliar, setara margin 47%. Laba operasional yang disesuaikan mencapai $1.427 miliar dengan margin 62%. Kas dari operasi berjumlah $1.205 miliar, sedangkan arus kas bebas yang disesuaikan mencapai $1.216 miliar. Angka-angka ini menunjukkan bahwa pertumbuhan tidak dibeli dengan pengeluaran yang tak terkendali. Palantir mengubah porsi besar dari tambahan pendapatannya menjadi laba dan kas, kombinasi yang membedakannya dari banyak perusahaan perangkat lunak bertumbuh tinggi.
Aktivitas komersial di AS tetap menjadi bagian bisnis terkuat. Pendapatan dari segmen ini naik 148% dibandingkan tahun sebelumnya dan 29% dari kuartal sebelumnya menjadi $984 juta. Pendapatan pemerintah AS meningkat 96% dibandingkan tahun sebelumnya dan 18% secara berurutan menjadi $953 juta. Dengan demikian, pendapatan komersial untuk pertama kalinya melampaui pendapatan pemerintah di AS. Pendapatan gabungan Palantir di AS mencapai $1.937 miliar, naik 119% dibandingkan tahun sebelumnya. Peralihan ini mendukung pandangan bahwa platform kecerdasan buatan Palantir semakin diminati di luar basis sektor publik tradisionalnya.
Metrik ekspansi pelanggan juga menunjukkan adopsi produk yang kuat. Retensi dolar bersih mencapai 165%, naik 8 poin persentase dari kuartal sebelumnya. Artinya, secara keseluruhan, pelanggan lama membelanjakan jauh lebih banyak daripada pada periode pembanding sebelumnya. Perusahaan juga menutup 212 transaksi senilai sedikitnya $1 juta, termasuk 107 transaksi senilai sedikitnya $5 juta dan 64 transaksi senilai sedikitnya $10 juta. Jumlah transaksi besar dan retensi yang kuat menunjukkan platform semakin tertanam dalam alur kerja pelanggan, bukan sekadar digunakan untuk eksperimen kecil.
Bagian yang memicu kehati-hatian adalah pertumbuhan nilai kontrak. Nilai kontrak total mencapai $2.918 miliar, naik 6% dibandingkan tahun sebelumnya, sedangkan nilai kontrak komersial AS mencapai $1.463 miliar, naik 11%. Angka tersebut positif, tetapi jauh di bawah pertumbuhan pendapatan yang mencapai 96%. Nilai kontrak dan pendapatan tidak dapat disamakan secara langsung karena waktu transaksi, durasi, opsi, dan klausul penghentian berbeda-beda. Meski begitu, kesenjangan ini memberi alasan bagi trader untuk mempertanyakan apakah pertumbuhan pendapatan saat ini dapat bertahan setelah pemesanan sebelumnya tercatat dalam laporan laba rugi.
Sisa nilai kontrak memberi sinyal yang lebih seimbang. Sisa nilai kontrak komersial AS naik 79% dibandingkan tahun sebelumnya dan 4% secara berurutan menjadi $6.517 miliar. Ukuran yang menyerupai nilai proyek tersisa ini memberi gambaran tentang visibilitas, tetapi bukan jaminan pendapatan. Opsi dalam kontrak mungkin tidak digunakan, dan banyak perjanjian mencakup klausul penghentian. Karena itu, investor sebaiknya memandang sisa nilai kontrak sebagai bukti permintaan, bukan janji penjualan mendatang. Perbedaan ini sangat penting ketika valuasi mengasumsikan pertumbuhan luar biasa akan terus berlanjut.
Manajemen menaikkan proyeksi pendapatan setahun penuh menjadi $8.530 miliar hingga $8.534 miliar dan memperkirakan pendapatan Q4 sebesar $2.649 miliar hingga $2.653 miliar. Pendapatan komersial AS setahun penuh diperkirakan melampaui $3.559 miliar, yang berarti pertumbuhan sedikitnya 143%. Proyeksi laba operasional yang disesuaikan juga dinaikkan menjadi $5.245 miliar hingga $5.249 miliar, sedangkan proyeksi arus kas bebas yang disesuaikan berada pada $4.8 miliar hingga $5.0 miliar. Target ini menunjukkan keyakinan bahwa permintaan kuat dan daya ungkit operasional dapat bertahan sampai akhir tahun.
Mengapa saham turun setelah hasil sekuat itu? Jawaban paling masuk akal adalah ekspektasi pasar sudah sangat tinggi. Saham yang dihargai dengan asumsi eksekusi luar biasa dapat turun ketika hasilnya hanya sangat baik atau ketika satu indikator ke depan tumbuh lebih lambat daripada angka utama dalam laporan laba rugi. Pergerakan setelah jam bursa tidak sebaiknya dipastikan hanya disebabkan oleh satu faktor. Pertumbuhan nilai kontrak, valuasi, aksi ambil untung, dan sentimen sektor AI yang lebih luas mungkin sama-sama berpengaruh. Yang jelas, trader mengharapkan lebih dari sekadar laba yang melampaui ekspektasi.
Bagi pelaku pasar, perdebatan utama adalah daya tahan pertumbuhan. Pendapatan $2.313 miliar dan kenaikan tahunan 96% menggambarkan momentum saat ini. Nilai kontrak total $2.918 miliar dan pertumbuhan 6% menjadi sorotan utama. Proyeksi pendapatan Q4 sebesar $2.649 miliar hingga $2.653 miliar menjadi target terukur berikutnya. Jika pertumbuhan kontrak baru meningkat sementara margin tetap tinggi, pasar mungkin akan lebih yakin terhadap arah jangka panjang perusahaan. Jika aktivitas kontrak tetap lemah dibandingkan pendapatan, kekhawatiran akan perlambatan mendatang dapat meningkat meski hasil jangka pendek tetap kuat.
Sejumlah risiko perlu diperhatikan. Palantir masih sangat bergantung pada AS, dan kontrak besar dapat membuat perbandingan antar-kuartal tidak merata. Siklus pembelian pemerintah dan komersial dapat berubah, opsi pelanggan mungkin tidak digunakan, dan laju belanja AI yang pesat dapat menjadi lebih normal. Margin yang tinggi juga membuat perbandingan mendatang lebih menantang karena investor mungkin mengharapkan pertumbuhan dan efisiensi meningkat bersamaan. Di sisi lain, posisi kas yang kuat, basis komersial yang berkembang, dan tingkat retensi yang tinggi memberi ketahanan berarti jika permintaan tetap luas.
Kuartal ini menegaskan bahwa Palantir beroperasi pada tingkat yang jarang terlihat, sekaligus menunjukkan betapa cepatnya standar pasar meningkat. Bisnis mencatat pendapatan tertinggi, margin tinggi, arus kas kuat, serta peralihan komersial yang bersejarah. Namun, trader tetap berfokus pada apakah pertumbuhan kontrak dapat mengisi kembali jalur proyek dengan cukup cepat untuk mendukung tahap berikutnya. Karena itu, kualitas pemesanan, sisa nilai kontrak, pendapatan Q4, dan ekspansi pelanggan menjadi indikator terpenting untuk siklus laporan laba berikutnya. Kelanjutan yang konstruktif membutuhkan konversi komitmen yang ada secara kuat sekaligus permintaan baru yang lebih luas. Margin yang tinggi saja tidak menjawab pertanyaan tentang daya tahan pertumbuhan, sementara pembentukan kontrak yang lebih cepat tanpa eksekusi disiplin akan menimbulkan risiko berbeda. Hasil terbaik akan menggabungkan percepatan kembali kontrak, retensi pelanggan yang kuat, dan konversi kas yang konsisten.
Wawasan Trading
Pertumbuhan pendapatan Palantir sebesar 96% dan margin operasional disesuaikan 62% menunjukkan eksekusi luar biasa, sementara nilai kontrak total hanya tumbuh 6%. Proyeksi pendapatan Q4 sebesar $2.649 miliar hingga $2.653 miliar menjadi target berikutnya. Pantau apakah pertumbuhan kontrak baru meningkat, karena pemesanan yang berkelanjutan akan mendukung tesis pertumbuhan, sedangkan kesenjangan yang kembali melebar dapat memperdalam kekhawatiran valuasi.