

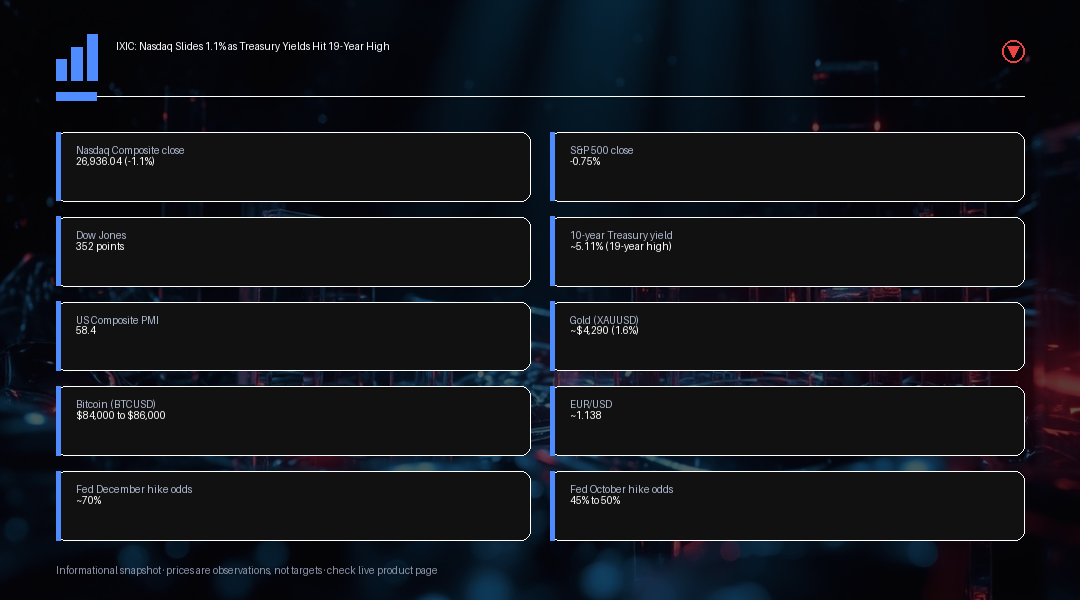
IXIC: Nasdaq Turun 1,1% Saat Imbal Hasil Treasury Sentuh Level Tertinggi dalam 19 Tahun Nasdaq Composite turun 1,1% pada Rabu, 23 September 2026, ditutup di level 26.936,04, mundur setelah mencatat dua kali penutupan rekor berturut-turut, seiring data ekonomi AS yang lebih kuat dari perkiraan menghidupkan kembali kekhawatiran kenaikan suku bunga dan mendorong imbal hasil Treasury ke level tertinggi dalam hampir dua dekade. Aksi jual ini terjadi secara merata di berbagai sektor. S&P 500 turun sekitar 0,75%, Dow Jones Industrial Average tergerus sekitar 352 poin, dan Russell 2000 tertinggal dibandingkan indeks-indeks yang lebih besar karena perusahaan-perusahaan kecil yang lebih sensitif terhadap suku bunga menanggung tekanan terbesar. Pemicunya adalah angka pertumbuhan AS yang lebih kuat dari perkiraan: PMI komposit flash S&P Global naik ke 58,4 pada September, level tertinggi sejak Juli 2021, menandakan aktivitas ekonomi yang lebih cepat namun sekaligus tekanan inflasi yang kembali muncul. Sebagai responsnya, imbal hasil Treasury tenor 10 tahun melonjak dan ditutup di sekitar 5,11%, dengan level tertinggi intraday mendekati 5,14%, menandai level tertinggi sejak 2007. Lonjakan imbal hasil tersebut mengubah ekspektasi pasar terhadap The Fed. Pasar memperkirakan peluang sekitar 45% hingga 50% untuk kenaikan suku bunga pada Oktober, di samping probabilitas yang jauh lebih tinggi, mendekati 70%, untuk setidaknya satu kali lagi kenaikan suku bunga The Fed hingga Desember 2026. Perbedaan ini penting: pasar menjadi jauh lebih yakin bahwa satu kali lagi kenaikan suku bunga akan terjadi sebelum akhir tahun, meskipun keyakinan terhadap langkah langsung pada Oktober masih mendekati peluang lima puluh-lima puluh. Perdagangan awal hari Kamis tidak banyak memberikan kelegaan, dengan futures Nasdaq 100 dan Dow turun sekitar 0,1% seiring investor menantikan pertemuan penting antara Presiden Trump dan Presiden Xi Jinping di Washington. Perpanjangan gencatan senjata dagang AS-China diperkirakan menjadi agenda utama, bersama dengan pembahasan mengenai pembatasan ekspor kecerdasan buatan, rantai pasokan semikonduktor, dan Taiwan, yang semuanya membawa dampak langsung bagi produsen chip dan perusahaan teknologi lain dengan eksposur signifikan terhadap China. Pasar Asia bergerak bervariasi menjelang pertemuan puncak tersebut, alih-alih mengalami reli yang merata. Pasar Jepang tutup karena hari libur, China daratan dan Hong Kong sama-sama melemah, sementara Australia hanya naik tipis, menegaskan bahwa aksi jual di Wall Street pada hari Rabu tidak diabaikan secara merata di seluruh kawasan. Pergerakan lintas aset menunjukkan cerita yang konsisten mengenai imbal hasil yang tetap tinggi dalam waktu lebih lama, yang mengubah pola penempatan posisi. Minyak mentah Brent bertahan di sekitar $104 per barel di tengah ketegangan Timur Tengah yang berlangsung terkait Selat Hormuz, menambah sumber kekhawatiran inflasi baru di atas data PMI yang lebih kuat. Dolar AS bergerak mendekati level tertinggi dalam dua bulan, dengan EUR/USD turun ke sekitar 1,138, mendekati level terendah dalam sekitar dua bulan terakhir. Emas turun sekitar 1,6% ke sekitar $4.290 per ons meskipun terjadi aksi jual saham, pergerakan yang dapat dijelaskan oleh fakta bahwa emas batangan tidak memberikan imbal hasil dan menjadi relatif kurang menarik seiring kenaikan imbal hasil Treasury, dengan penguatan dolar menambah hambatan kedua karena membuat emas lebih mahal bagi pembeli di luar AS. Bitcoin melemah menuju kisaran $84.000 hingga $86.000 setelah sempat menyentuh sekitar $87.400, level tertinggi sejak Januari, menyisakan area resistance lama di $82.000 sebagai ujian support penting ke depan. Pertemuan puncak Trump-Xi menambah lapisan risiko peristiwa lain di atas aksi jual yang dipicu imbal hasil, karena kejutan apa pun terkait tingkat tarif, pembatasan ekspor teknologi, atau lamanya perpanjangan gencatan senjata dagang yang baru dapat menggerakkan saham-saham sensitif chip secara tajam ke kedua arah, terlepas dari arah imbal hasil Treasury selanjutnya. Pasar secara umum memperlakukan prospek perpanjangan gencatan senjata sebagai sentimen positif ringan, tetapi trader sebaiknya berhati-hati untuk berasumsi bahwa hasilnya akan berjalan mulus, mengingat betapa cepatnya nada negosiasi AS-China sebelumnya berubah. Sementara itu, divergensi antara penguatan saham Meta dan penurunan Nasdaq secara keseluruhan menjadi pengingat berguna bahwa aksi jual pada hari Rabu terkonsentrasi pada saham-saham pertumbuhan yang sensitif terhadap imbal hasil, bukan mencerminkan pelemahan yang merata di seluruh sektor teknologi, dan katalis khusus saham, seperti momentum Muse dari Meta, tetap dapat mengungguli hambatan makro pada hari tertentu. Rilis laporan keuangan Costco pada hari Kamis akan memberikan salah satu indikasi jangka pendek yang lebih jelas mengenai apakah biaya pinjaman yang tinggi mulai memengaruhi belanja rumah tangga, yang pada gilirannya akan membantu trader menilai seberapa jauh lagi penyesuaian harga saham yang didorong suku bunga saat ini masih akan berlanjut. Sejumlah saham individu bergerak berbeda dari tren pasar secara keseluruhan. Meta naik sekitar 1% berkat antusiasme yang berlanjut terhadap asisten kecerdasan buatan Muse-nya, meskipun sektor teknologi secara keseluruhan melemah, sementara Alphabet dan Amazon termasuk di antara saham-saham yang menekan indeks. Perhatian kini beralih ke Costco, yang akan merilis laporan laba setelah penutupan perdagangan hari Kamis; estimasi konsensus memperkirakan laba sekitar $6,55 per saham dengan pendapatan sekitar $94,9 miliar, rilis yang akan memberikan trader gambaran terbaru mengenai apakah belanja konsumen mampu bertahan di tengah lingkungan suku bunga yang masih tinggi. Laporan ini akan dipantau dengan cermat untuk melihat tanda-tanda apakah lingkungan suku bunga tinggi mulai menekan belanja besar rumah tangga, sinyal yang juga relevan bagi sektor konsumen dan ritel secara lebih luas menjelang kuartal terakhir tahun ini.
Wawasan Trading
Pertanyaan utama bagi trader saham adalah apakah penurunan pada hari Rabu mencerminkan aksi ambil untung yang wajar setelah dua kali penutupan rekor, atau justru awal dari penyesuaian valuasi yang lebih berkelanjutan akibat kenaikan imbal hasil obligasi, dan pergerakan imbal hasil tenor 10 tahun menuju 5,11%, dengan level tertinggi intraday mendekati 5,14%, menjadi level yang perlu diawasi untuk menemukan jawabannya. Pergerakan imbal hasil yang lebih tinggi lagi menuju zona tersebut kemungkinan akan terus menekan saham-saham pertumbuhan yang sensitif terhadap suku bunga, sementara koreksi turun dari level tertinggi multi-tahun ini akan menjadi sinyal bahwa saham dapat stabil bahkan dengan prospek The Fed yang lebih ketat sudah tercermin di pasar. Katalis jangka pendek mencakup hasil pertemuan puncak Trump-Xi, yang membawa dampak langsung bagi produsen chip dan saham teknologi lain yang memiliki eksposur ke China, serta laporan laba Costco pada hari Kamis, yang akan membantu mengonfirmasi apakah belanja konsumen tetap cukup tangguh untuk bertahan di tengah latar belakang suku bunga yang masih tinggi. Koreksi bersamaan pada emas dan Bitcoin di tengah penguatan dolar mencerminkan dinamika penyesuaian ulang risiko klasik yang didorong oleh imbal hasil, bukan pelarian besar-besaran dari aset berisiko, sehingga trader sebaiknya mengawasi imbal hasil Treasury dan indeks dolar secara bersamaan sebagai sinyal konfirmasi lintas aset utama. Penurunan imbal hasil dari level tertinggi siklus saat ini, dikombinasikan dengan hasil pertemuan Trump-Xi yang positif, akan menjadi kombinasi katalis paling jelas yang dapat mendukung stabilisasi jangka pendek pada Nasdaq dan saham-saham teknologi secara lebih luas.