

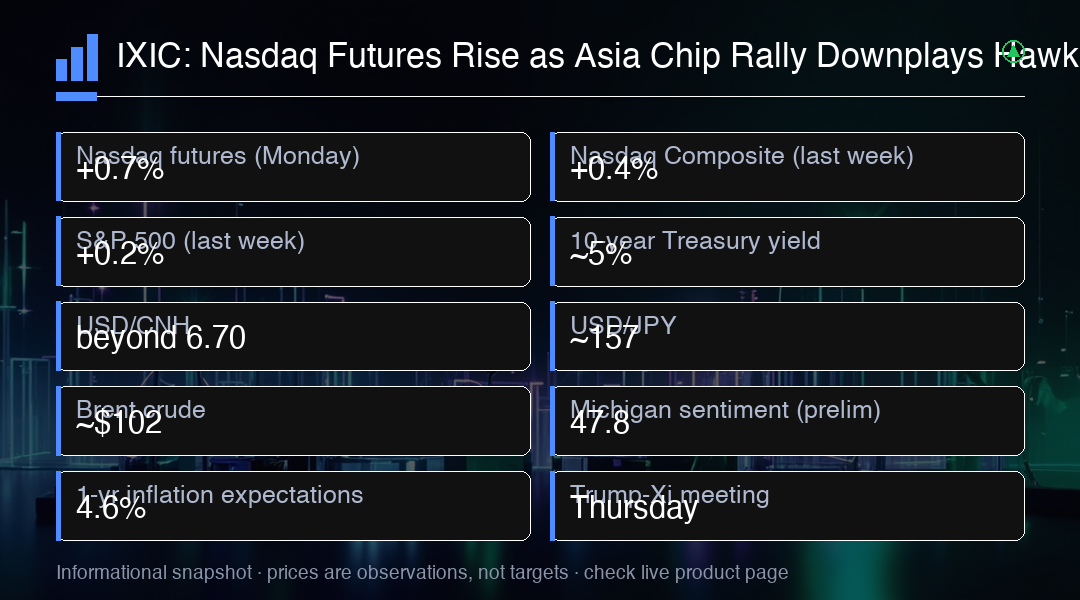
Futures Nasdaq berubah 0,7% lebih tinggi pada hari Senin bersamaan dengan keuntungan signifikan di futures S&P 500 dan Dow. Nasdaq Composite naik 0,4% pekan lalu dan S&P 500 menambah 0,2%, sementara Dow mencatat penurunan minggu ketiga berturut-turut. Kenaikan ini menunjukkan bahwa investor tetap optimis tentang prospek sektor teknologi, meskipun ada kekhawatiran tentang kebijakan moneter Federal Reserve yang hawkish dan ketegangan geopolitik yang terus berlanjut.
Asia menyediakan momentum awal. Kospi Korea Selatan naik sekitar 1,8% saat Samsung Electronics dan SK Hynix maju berdasarkan permintaan memori AI yang diperbarui, sementara Taiwan juga naik dengan bantuan TSMC. Rally di pasar Asia didorong oleh optimisme tentang pertumbuhan permintaan untuk chip AI, yang diperkirakan akan terus meningkat seiring dengan ekspansi aplikasi kecerdasan buatan di berbagai industri. Perusahaan-perusahaan semikonduktor besar di Asia mendapat manfaat dari tren ini, dengan kinerja keuangan yang kuat dan prospektif pertumbuhan yang positif.
Penimbang tidak nyaman adalah pasar obligasi. Imbal hasil Treasury 10-tahun acuan bertahan di dekat 5% setelah Federal Reserve menaikkan suku bunga pekan lalu, dengan trader mempertimbangkan kenaikan lebih lanjut pada bulan Oktober dan Desember. Kebijakan moneter yang ketat dari Federal Reserve menciptakan headwind untuk saham teknologi, karena imbal hasil yang tinggi membuat valuasi saham growth menjadi kurang menarik. Namun, optimisme tentang AI dan pertumbuhan ekonomi yang kuat tampaknya mengimbangi kekhawatiran ini.
Yuan Tiongkok menguat melampaui 6,70 per dolar, mencapai level tertinggi dalam lebih dari tiga tahun. PBOC telah menjadi kurang resisten terhadap apresiasi menjelang pertemuan hari Kamis antara Donald Trump dan Xi Jinping. Apresiasi yuan mencerminkan kepercayaan investor yang meningkat terhadap ekonomi Tiongkok dan harapan akan hasil positif dari pertemuan tersebut. Perkembangan ini juga dapat memberikan dukungan tambahan untuk saham Tiongkok dan aset berisiko lainnya di kawasan Asia.
Brent crude turun sekitar 2% menuju $102 per barel saat ekspor Saudi pulih dan beberapa lalu lintas pengiriman melalui Selat Hormuz dilanjutkan. Emas juga melemah saat imbal obligasi naik. Bitcoin lebih kuat di sekitar $81.600. Pergerakan harga komoditas ini mencerminkan dinamika penawaran dan permintaan yang kompleks, serta respons pasar terhadap perkembangan geopolitik dan ekonomi global. Penurunan harga minyak dapat memberikan dukungan tambahan untuk saham teknologi dengan mengurangi kekhawatiran inflasi.
Hari Rabu membawa PMI manufaktur dan jasa AS awal untuk September. Hari Kamis adalah sesi tersibuk minggu ini : Trump dan Xi bertemu, sementara klaim pengangguran AS dan penjualan rumah baru memberikan pembacaan segar. Data PMI akan memberikan gambaran pertama tentang kondisi ekonomi AS di awal kuartal keempat, dan hasil yang lebih kuat dari yang diperkirakan dapat memberikan dukungan tambahan untuk saham teknologi dan pasar secara keseluruhan.
Hari Jumat mengirimkan pesanan barang tahan lama Agustus dan survei sentimen konsumen University of Michigan final. Sentimen awal turun 7,5% menjadi 47,8 : pembacaan terendah kedua dalam catatan : sementara ekspektasi inflasi satu tahun naik menjadi 4,6%. Data sentimen konsumen yang lemah dapat menjadi sinyal peringatan tentang prospek belanja konsumen, yang merupakan penggerak utama ekonomi AS. Namun, pasar mungkin lebih fokus pada pertemuan Trump-Xi dan implikasinya untuk perdagangan global.
Dari perspektif teknis, futures Nasdaq memiliki bias bullish di atas 21.800, dengan target 22.200-22.400. Penutupan harian di bawah 21.500 akan membatalkan tesis pemulihan. Risiko kunci minggu ini termasuk data PMI yang hawkish dan hasil pertemuan Trump-Xi yang mengecewakan. Indikator teknis seperti RSI dan MACD menunjukkan momentum yang positif, tetapi overbought conditions di beberapa saham teknologi besar dapat membatasi kenaikan lebih lanjut.
Sektor teknologi, khususnya semikonduktor, menjadi penggerak utama kenaikan ini. Permintaan untuk chip AI yang digunakan dalam pelatihan model bahasa besar dan aplikasi komputasi awan terus meningkat, memberikan dukungan fundamental bagi perusahaan seperti NVIDIA, AMD, dan TSMC. Namun, valuasi yang tinggi membuat sektor ini rentan terhadap koreksi jika ekspektasi pendapatan tidak terpenuhi. Investor harus memantau laporan kuartal ketiga yang akan datang untuk memvalidasi optimisme ini.
Di sisi makroekonomi, data ekonomi AS menunjukkan ketahanan yang mengejutkan. Tingkat pengangguran tetap rendah, pertumbuhan PDB Q3 diperkirakan akan solid, dan belanja konsumen tetap kuat. Namun, inflasi yang masih di atas target Federal Reserve dan pasar kerja yang ketat memberikan alasan bagi bank sentral untuk mempertahankan kebijakan moneter yang ketat. Dinamika ini menciptakan lingkungan yang kompleks untuk saham teknologi, di mana pertumbuhan yang kuat diimbangi dengan risiko kenaikan suku bunga lebih lanjut.
Pasar obligasi memainkan peran penting dalam menentukan arah saham teknologi. Imbal hasil yang tinggi membuat valuasi saham growth menjadi kurang menarik, karena arus kas masa depan didiskon pada tingkat yang lebih tinggi. Jika imbal hasil 10-tahun terus naik menuju 5,5%, kita dapat melihat tekanan lebih lanjut pada saham teknologi, terlepas dari fundamental perusahaan yang kuat. Sebaliknya, stabilisasi atau penurunan imbal hasil dapat memberikan dukungan tambahan untuk kenaikan lebih lanjut.
Bagi trader minggu ini, fokus harus pada tiga peristiwa utama: data PMI hari Rabu, pertemuan Trump-Xi hari Kamis, dan pesanan barang tahan lama hari Jumat. Setiap peristiwa ini memiliki potensi untuk menggerakkan pasar secara signifikan, dan volatilitas diperkirakan akan meningkat. Manajemen risiko yang ketat sangat disarankan, dengan penggunaan stop-loss yang jelas dan position sizing yang tepat untuk melindungi modal dari pergerakan harga yang tidak terduga.
Trading Insight
Futures Nasdaq memiliki bias bullish di atas 21.800, dengan target 22.200-22.400. Penutupan harial di bawah 21.500 akan membatalkan tesis pemulihan. Risiko kunci minggu ini termasuk data PMI yang hawkish dan hasil pertemuan Trump-Xi yang mengecewakan.