

POIN KUNCI: Goldman Sachs mencatatkan $17.01 per saham pada Rabu, melampaui estimasi konsensus $12.86 dengan nyaman. JPMorgan melaporkan $5.57 per saham, meleset dari $5.93 yang diharapkan analis. Goldman naik sekitar 3.8% dalam perdagangan pra-pasar sementara JPMorgan membalik penurunan awal untuk diperdagangkan di sekitar garis datar.
Goldman Sachs GS mencatatkan laba kuartal ketiga $17.01 per saham, jauh di depan prakiraan konsensus $12.86. Laba bersih naik 29% menjadi $5.29 billion, sementara pendapatan meningkat 23% menjadi $18.68 billion. Keunggulan ini didorong terutama oleh divisi ekuitas, di mana pendapatan melonjak 72% menjadi $6.44 billion, didukung oleh aktivitas derivatif dan pembiayaan untuk klien institusional. Pendapatan pendapatan tetap, mata uang dan komoditas turun 1% menjadi $3.47 billion, menunjukkan bahwa bisnis perdagangan bergerak ke arah yang berlawanan dalam perusahaan yang sama selama kuartal yang sama. Kontras antara kedua divisi ini menegaskan bagaimana komposisi pendapatan bank dapat berubah secara dramatis ketika aktivitas klien berputar antar kelas aset, dan memberikan template untuk menafsirkan hasil bank-bank besar lainnya yang akan melaporkan dalam beberapa hari ke depan.
Biaya perbankan investasi di Goldman naik 21% menjadi $3.22 billion, sementara pendapatan pengelolaan aset dan kekayaan meningkat 14%. Angka biaya perbankan menunjukkan kekuatan terus-menerus dalam aktivitas pasar modal, meskipun perbandingan sekuensial mengungkapkan beberapa pertumbuhan moderat di bawah angka pertumbuhan tahunan. Pengelolaan aset dan kekayaan menyediakan aliran pendapatan yang lebih stabil yang melengkapi lini perdagangan dan perbankan yang lebih volatil, memberikan perusahaan berbagai sumber laba di luar bisnis pasar yang cenderung mendominasi berita kuartalan. Kombinasi keuntungan perdagangan dan pertumbuhan biaya perbankan di Goldman menciptakan profil laba yang seimbang yang menghargai kepercayaan pasar terhadap kemampuan perusahaan untuk menangkap pendapatan di berbagai bagian pasar modal.
JPMorgan JPM melaporkan laba kuartal ketiga $15.3 billion, atau $5.57 per saham, di bawah $5.93 yang diharapkan analis. Pendapatan yang dilaporkan naik 8% menjadi $50.17 billion, meleset dari prakiraan $51.23 billion. EPS yang disesuaikan adalah $5.75, tidak termasuk kerugian sekuritas investasi setelah pajak sebesar $498 million. Pendapatan pasar meningkat 15%, dengan ekuitas naik 49% tetapi perdagangan pendapatan tetap turun 4%, sebuah perpecahan yang menggambarkan mengapa volatilitas pasar memengaruhi meja yang berbeda tergantung di mana klien berdagang, melakukan lindung nilai dan mencari pembiayaan. Kerugian sekuritas menjadi beban pada angka yang dilaporkan, tetapi kekuatan laba yang mendasari dari waralaba tetap utuh, seperti ditunjukkan oleh angka yang disesuaikan yang menghilangkan item spesifik tersebut dan memberikan gambaran yang lebih bersih tentang kinerja aktual kuartal tersebut.
Pinjaman tetap menjadi sumber kekuatan di JPMorgan. Rata-rata pinjaman tumbuh 10% dan deposito meningkat 8% dari setahun sebelumnya. Pendapatan bunga bersih tidak termasuk pasar naik 6% menjadi $24.7 billion. Pertumbuhan pinjaman memberikan penyeimbang terhadap melesetnya laba dan membantu menstabilkan saham selama perdagangan pra-pasar, karena investor fokus pada ketahanan waralaba deposito inti bank dan kemampuannya menghasilkan laba yang stabil terlepas dari kondisi pasar. Pertumbuhan deposito 8% sangat signifikan karena menunjukkan bahwa bank menarik dan mempertahankan saldo pelanggan bahkan di lingkungan yang kompetitif, menyediakan bahan baku untuk ekspansi pinjaman yang berkelanjutan di kuartal-kuartal mendatang.
JPMorgan memproyeksikan pendapatan bunga bersih 2026 sekitar $106.2 billion, termasuk pasar. Kasus pusat awal 2027-nya menyebutkan $107 billion tidak termasuk pasar, dibandingkan dengan kira-kira $97.2 billion tahun ini. Prakiraan di atas konsensus adalah katalis spesifik yang membantu JPMorgan membalik penurunan awal pra-pasar, karena para pedagang menyesuaikan kembali pandangan mereka tentang kekuatan laba bank melalui siklus suku bunga dan menyadari bahwa waralaba pinjaman semakin mempercepat, bukan melambat. Kasus pusat $107 billion untuk 2027 mewakili langkah naik yang berarti dari $97.2 billion tahun berjalan, menunjukkan bahwa manajemen mengharapkan dorongan pinjaman akan bertahan dan mungkin menguat seiring berkembangnya lingkungan suku bunga.
Jamie Dimon, CEO JPMorgan yang telah lama menjabat, menyoroti investasi dan konsumsi rumah tangga yang tangguh, bersamaan dengan risiko dari defisit fiskal, inflasi yang lengket, harga aset yang tinggi dan suku bunga yang naik. Komentarnya membingkai hasil dalam konteks ekonomi yang lebih luas yang mengakui kekuatan pemulihan dan potensi risiko kebijakan dan pasar untuk mengganggunya. Keseimbangan antara kepercayaan dan kehati-hatian dalam pernyataannya mencerminkan gambaran campuran yang disajikan oleh data laba itu sendiri, dan memberikan investor kerangka untuk memahami bagaimana kepemimpinan bank melihat lintasan ekonomi dan implikasinya terhadap lini bisnis perusahaan.
Reaksi yang berbeda pada kedua saham mencerminkan komposisi keunggulan dan kekalahan mereka yang berbeda. Keunggulan Goldman terkonsentrasi pada lini perdagangan dan perbankan yang volatil, yang memberi kejutan positif bagi pasar. Kekurangan JPMorgan ada pada angka laba utama, tetapi tren pinjaman dan deposito yang mendasari tetap utuh, memungkinkan saham pulih setelah panduan ke depan dicerna dan analis menyesuaikan model mereka untuk lintasan pendapatan bunga bersih yang lebih tinggi. Pola reaksi awal terhadap angka utama diikuti oleh penilaian yang lebih matang tentang fundamental yang mendasari adalah tema berulang selama musim laba, dan menciptakan peluang bagi para pedagang yang melihat melampaui langkah pertama.
Perpecahan antara kedua bank menggambarkan bagaimana musim laba menghasilkan momentum yang tidak merata, bukan arah yang seragam. Lonjakan ekuitas Goldman 72% dan penurunan pendapatan tetap JPMorgan 4% menunjukkan bahwa meja yang terpapar kelas aset yang berbeda dapat menghasilkan hasil yang sangat berbeda dalam kuartal yang sama. Perbandingan biaya perbankan investasi, dengan Goldman naik 21% dan JPMorgan naik 14% secara tahunan, mengungkapkan divergensi serupa dalam aktivitas pasar modal yang menguntungkan perusahaan dengan waralaba ekuitas yang lebih kuat selama periode volume perdagangan yang tinggi. Implikasi bagi sektor adalah pemilihan saham akan lebih penting daripada beta sektor seiring berjalannya musim laba, karena dispersi antara pemenang dan pecundang kemungkinan akan melebar saat lebih banyak bank melaporkan.
Untuk musim laba yang lebih luas, laporan-laporan ini mendukung aktivitas perbankan yang berkelanjutan sambil mengekspos momentum yang tidak merata di bawah permukaan. Ini baru awal musim dengan banyak aksi yang masih dalam proses. Angka pinjaman dan deposito di kedua bank menunjukkan bahwa waralaba perbankan inti tetap sehat meski pendapatan perdagangan berfluktuasi dengan kondisi pasar, dan panduan ke depan dari JPMorgan khususnya memberikan fondasi untuk saham dibangun di kuartal-kuartal mendatang. Musim masih muda, dan hasil dari kedua bank pusat uang ini menetapkan tolok ukur untuk mengukur laporan-laporan berikutnya, khususnya di bidang pendapatan perdagangan, pertumbuhan pinjaman dan panduan ke depan.
Keuntungan pra-pasar Goldman 3.8% dan pemulihan JPMorgan ke garis datar keduanya mencerminkan penilaian ulang, bukan reaksi awal. Pasar bergerak terlebih dahulu pada angka utama, lalu pada komposisi angka-angka tersebut, pola yang berulang sepanjang musim laba saat analis dan pedagang mencerna rilis lengkap. Panduan ke depan dari JPMorgan memberikan katalis spesifik yang membalik penurunan awalnya, menunjukkan betapa cepatnya sentimen dapat berubah ketika kekuatan waralaba yang mendasari diakui dan pasar melihat melampaui melesetnya angka utama ke tren yang lebih tahan lama di bawahnya.
Laporan Q3 mendukung aktivitas perbankan yang berkelanjutan sambil mengekspos momentum yang tidak merata di seluruh sektor. Ini baru awal musim laba dengan banyak aksi yang masih dalam proses. Pelajaran utama adalah melesetnya laba utama dapat diatasi oleh panduan ke depan yang kuat dan kekuatan waralaba inti, sementara keunggulan yang didorong oleh pendapatan perdagangan yang volatil mungkin memerlukan pemeriksaan lebih lanjut sebelum dianggap sebagai peningkatan kekuatan laba yang tahan lama. Divergensi antara kedua bank pusat uang ini menetapkan nada untuk musim di mana komposisi lebih penting daripada angka utama, dan di mana kemampuan membaca melalui kebisingan perdagangan ke fundamental pinjaman dan deposito akan memisahkan performer terkuat dari yang lain.
Wawasan trading
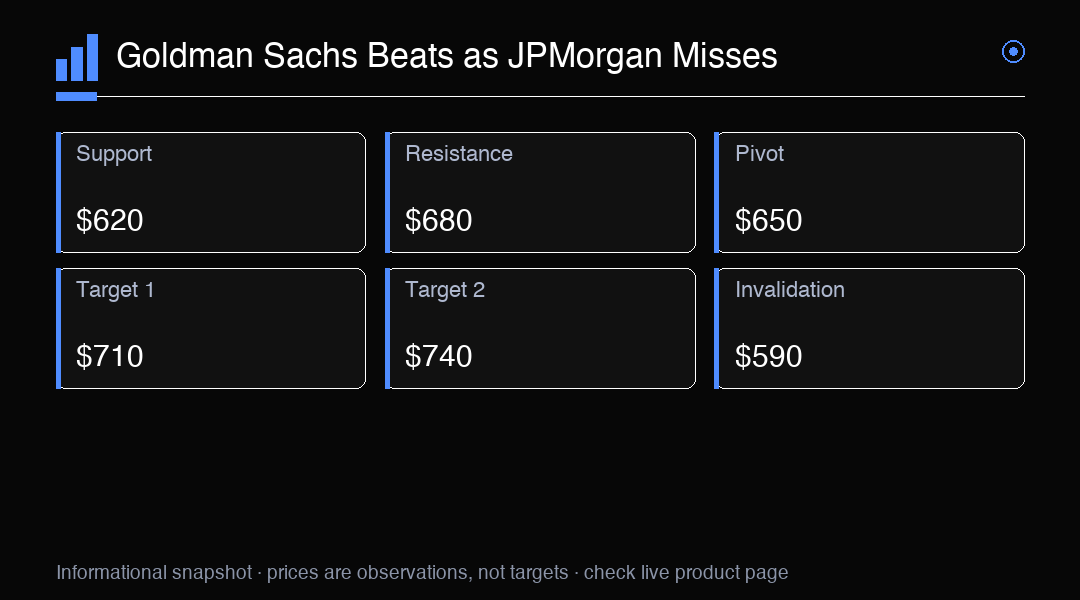
Keunggulan Goldman Sachs didorong oleh lonjakan pendapatan ekuitas 72% dan pertumbuhan biaya perbankan investasi 21%, menjadikan lini perdagangan dan perbankan sebagai penggerak utama. Kekalahan JPMorgan diatasi oleh prakiraan pendapatan bunga bersih $106.2 billion untuk 2026 dan kasus pusat 2027 sebesar $107 billion. GS pada $650 adalah pivot utama, dengan support di $620 dan resistance di $680. Pecah di atas $680 bisa menargetkan $710, sementara penurunan di bawah $620 akan mengekspos $590.