

Le S&P 500 a effacé ses pertes et a terminé en hausse de 0.3% jeudi après que le président de la Réserve fédérale Kevin Warsh a déclaré que la technologie de l'intelligence artificielle représente un avantage majeur pour l'économie américaine. Ces commentaires ont contribué à apaiser les inquiétudes quant à la capacité des investissements dans l'IA à générer des rendements aussi rapidement que prévu, stimulant une reprise des valeurs technologiques. Les remarques de Warsh sont intervenues à un moment critique pour le sentiment du marché. Après des semaines d'anxiété quant à la capacité des dépenses en capital consacrées à l'IA à produire des rendements significatifs, l'approbation du président de la Fed a fourni aux investisseurs institutionnels une couverture fondamentale pour reconstruire leur exposition. Le timing s'est révélé particulièrement important compte tenu de la récente phase de prise de bénéfices sur les valeurs technologiques de grande capitalisation. Pour les traders qui naviguent dans le paysage actuel, le message de Washington est clair : les décideurs politiques considèrent l'IA non comme une bulle spéculative mais comme un véritable catalyseur de productivité capable de remodeler le potentiel de production dans plusieurs secteurs.
S'exprimant à Bangkok, Warsh a déclaré observer une croissance économique structurelle aux États-Unis, portée par l'adoption de l'IA. Les traders ont réduit leurs paris sur une hausse des taux d'intérêt et le dollar a reculé. Les contrats à terme sur l'indice Nasdaq 100 ont grimpé jusqu'à 0.2% après ces commentaires, alors qu'ils avaient auparavant chuté jusqu'à 0.5%. Le changement dans les attentes en matière de taux a été immédiat et prononcé. Les contrats à terme sur les taux d'intérêt se sont rapidement ajustés pour refléter une probabilité plus faible de resserrement supplémentaire, la probabilité implicite d'une hausse lors de la prochaine réunion chutant fortement. Le dollar s'est affaibli sur toutes les principales paires, apportant un soutien supplémentaire aux actifs à risque libellés en devise américaine. Les rendements obligataires ont également légèrement baissé, allégeant la pression sur les valorisations qui pesait sur les secteurs axés sur la croissance. Les participants au marché ont interprété les commentaires de Bangkok comme un signal que la Fed est de plus en plus à l'aise avec la position politique actuelle, réduisant le risque extrême d'un resserrement prématuré qui pesait sur les actions depuis fin septembre.
La reprise est survenue après une vente aux enchères alimentée par les semi-conducteurs plus tôt dans la semaine, qui avait envoyé le Russell 2000 en territoire de correction. Les prévisions exceptionnelles de Micron Technology et un rapport d'inflation bénin ont aidé le S&P 500 de référence et le Nasdaq, fortement pondéré en technologie, à inverser les pertes hebdomadaires. Le S&P 500 est maintenant en hausse de plus de 15% depuis le début de l'année. Le secteur des semi-conducteurs avait subi une pression intense alors que les investisseurs se détournaient des valeurs adjacentes à l'IA dans un contexte de craintes de correction des stocks. Toutefois, les résultats de Micron ont démontré que la demande pour la mémoire à large bande passante et l'emballage avancé de semi-conducteurs reste solide. La chute du Russell 2000 en territoire de correction avait suscité des inquiétudes quant à un affaiblissement généralisé de l'économie américaine. Pourtant, la capacité du S&P 500 à se redresser suggère que les technologies de grande capitalisation continuent de tirer la performance des indices, même si les petites entreprises peinent avec des coûts d'emprunt plus élevés. Cette divergence souligne le risque de concentration inhérent aux indices pondérés par la capitalisation.
Les actions asiatiques étaient prêtes à rebondir vendredi après que les acheteurs d'occasion ont alimenté une reprise sur Wall Street. Les contrats à terme sur les indices boursiers du Japon, de la Corée du Sud et de l'Australie indiquaient des gains à l'ouverture. L'indice MSCI Asia Pacific des actions a progressé de 1.5%, tandis que le Kospi sud-coréen a gagné 3.6%. La vigueur synchronisée sur les marchés asiatiques a reflété une confiance croissante dans le fait que le pire de la vente liée à l'IA est peut-être derrière nous. Les exportateurs japonais ont bénéficié d'un yen plus faible, tandis que les valeurs sud-coréennes des semi-conducteurs ont grimpé en flèche grâce aux perspectives solides de Micron. Les actions minières australiennes ont également contribué à la hausse alors que les prix des matières premières se raffermissaient. L'ampleur du rebond a suggéré que les investisseurs institutionnels ne se contentaient pas de négocier sur les titres, mais repositionnaient réellement leurs portefeuilles pour un nouveau cycle de bénéfices axé sur l'IA. Pour les investisseurs régionaux, la question clé est de savoir si la reprise peut maintenir son élan une fois que l'enthousiasme initial se sera dissipé.
Les commentaires antérieurs du Secrétaire au Trésor Bessent sur l'intervention sur le marché obligataire avaient initialement stimulé les actions, mais les gains se sont estompés alors que les traders se concentraient sur les données d'inflation. Toutefois, les derniers commentaires de Warsh ont fourni un catalyseur plus durable, suggérant que la Fed considère l'IA comme un stimulant de la productivité plutôt qu'un risque d'inflation. La distinction entre ces deux moteurs est essentielle pour comprendre la trajectoire du marché. Les remarques de Bessent sur l'intervention abordaient les préoccupations de stabilité financière, mais n'ont guère modifié la perspective fondamentale des bénéfices. Les commentaires de Warsh sur l'IA, en revanche, ont directement abordé le débat sur les valorisations qui domine les marchés d'actions depuis des mois. En présentant l'IA comme une force déflationniste grâce à une productivité accrue, il a effectivement neutralisé l'un des arguments baissiers les plus persistants. Ce recadrage pourrait avoir des implications durables sur la rotation sectorielle, car les investisseurs pourraient désormais être plus disposés à payer plus cher pour les entreprises démontrant une croissance claire des revenus liés à l'IA. La réaction positive du marché suggère que ce changement de narratif est déjà en cours.
Les volumes de négociation devraient rester faibles cette semaine, le marché boursier américain fermant à 13h00 HE le mercredi et étant fermé jeudi pour le jour férié. L'optimisme autour de l'IA, la résilience de l'économie américaine et l'assouplissement de la politique monétaire ont placé les trois principaux indices sur la voie de leur troisième année consécutive de gains. Des volumes faibles peuvent amplifier les mouvements de prix, ce qui signifie que même des flux modestes peuvent avoir un impact disproportionné sur les niveaux des indices. La combinaison d'une liquidité réduite et d'un sentiment positif crée des conditions propices à des mouvements potentiellement volatils. Historiquement, les semaines écourtées par les jours fériés ont tendance à favoriser les haussiers, car les investisseurs institutionnels préfèrent ne pas détenir de grandes positions pendant les pauses prolongées. La configuration actuelle, avec le S&P 500 approchant de la résistance et le sentiment qui s'améliore, suggère que la voie de la moindre résistance pourrait être haussière. Toutefois, les traders devraient rester conscients que les rallyes à faible volume manquent souvent de conviction. Le vrai test viendra lorsque les volumes reviendront à des niveaux normaux.
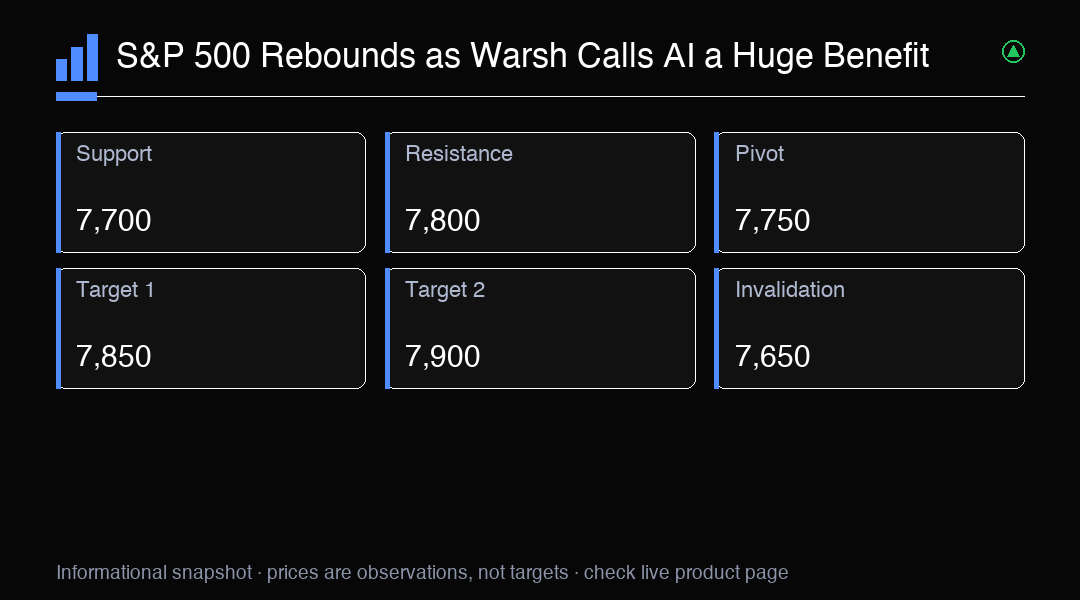
Les analystes notent que le S&P 500 teste maintenant une résistance clé à 7,800. Une cassure au-dessus de ce niveau pourrait ouvrir la voie à un nouveau test du plus haut historique proche de 7,850. Le support se situe à 7,700, qui a tenu à plusieurs reprises cette semaine. Le tableau technique suggère que l'indice se consolide dans un range étroit, chaque baisse successive étant achetée de manière plus agressive. Les schémas de volume indiquent un fort intérêt institutionnel aux niveaux actuels, avec une activité de négociation par blocs qui s'intifie lors des baisses. La vigueur relative des secteurs de la technologie et des services de communication a été déterminante pour maintenir l'indice au-dessus des moyennes mobiles clés. Du point de vue du positionnement, il est prouvé que les stratégies systématiques ont ajouté de l'exposition lors des baisses, ce qui pourrait accélérer tout mouvement au-dessus de la résistance. Le niveau 7,800 représente non seulement une barrière psychologique mais aussi un seuil gamma significatif au-dessus duquel les flux de couverture liés aux options pourraient devenir favorables.
Les valeurs des semi-conducteurs ont mené la reprise, avec l'indice Philadelphia Semiconductor grimpant de 2.1%. Micron a bondi de 8.7% après ses prévisions exceptionnelles, tandis que Nvidia a gagné 1.2% et Marvell a progressé de 3.4%. Ces gains ont marqué un retournement marqué par rapport à la vente précédente. Les investisseurs en semi-conducteurs ont été particulièrement sensibles à tout signe de faiblesse de la demande, compte tenu des valorisations élevées du secteur et des engagements massifs en dépenses en capital des fournisseurs d'hyperscale cloud. Les perspectives de Micron ont rassuré sur le fait que le déploiement de l'infrastructure IA reste sur les rails et que le pouvoir de fixation des prix de la mémoire persiste jusqu'à l'année prochaine. L'ampleur du rallye des semi-conducteurs s'est étendue au-delà des plus grandes valeurs, les plus petites entreprises d'équipement de semi-conducteurs et de logiciels de conception également affichant des gains solides. Cela suggère que le marché intègre un élargissement de l'univers des bénéficiaires de l'IA plutôt qu'une concentration des gains sur un petit nombre de valeurs de grande capitalisation. Pour les traders, le leadership des semi-conducteurs reste essentiel pour tout rallye durable des actions.
Au-delà des semi-conducteurs, d'autres valeurs technologiques ont également progressé. Apple a grimpé de 1.1% et Tesla a gagné 0.8%, tandis qu'Oracle s'est redressé de 4.2% et Dell a progressé de 3.8%. Le rallye généralisé suggère que les investisseurs regagnent confiance dans le trade de l'IA après la récente phase de prise de bénéfices. Le redressement d'Oracle est particulièrement remarquable compte tenu des engagements agressifs de l'entreprise en matière d'infrastructure IA et du scepticisme antérieur du marché quant à sa capacité à monétiser ces investissements. Les gains de Dell reflètent la demande croissante pour les serveurs optimisés pour l'IA et les cycles de renouvellement du matériel d'entreprise. La participation des plateformes de grande capitalisation aux côtés des fabricants de puces indique que la thèse d'investissement dans l'IA s'étend au-delà du matériel des semi-conducteurs pour inclure l'infrastructure cloud, les applications logicielles et les fonctionnalités IA destinées aux consommateurs. Cette participation élargie est essentielle pour un rallye durable, car un leadership étroit tend à être plus vulnérable aux changements soudains de sentiment. Les analystes surveillent si cette ampleur peut se maintenir une fois que l'euphorie initiale post-commentaires se sera dissipée.
À l'avenir, les investisseurs attendent des données économiques clés plus tard cette semaine, notamment l'indice des prix à la production et les ventes au détail. Tout signe de refroidissement de l'inflation pourrait alléger la pression sur les taux et soutenir les actions. À l'inverse, une lecture chaude pourrait raviver les inquiétudes quant au caractère hawkish de la Fed. L'indice des prix à la production est particulièrement pertinent compte tenu de l'accent récent de la Fed sur les pressions d'inflation en amont et leur potentiel de transmission aux prix à la consommation. Une lecture plus douce validerait l'attente du marché que la politique actuelle est suffisamment restrictive pour ramener l'inflation à la cible sans resserrement supplémentaire. Les données sur les ventes au détail donneront un aperçu de la santé du consommateur américain, qui est resté étonnamment résilient malgré des coûts d'emprunt élevés. Le marché du travail a montré des signes précoces de refroidissement, mais les dépenses des consommateurs ont tenu bon. Ensemble, ces données aideront à déterminer si le narratif optimiste axé sur l'IA du marché peut coexister avec la réalité macroéconomique.
Le positionnement du marché des options suggère que les investisseurs institutionnels ont activement couvert le risque de baisse tout en maintenant une exposition haussière. Le ratio put-call du S&P 500 a diminué notablement cette semaine, indiquant une demande réduite pour les puts de protection par rapport aux calls haussiers. La volatilité implicite s'est compressée sur les principaux indices, le VIX tombant à son plus bas niveau depuis début septembre. Cette baisse des attentes de volatilité est cohérente avec la vision que le risque immédiat d'un repli marqué a diminué. Toutefois, certains stratégistes mettent en garde contre le fait qu'une volatilité en baisse peut créer de la complaisance et laisser les portefeuilles vulnérables aux chocs soudains. Le skew des options du S&P 500 reste orienté vers les puts, suggérant que la demande de couverture contre les risques extrêmes persiste malgré la perspective à plus court terme plus bénigne. Pour les traders directionnels, le paysage actuel des options favorise les stratégies qui bénéficient de la décroissance temporelle et d'une compression supplémentaire de la volatilité, à condition qu'aucune surprise macroéconomique négative n'émerge.
Dans l'ensemble, le marché semble se stabiliser après la récente volatilité. Les commentaires de Warsh ont fourni un catalyseur à court terme, mais des gains durables nécessiteront probablement la confirmation que les investissements dans l'IA se traduisent par une croissance des bénéfices des entreprises. Les prochains trimestres seront décisifs pour déterminer si le cycle d'investissement dans l'IA peut tenir sa promesse d'une productivité et d'une croissance des revenus accrues. Les entreprises qui ont consacré des milliards à l'infrastructure IA devront démontrer des rendements mesurables sur ces investissements, ou risquer une nouvelle vague de scepticisme de la part des investisseurs. L'évolution de la position de la Fed sur l'IA en tant que moteur de productivité plutôt que risque d'inflation représente un changement de narratif significatif qui pourrait soutenir des valorisations plus élevées à moyen terme. Toutefois, les marchés sont tournés vers l'avenir, et une grande partie de cet optimisme est peut-être déjà intégrée dans les prix. Les traders devraient se concentrer sur les prochains bénéfices en tant que prochain catalyseur majeur, en accordant une attention particulière aux prévisions de dépenses en capital et aux progrès de la monétisation de l'IA.
Analyse de trading
Le S&P 500 se redresse après que les commentaires de Warsh sur l'IA ont apaisé les inquiétudes sur les taux de la Fed. Résistance clé à 7,800. Surveillez les données PPI pour la direction.