

POINTS CLÉS: Le S&P 500 a gagné 0.6% vendredi pour clôturer à 7,811.54, près du record de mardi, terminant la semaine en hausse de 1.2%. Le Dow a grimpé de 423 points à 51,654.95, tandis que le Nasdaq a progressé de 0.6% à 27,366.17. Les contrats à terme sur le S&P 500 ont gagné 0.3% en début de lundi, tandis que les contrats à terme sur le Nasdaq-100 ont progressé d'environ 0.4%. La semaine à venir apporte les résultats bancaires commençant mardi et le rapport CPI mercredi à 8:30 a.m. ET.
La hausse de vendredi a couronné une semaine où le S&P 500 a progressé de 1.2%, amenant l'indice à portée de frappe du record établi mardi. Le gain de 423 points du Dow à 51,654.95 et la hausse de 0.6% du Nasdaq à 27,366.17 ont confirmé l'ampleur du mouvement à travers les grands indices. Les petites entreprises ont été à la traîne sur la semaine, le Russell 2000 perdant 0.9%, une divergence qui suggère que la hausse reste concentrée dans les valeurs de croissance de grande capitalisation plutôt que de s'élargir à l'ensemble du marché. La concentration soulève des questions sur la durabilité de la hausse si la participation ne s'élargit pas.
La session de lundi s'est ouverte avec les contrats à terme sur le S&P 500 en hausse de 0.3% et les contrats à terme sur le Nasdaq-100 progressant d'environ 0.4%, prolongeant l'élan positif dans une nouvelle semaine. Les contrats à terme européens ont également progressé, fournissant un arrière-plan favorable pour les heures d'ouverture. Les échanges pourraient être plus clairsemés que d'habitude: le Japon est fermé pour un congé et les marchés obligataires américains observent le Columbus Day, bien que les actions américaines se négocient normalement. La participation réduite peut amplifier les mouvements dans les deux sens, car une liquidité plus faible signifie qu'il faut moins d'ordres pour faire bouger les prix. Les marchés clairsemés peuvent produire des réactions exagérées aux nouvelles qui seraient normalement absorbées plus progressivement.
L'accord de spectre de SpaceX a déclenché une forte reprévaluation télécoms qui s'est répercutée à travers l'ensemble du secteur. La compagnie a accepté d'acquérir le portefeuille national 800 MHz de Grain Management, pour un montant rapporté de $8 billion. T-Mobile a clôturé vendredi en baisse de 13.3%, AT&T a perdu 9.8% et Verizon a reculé de 8.8%. Les opérateurs de tours ont progressé à l'annonce, car l'accord suggérait que les actifs de spectre sans fil ont une valeur stratégique que les opérateurs historiques pourraient devoir égaler ou dépasser. La reprévaluation a été rapide et sévère, les trois grands opérateurs perdant une portion significative combinée de leur valeur marchande en une seule session, une ampleur qui a obligé les gestionnaires de portefeuille à réévaluer leurs positions télécoms.
Amazon et Apple ont apporté des développements distincts lundi qui se sont ajoutés au récit de la semaine. Amazon discute d'une acquisition de $7 billion de la startup IA Decart, sans accord annoncé. L'accord potentiel signale que la compagnie est prête à dépenser agressivement pour développer ses capacités en intelligence artificielle et concurrencer dans le paysage IA en évolution rapide. Apple a reculé de 1.1% vendredi après que des réductions de commandes de composants pour ses modèles iPhone 18 Pro ont suscité des inquiétudes sur la demande parmi les investisseurs. Le recul a ajouté à la pression récente sur l'action, alors que les traders se demandaient si le prochain cycle de produits fournirait la croissance nécessaire pour justifier la valorisation que le marché a attribuée à la compagnie.
Les marchés internationaux ont montré un tableau mitigé qui a divergé des contrats à terme américains plus fermes. Le Kospi sud-coréen a reculé de 2.2% et les actions taïwanaises ont glissé de 0.5%, tandis que les valeurs chinoises de premier ordre ont progressé de 0.1%. La divergence par rapport aux contrats à terme américains plus fermes montre que la reprise de Wall Street vendredi n'a pas produit de hausse mondiale uniforme. Les facteurs régionaux, y compris les données économiques locales et les attentes de politique, continuent de stimuler la performance indépendamment de la trajectoire du marché américain. L'absence de suivi mondial suggère que les investisseurs internationaux attendent plus de confirmation avant de s'engager dans les actifs risqués.
Les prix du pétrole se sont repliés alors que les tensions géopolitiques s'apaisaient et que les préoccupations sur l'approvisionnement diminuaient. Le Brent a reculé de 1.5% à $103.18 le baril, tandis que le WTI a chuté vers $90.31. Le cessez-le-feu énergétique proposé par Trump entre la Russie et l'Ukraine et des approvisionnements supplémentaires en diesel russe ont apaisé les préoccupations immédiates sur les perturbations d'approvisionnement qui avaient soutenu les prix lors des sessions précédentes. La baisse des prix de l'énergie a supprimé une source de pression inflationniste, bien que les deux références restent suffisamment élevées pour maintenir les coûts d'intrants pour les entreprises et les consommateurs à des niveaux qui compliquent la trajectoire de la banque centrale vers des taux plus bas.
Le dollar a conservé la majeure partie de sa force récente, son indice étant près de 102.14, proche d'un plus haut de 18 mois. EUR/USD a évolué autour de $1.1210 après cinq baisses hebdomadaires, GBP/USD a oscillé près de $1.3245 et USD/JPY s'est établi autour de 158.10 yen. La force persistante du dollar reflète l'écart entre la performance économique américaine et celle des autres grandes économies, ainsi que le différentiel de taux d'intérêt qui continue de favoriser les actifs libellés en dollars. Pour les exportateurs américains, la devise forte crée un vent contraire qui peut éroder la compétitivité sur les marchés internationaux, pesant potentiellement sur les bénéfices des entreprises dans les trimestres à venir.
L'or s'est maintenu au-dessus de $4,200, évoluant près de $4,206, tandis que l'argent a atteint au-dessus de $61.10. Le pétrole plus faible et le dollar modéré ont soutenu les métaux précieux, car la combinaison de prix de l'énergie plus bas et d'une devise stable a réduit le coût d'opportunité de détenir des métaux non rémunérateurs. Le Bitcoin s'est stabilisé autour de $83,800 et l'Ether s'est maintenu près de $2,540, montrant que le complexe des cryptomonnaies trouvait un plancher après la volatilité récente. La force des métaux précieux parallèlement à des cryptomonnaies stables suggérait que les investisseurs maintenaient leur exposition aux actifs alternatifs malgré la hausse du marché des actions, un schéma qui persiste souvent lorsque l'incertitude sur les perspectives macroéconomiques reste élevée.
Les résultats bancaires commencent mardi avec JPMorgan, Goldman Sachs, Citigroup et Wells Fargo, suivis par Bank of America et Morgan Stanley mercredi. Le début de la saison des résultats fournit le premier test réel pour savoir si l'Amérique corporative peut fournir la croissance que les valorisations des actions exigent. Les résultats du troisième trimestre du S&P 500 devraient augmenter de plus de 30%, établissant un benchmark exigeant pour la performance des entreprises. La barre élevée signifie que même des résultats solides pourraient ne pas suffire à justifier une expansion multiple supplémentaire, et une déception pourrait déclencher une forte reprévaluation à travers le marché. Les investisseurs examineront les orientations et les commentaires prospectifs autant que les chiffres clés.
ASML publie mercredi et TSMC suit jeudi, fournissant des contrôles importants sur l'investissement en semi-conducteurs et la chaîne d'approvisionnement IA. Le bénéfice trimestriel de TSMC devrait augmenter de 65% à $23.4 billion après que le chiffre d'affaires a augmenté de 50%, un taux de croissance remarquable qui reflète la demande insatiable pour les puces avancées. La performance du secteur des semi-conducteurs est critique car elle se situe à l'intersection du déploiement de l'IA et du cycle technologique plus large. Des résultats solides de ces compagnies valideraient les plans de dépenses en capital qui ont conduit à la réévaluation du secteur, tandis que toute défaillance pourrait remettre en question la durabilité de la trajectoire des dépenses qui a soutenu la hausse.
Le CPI de mercredi arrive à 8:30 a.m. ET et est la publication économique la plus importante de la semaine. Les économistes prévoient une inflation annuelle globale de 3.7% et une inflation de base de 2.5%. Les marchés favorisent toujours fortement une pause de la Fed en octobre, mais attribuent environ 86% de probabilité à une hausse d'ici décembre, reflétant la nature persistante des pressions sur les prix. Une lecture plus chaude pourrait raviver la pression sur les obligations et les actions, car elle signalerait que l'inflation reste suffisamment obstinée pour justifier un resserrement supplémentaire. Jeudi apporte les prix à la production et les ventes au détail, testant à la fois la pression inflationniste et la demande des ménages. Le rendement du Trésor américain à 10 ans a terminé vendredi autour de 5.24%, maintenant les coûts d'emprunt élevés et maintenant la pression sur les valorisations des actions à travers le marché.
Analyse de trading
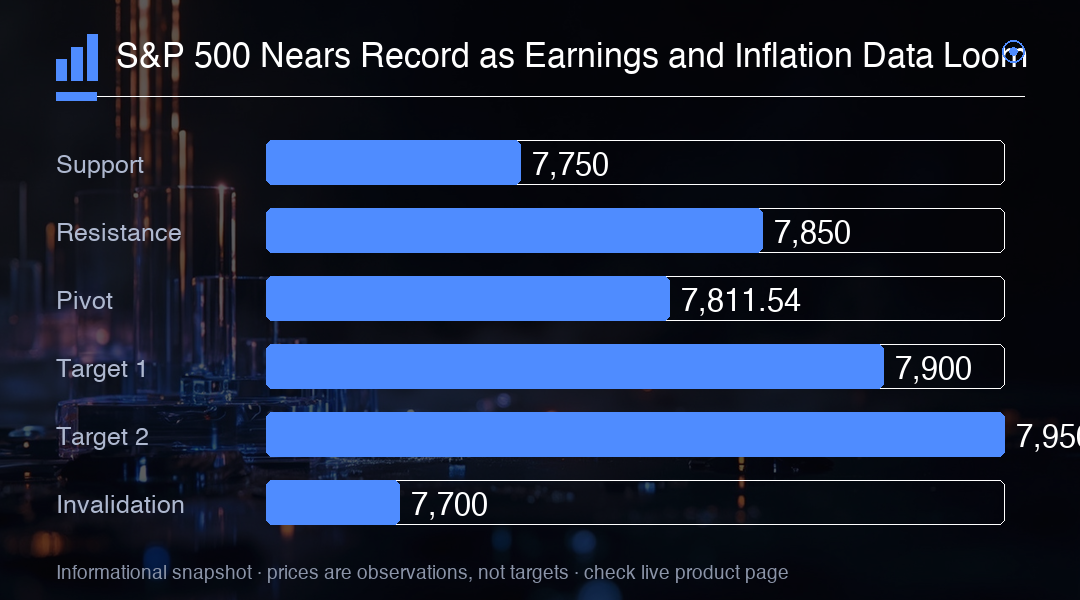
Le S&P 500 évolue près des niveaux records avec les résultats et les données sur l'inflation comme prochains catalyseurs. Une clôture au-dessus du record confirmerait la tendance haussière, tandis qu'un échec à franchir pourrait signaler l'épuisement. Surveillez le niveau 7,811.54 comme pivot, avec un support à 7,750 et une résistance à 7,850. Le CPI de mercredi est l'événement macro clé, une lecture plus chaude risquant de mettre sous pression les secteurs sensibles aux taux.