

POINTS CLÉS: Goldman Sachs a déclaré qu'elle maintient une vision positive sur les valeurs des paiements à l'approche des résultats du troisième trimestre, citant des volumes de dépenses solides et des tendances structurelles favorables. Les volumes de dépenses sont restés solides tout au long du trimestre et ont défié les préoccupations des investisseurs concernant la normalisation. La banque a mis en avant NYSE:V, NYSE:MA, NYSE:TOST et NYSE:GLBE comme valeurs à surveiller dans le secteur des paiements.
Goldman Sachs a déclaré que les volumes de dépenses sont restés solides tout au long du troisième trimestre et ont défié les préoccupations des investisseurs concernant la normalisation qui pesait sur le secteur depuis des mois. Les tendances de dépenses de septembre sont restées robustes jusqu'à la fin du trimestre, fournissant une base solide pour les entreprises de paiement qui publient leurs résultats dans les semaines à venir. La position positive de la banque reflète la confiance que les habitudes de dépenses des consommateurs et des entreprises restent saines malgré l'incertitude macroéconomique plus large et les signaux mitigés d'autres secteurs de l'économie. Des volumes solides se traduisent directement en revenus de transaction pour les processeurs de paiement et les réseaux de cartes, ce qui fait des données de dépenses un intrant critique pour les modèles de résultats et les prévisions de revenus à travers le secteur.
Les préoccupations structurelles plus larges affectant le secteur des paiements se sont améliorées, avec plusieurs risques réglementaires et perturbateurs en baisse, a noté Goldman Sachs dans son analyse. La banque a déclaré que les valeurs des paiements semblent relativement protégées des préoccupations du marché plus large, y compris des taux d'intérêt plus élevés, une inflation plus élevée et la perturbation induite par l'IA qui a créé de l'incertitude dans d'autres domaines de l'industrie des services financiers. Cette isolation relative est une raison clé pour laquelle la banque trouve le secteur attractif aux niveaux actuels, en particulier alors que les investisseurs recherchent des domaines du marché capables de résister à un environnement macro volatil. Les entreprises qui traitent des transactions plutôt que de prêter de l'argent sont moins exposées aux cycles de taux d'intérêt que les valeurs financières traditionnelles, ce qui leur donne une qualité défensive particulièrement précieuse dans l'environnement actuel de taux élevés et d'inflation persistante.
Le commerce agentique est devenu un moteur de croissance complémentaire pour les paiements par carte, selon la banque, et le concept implique des agents IA exécutant de manière autonome des transactions au nom des consommateurs et des entreprises. Ce développement pourrait élargir le marché total adressable pour les processeurs de paiement en créant de nouveaux flux de transactions qui n'existaient pas auparavant. Plutôt que de déplacer les réseaux de cartes, le commerce agentique devrait acheminer les transactions via l'infrastructure de paiement existante, bénéficiant aux mêmes entreprises qui dominent les paiements par carte aujourd'hui. La banque considère cela comme un récit de croissance prospectif significatif qui soutient des valorisations plus élevées pour le secteur au fil du temps, alors que les investisseurs commencent à intégrer le potentiel de croissance des transactions induites par l'IA aux côtés des dépenses de consommation traditionnelles.
La banque a déclaré que le secteur des paiements se négocie à de faibles valorisations par rapport aux niveaux historiques après plusieurs années de compression des multiples qui ont laissé de nombreuses valeurs se négocier bien en dessous de leurs moyennes historiques. Cette réinitialisation de la valorisation crée un contexte risque-rendement favorable pour les investisseurs qui prennent des positions avant les résultats, en particulier lorsqu'elle est combinée à des fondamentaux en amélioration et à des données de dépenses solides. Lorsqu'un secteur se négocie avec une décote par rapport à sa propre histoire et au marché plus large, des surprises positives de résultats peuvent produire des mouvements d'actions disproportionnés alors que les analystes révisent les estimations à la hausse et que les investisseurs réévaluent les trajectoires de croissance. La combinaison de valorisations bon marché et de fondamentaux en amélioration est le contexte classique que les investisseurs axés sur la valeur recherchent lors du déploiement de capital, et la banque estime que le secteur des paiements offre exactement cette combinaison à l'approche de la saison des résultats du troisième trimestre.
Goldman Sachs a mis en avant NYSE:V et NYSE:MA comme valeurs à surveiller dans le secteur des paiements, citant leurs positions dominantes dans les paiements par carte mondiaux et leur bénéfice direct de toute augmentation des volumes de dépenses. Les deux réseaux de cartes opèrent un duopole qui leur donne un pouvoir de fixation des prix significatif et une rentabilité élevée que les concurrents ont du mal à reproduire ou à déplacer. Leurs avantages d'échelle, leurs réseaux de commerçants étendus et leur forte reconnaissance de marque créent des barrières à l'entrée formidables qui protègent leurs positions de marché au fil du temps. La banque a une vision plus constructive sur les deux valeurs à l'approche des résultats, reflétant la confiance dans leur capacité à maintenir la croissance et la rentabilité même dans un environnement macro difficile où d'autres domaines de l'industrie des services financiers font face à des vents contraires plus importants.
La banque a également signalé NYSE:TOST et NYSE:GLBE comme valeurs à surveiller pour les investisseurs cherchant une exposition au secteur des paiements. Toast fournit des plateformes intégrées de paiement et de logiciels pour les restaurants, créant un écosystème fidèle qui génère des revenus récurrents à la fois des abonnements logiciels et du traitement des paiements. Global E-Commerce opère dans l'espace des paiements transfrontaliers, bénéficiant de la croissance continue du commerce électronique international et de la complexité croissante des transactions transfrontalières. Les deux entreprises opèrent dans des niches qui bénéficient de tendances de croissance séculaires dans l'adoption des paiements numériques, et leur taille plus petite et leurs profils de croissance plus élevés les rendent plus volatiles que les réseaux de cartes, mais elles offrent un potentiel de hausse plus important si les résultats dépassent les attentes et entraînent des révisions des estimations des analystes.
Goldman Sachs a une vision plus constructive sur NASDAQ:PYPL et NASDAQ:RSKD à l'approche des résultats, voyant les deux entreprises comme bien positionnées pour bénéficier des vents favorables du secteur. PayPal a travaillé sur un redressement sous une nouvelle direction, avec des initiatives visant à améliorer la monétisation, à élargir ses offres de paiement et à simplifier sa suite de produits pour stimuler un engagement plus élevé. Riskified fournit la prévention de la fraude et la protection contre les rétrofacturations pour les commerçants de commerce électronique, un service qui devient plus précieux à mesure que les volumes de transactions en ligne augmentent et que les tentatives de fraude deviennent plus sophistiquées. Les deux entreprises sont positionnées pour bénéficier des mêmes vents favorables qui soutiennent le secteur des paiements plus large, y compris des volumes de dépenses solides, l'adoption croissante des paiements numériques et la croissance du commerce agentique qui pourrait générer des flux de transactions supplémentaires à travers leurs plateformes.
La banque a exprimé une position plus prudente sur NYSE:FIS, NYSE:FISV et NYSE:FOUR, citant des préoccupations spécifiques concernant la position concurrentielle et les perspectives de croissance de chaque entreprise. Fidelity National Information Services et Fiserv opèrent dans les segments du traitement et de l'acquisition de commerçants, qui font face à une pression sur la rentabilité de la concurrence intense et du changement technologique qui remodèle l'industrie. Shift4 Payments opère dans l'espace des paiements mais a une base de clients plus concentrée qui crée un risque idiosyncrasique et rend l'entreprise plus vulnérable aux ralentissements spécifiques au secteur. La prudence de la banque sur ces valeurs reflète des préoccupations quant à leur capacité à maintenir la croissance et la rentabilité dans un environnement concurrentiel où les avantages d'échelle et les effets de réseau déterminent de plus en plus quelles entreprises capturent le plus de valeur des flux de transactions de paiement.
La vision positive sur les valeurs des paiements intervient à un moment où le marché plus large fait face à de multiples vents contraires, y compris des taux d'intérêt élevés, une inflation persistante et une incertitude croissante sur les perspectives économiques. Les entreprises de paiement qui gagnent des revenus des volumes de transactions plutôt que des revenus d'intérêts sont moins sensibles aux cycles de taux que les banques ou les prêteurs, ce qui leur donne un avantage structurel dans l'environnement actuel. Cet avantage signifie que les valeurs des paiements peuvent bien performer même lorsque les valeurs financières traditionnelles peinent, ce qui en fait un outil de diversification utile pour les investisseurs naviguant dans un environnement macro incertain. L'analyse de la banque suggère que cet avantage structurel, combiné à des données de dépenses solides et à des valorisations attractives, crée un contexte convaincant pour le secteur à l'approche de la saison des résultats et au-delà.
Les résultats du troisième trimestre pour le secteur des paiements fourniront le prochain test majeur de la thèse de la banque et pourraient déterminer si le contexte positif se traduit par une appréciation soutenue des cours des actions. Les investisseurs devraient surveiller les volumes de dépenses, la croissance des revenus, les tendances de rentabilité et les commentaires de la direction sur les perspectives du quatrième trimestre et de l'année complète lors de l'évaluation des rapports de résultats. Les entreprises qui dépassent les attentes et relèvent leurs prévisions devraient voir une appréciation significative des cours des actions compte tenu des valorisations compressées du secteur et du potentiel des révisions des estimations des analystes à stimuler l'expansion des multiples. Des résultats décevants, en revanche, pourraient déclencher des ventes massives alors que les investisseurs réévaluent les perspectives de croissance du groupe et se demandent si les données de dépenses solides peuvent soutenir la croissance des revenus dans un environnement économique plus difficile.
La position positive de Goldman Sachs sur les valeurs des paiements reflète une combinaison de données de dépenses solides, de tendances structurelles en amélioration et de valorisations attractives qui créent un contexte favorable à l'approche des résultats du troisième trimestre. La différenciation de la banque entre les valeurs constructives et prudentes fournit une feuille de route pour les investisseurs cherchant à se positionner avant les résultats et à gérer le risque au sein du secteur. Avec des volumes de dépenses robustes, des risques structurels en baisse et des valorisations au plus bas depuis plusieurs années, le contexte favorise le secteur des paiements à court terme pour les investisseurs prêts à prendre des positions avant les résultats. Les investisseurs devraient surveiller les rapports de résultats des valeurs mises en avant pour confirmation de la thèse de la banque et points d'entrée potentiels, tout en prêtant une attention particulière aux commentaires de la direction sur les tendances de dépenses, la dynamique concurrentielle et l'impact du commerce agentique sur les volumes de transactions futurs.
Analyse de trading
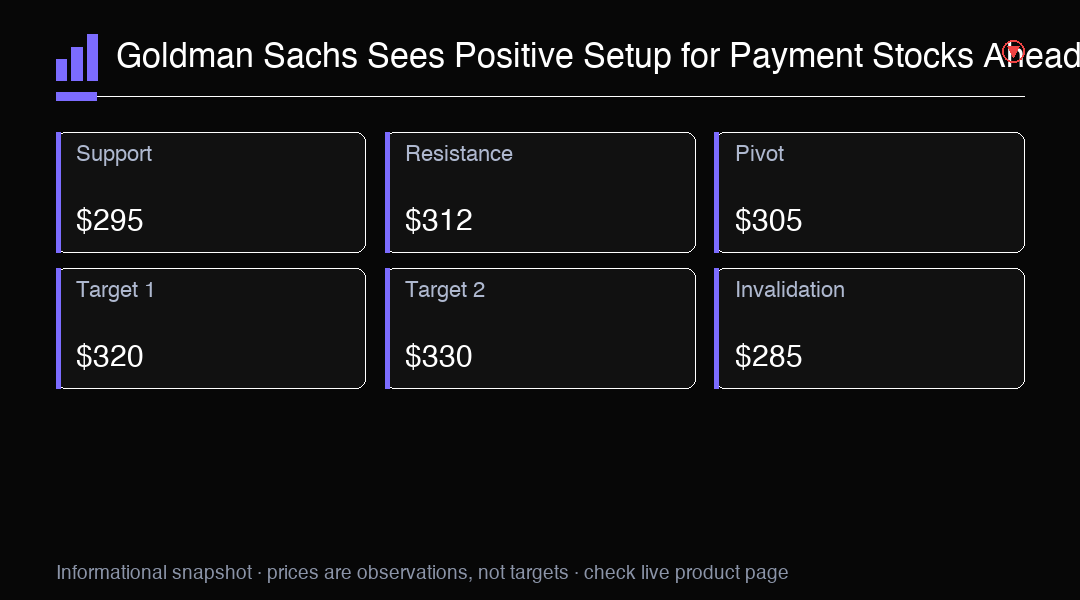
La position positive de Goldman Sachs sur les valeurs des paiements est soutenue par des volumes de dépenses solides, des risques structurels en baisse et des valorisations compressées. La banque favorise NYSE:V, NYSE:MA, NASDAQ:PYPL, NYSE:GLBE et NASDAQ:RSKD à l'approche des résultats, tout en maintenant une position prudente sur NYSE:FIS, NYSE:FISV et NYSE:FOUR. Visa à $305 est le pivot clé, avec un support à $295 et une résistance à $312. Une cassure au-dessus de $312 pourrait cibler $320, tandis qu'une baisse sous $295 exposerait $285.