
Les actions Meta ont reculé de 0.6% à $705.44 lundi, prolongeant leur repli à quatre séances consécutives alors même que le Nasdaq Composite gagnait 1.1% le même jour. La divergence entre ce titre unique et l'indice technologique plus large est la véritable histoire avant le rapport de mercredi : les investisseurs sont prêts à récompenser l'indice pour sa croissance, mais ils ne sont pas encore prêts à accorder le même bénéfice à une entreprise portant un programme d'investissement lourd. Le marché attend la preuve que ces dépenses se transforment en chiffre d'affaires et en trésorerie, et le prochain catalyseur arrive après la clôture de mercredi.
Les résultats du troisième trimestre arrivent mercredi après la clôture, avec un appel de la direction prévu à 16h30, heure de l'Est, et une webdiffusion ouverte aux analystes et aux investisseurs. Le consensus table sur un chiffre d'affaires de $63.3 milliards, soit une croissance d'environ 24% en glissement annuel, un rythme qui confirmerait Meta comme l'une des grandes entreprises technologiques à la croissance la plus rapide. Le vrai enjeu est de savoir combien de cette croissance atteint le résultat d'exploitation et le cash-flow libre, car le seul chiffre d'affaires ne tranchera pas le débat sur la valorisation qui court depuis les premières annonces des plans d'investissement.
Morgan Stanley a publié une évaluation plus optimiste, relevant son objectif de cours à $820 contre $775 tout en maintenant une recommandation Surpondérer sur le titre. La thèse de la banque combine l'amélioration des rendements publicitaires avec les revenus potentiels de Muse et des abonnements à l'IA pour les entreprises, qu'elle considère comme une opportunité significative à long terme plutôt qu'un moteur à court terme. Cette révision à la hausse compte car elle montre qu'au moins une partie des analystes de marché croit encore que la croissance peut absorber les dépenses, une vision que les chiffres de mercredi vont soit renforcer soit remettre en question.
Meta a présenté Muse Wonder et Muse Wonder Full le 12 octobre, les décrivant comme ses modèles les plus capables pour les tâches personnelles et professionnelles. Le calendrier de ce lancement est le détail essentiel : Wonder est arrivé après la clôture du troisième trimestre, donc le chiffre d'affaires publié mercredi ne peut pas refléter sa performance commerciale, et la première lecture de l'adoption devra venir des commentaires de la direction. Cela rend l'appel lui-même aussi important que les chiffres, en particulier pour les investisseurs qui cherchent à évaluer si les nouveaux modèles peuvent passer des annonces de produits à des revenus récurrents d'abonnement.
Les commentaires de la direction sur l'adoption, les abonnements et les perspectives du quatrième trimestre seront particulièrement utiles aux investisseurs qui cherchent à évaluer si la poussée vers l'IA peut se traduire par une croissance durable du chiffre d'affaires. L'entreprise a investi massivement dans la plateforme, et les traders veulent voir la preuve que ces dépenses produisent des rendements plutôt que de simplement alourdir les coûts. Soyez attentifs à toute indication sur les tarifs, l'adoption par les entreprises et la vitesse à laquelle les clients professionnels passent des essais aux offres payantes, car ces détails comptent davantage pour le récit qu'un nouveau record de chiffre d'affaires.
La stratégie plus large comprend Muse Charm, un appareil vocal de poche, et l'intégration avec les lunettes IA, qui étendent tous deux la présence de Meta au-delà de son cœur de métier publicitaire. Ces initiatives élargissent la présence de l'entreprise vers de nouvelles catégories de matériel et d'abonnements susceptibles de diversifier les revenus au fil du temps, réduisant la dépendance à une seule source de revenus. Qu'elles deviennent des contributeurs significatifs est une question pour 2027 et au-delà, mais elles font déjà partie de l'histoire que les investisseurs paient lorsqu'ils valorisent l'entreprise aujourd'hui.
Les prévisions actuelles de dépenses d'investissement 2026 de Meta s'établissent de $130 milliards à $145 milliards, y compris les paiements de principal des contrats de location-financement, une fourchette qui donne l'échelle de l'engagement. Surveillez si cette fourchette se maintient mercredi et ce que la direction signale pour 2027, car la trajectoire des dépenses façonnera le récit d'investissement pendant des mois plutôt que des jours. Une confirmation suggérerait de la discipline, tandis qu'une dérive à la hausse soulèverait de nouvelles questions sur la durée du chantier avant que les rendements ne se traduisent dans les chiffres publiés.
Les dépenses en serveurs et centres de données construisent de la capacité, tandis que l'amortissement et les charges d'exploitation continuent d'affecter les résultats longtemps après les achats initiaux. Ce décalage est la raison mécanique pour laquelle l'impact du chantier sur les bénéfices continue de s'accumuler alors même que le bilan absorbe le coût initial. Les investisseurs cherchent à savoir si le chantier génère des rendements ou s'il pèse simplement sur le résultat net, et l'appel de mercredi devrait apporter une certaine clarté sur l'échéancier que la direction attend avant que les deux ne se rééquilibrent.
Au trimestre dernier, la publicité a généré $59.4 milliards des $60.8 milliards de chiffre d'affaires trimestriel de Meta, ce qui en fait l'activité qui finance actuellement toute l'expansion. Cette concentration est le principal risque structurel de l'histoire : l'entreprise demande aux investisseurs de financer un programme d'infrastructure pluriannuel à partir d'une base publicitaire exposée au cycle économique. Tout ralentissement des dépenses publicitaires limiterait la capacité de l'entreprise à financer ses ambitions en IA sans recourir à un financement externe, c'est pourquoi la santé de l'activité centrale compte autant que les nouveaux lancements de produits.
La combinaison la plus utile serait peut-être une publicité résiliente, une monétisation plus claire de Muse et des dépenses soutenues par une amélioration du cash-flow, livrées ensemble plutôt qu'en morceaux. Ce mélange rassurerait les investisseurs sur la capacité de Meta à croître sans sacrifier la rentabilité, ce qui est la question centrale avant le rapport et celle qui a maintenu le titre à la traîne par rapport à la reprise technologique plus large. Les investisseurs n'ont pas besoin de perfection ; ils ont besoin d'un chemin crédible, et les preuves en sont dispersées entre le compte de résultat, le tableau des flux de trésorerie et l'appel.
Le marché des options intègre un mouvement notable autour de l'événement de résultats, reflétant l'incertitude sur la réaction du marché. Les traders se positionnent pour un mouvement potentiellement marqué dans un sens comme dans l'autre, selon que les chiffres et les prévisions répondront ou non aux attentes. Ce mouvement implicite doit être lu comme une mesure de la volatilité plutôt qu'une prédiction de direction, et il suggère que le rapport pourrait être le catalyseur d'une tendance durable dans les semaines suivantes plutôt qu'une réaction d'un jour.
Dans l'ensemble, Meta aborde le rapport de mercredi à un carrefour. Le titre a été à la traîne de la reprise technologique plus large, et les investisseurs cherchent la preuve que le cycle d'investissement dans l'IA peut produire des rendements plutôt que de simplement consommer du capital. La capacité de l'entreprise à démontrer des progrès sur la monétisation et le cash-flow déterminera probablement la direction du titre dans les semaines à venir, et l'évolution des cours immédiatement après le rapport devra être traitée comme le verdict du marché sur la capacité de la direction à avoir convaincu. Le rapport lui-même ne tranchera probablement pas le débat dans son intégralité, mais il en donnera le ton.
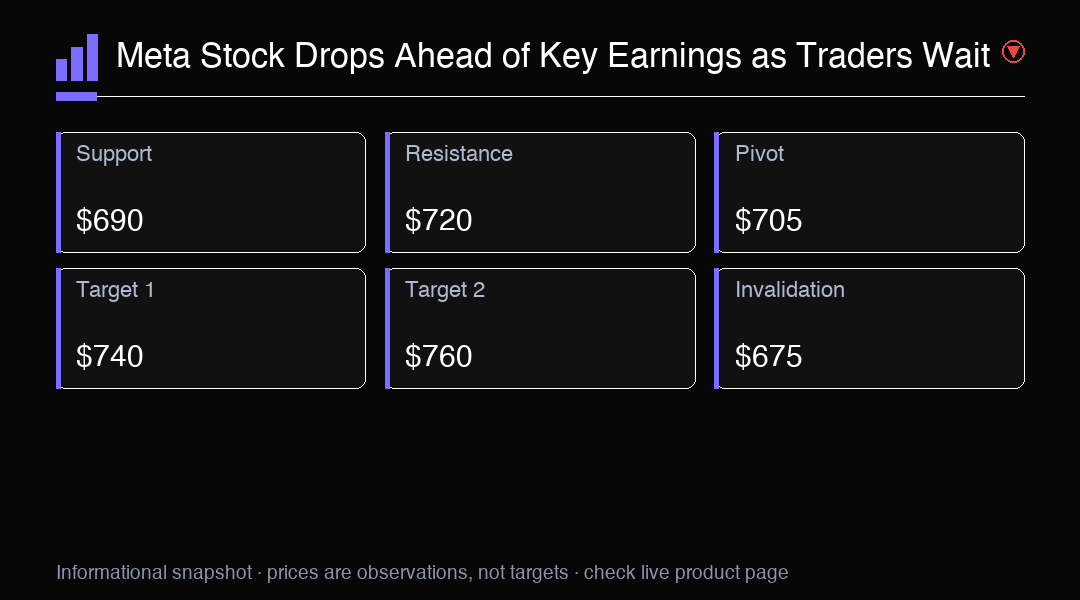
Analyse de trading
Le titre Meta a reculé de 0.6% à $705.44 avant les résultats du T3 de mercredi, à la traîne de la reprise du Nasdaq. Résistance clé à $720. Surveillez les résultats et les prévisions pour la direction.