

POINTS CLÉS: Les contrats à terme Nasdaq étaient en baisse d'environ 1% mardi, prolongeant une atmosphère prudente au-delà de la session américaine de lundi. Le Nasdaq Composite a chuté de 0.4% à 27,245.90 lundi, perdant 120 points alors que les valeurs des semi-conducteurs s'affaiblissaient. Le Kospi sud-coréen a plongé de plus de 6%, déclenchant une suspension des échanges de cinq minutes qui a souligné l'ampleur de la pression vendeuse sur les marchés mondiaux. La combinaison de la faiblesse des valeurs asiatiques des puces, d'un dollar ferme et de l'approche des résultats bancaires a créé un contexte difficile pour les actifs risqués.
Les contrats à terme européens ont glissé de 0.4% mardi, suivant la faiblesse des marchés asiatiques où les fabricants de puces ont chuté. Le S&P 500 a reculé de 0.1% à 7,807.24 lundi, tandis que le Dow a gagné 196 points à 51,850.55. Cette divergence montre les investisseurs qui effectuent une rotation entre les secteurs plutôt que de vendre uniformément les actions, un schéma qui persiste souvent lorsque l'incertitude sur les perspectives macroéconomiques reste élevée et que les traders attendent des signaux plus clairs des résultats et des données économiques. La divergence entre le Dow et le Nasdaq est particulièrement remarquable car elle suggère que les investisseurs axés sur la valeur trouvent des opportunités même lorsque les investisseurs axés sur la croissance réduisent leur exposition à la technologie.
Micron a chuté de 3.9% et Lumentum de près de 11%, exerçant une pression sur le secteur des infrastructures IA. Les rapports d'avancées technologiques chez le producteur chinois de mémoire CXMT ont intensifié les préoccupations concernant la concurrence, en particulier dans le segment de la mémoire où la dynamique des prix est déjà sous pression. La combinaison de prévisions de résultats faibles et de la concurrence croissante a créé un contexte difficile pour les investisseurs en semi-conducteurs, en particulier ceux exposés aux segments de la mémoire et de l'optique du marché. Les baisses de ces deux valeurs ont été parmi les plus marquées du secteur technologique et ont contribué de manière significative à la sous-performance du Nasdaq.
Meta a gagné 3.4%, mettant fin à quatre sessions consécutives de perte après avoir présenté ses modèles IA Muse Wonder. Salesforce a grimpé de plus de 4% suite à une amélioration de notation par Bank of America. Ces deux mouvements suggèrent que les investisseurs récompensent toujours les entreprises d'IA lorsque des lancements de produits ou des stratégies plus claires renforcent le dossier des résultats, même lorsque le secteur technologique dans son ensemble fait face à des pressions. La divergence entre Meta et les valeurs des puces souligne comment des catalyseurs spécifiques à chaque action peuvent l'emporter sur la faiblesse sectorielle, et suggère que le marché devient plus sélectif plutôt que de vendre indifféremment toute exposition à la technologie.
En dehors de la technologie, Chipotle a chuté d'environ 4% après que Starbucks a démenti les projets d'achat de la chaîne de restaurants. Ce démenti supprime un catalyseur d'acquisition et ramène l'attention sur la performance opérationnelle de chaque entreprise. Starbucks reste concentré sur son redressement sous Brian Niccol, qui a précédemment dirigé Chipotle et fait maintenant face au défi de restaurer la croissance de la chaîne de café. Cet épisode illustre à quel point le sentiment peut changer rapidement lorsqu'un récit d'acquisition largement discuté est contredit par les entreprises concernées, et il rappelle que la spéculation du marché sur les fusions et acquisitions peut créer à la fois des opportunités et des risques pour les investisseurs.
Le Kospi sud-coréen a plongé de plus de 6%, déclenchant une suspension des échanges de cinq minutes. Le Nikkei japonais a perdu près de 3% et l'indice de référence de Taïwan a chuté de 2%. Les aperçus de la session asiatique de mardi ont apparemment entraîné les échanges de contrats à terme ailleurs, avec les mouvements marqués du Kospi attirant une attention particulière des investisseurs mondiaux. Le coupe-circuit à Séoul rappelle que le stress sur un marché peut se transmettre rapidement à d'autres via des positions corrélées, et il souligne la nature interconnectée des marchés actions mondiaux à une ère de flux d'informations rapides et de trading algorithmique.
L'indice du dollar s'est maintenu près d'un sommet de 18 mois au-dessus de 102.50 au début des échanges asiatiques. L'EUR/USD s'est échangé autour de $1.1159, le GBP/USD près de $1.3209 et l'USD/JPY autour de 158.50 yens. Le dollar ferme a ajouté à la pression sur les actifs risqués, en particulier pour les entreprises ayant une exposition significative aux revenus internationaux. Une période prolongée de vigueur du dollar peut comprimer la rentabilité des entreprises multinationales et réduire la compétitivité des exportations américaines, ce qui est particulièrement pertinent pour les entreprises technologiques qui tirent une partie substantielle de leurs revenus des marchés d'outre-mer.
Le pétrole Brent a glissé vers $106 le baril, conservant la majeure partie de la hausse de lundi. Les traders ont évalué les risques d'approvisionnement dans le Golfe face aux perspectives de diesel russe supplémentaire atteignant les marchés mondiaux. L'or a glissé vers $4,164 l'once et l'argent a oscillé autour de $60, la vigueur du dollar pesant sur les métaux précieux. La combinaison d'un dollar ferme et de rendements obligataires élevés réduit l'attrait des actifs non rémunérateurs, ce qui est particulièrement pertinent pour l'or aux niveaux actuels. Le déclin des métaux précieux reflète également le sentiment général d'aversion au risque qui a caractérisé les sessions de trading récentes.
Bitcoin s'est redressé vers $82,900 après avoir perdu environ 2.3% lundi. Le rebond de la pièce orange offre une certaine résistance à la faiblesse générale, bien qu'une seule session de récupération fournisse des preuves limitées d'un changement durable du sentiment. Ce mouvement a néanmoins fourni un signal positif modeste pour l'appétit pour le risque, en particulier parmi les traders qui considèrent Bitcoin comme un indicateur avancé du positionnement spéculatif plus large. La capacité de la cryptomonnaie à se redresser alors que les marchés traditionnels restent sous pression suggère que certains investisseurs recherchent des sources alternatives de rendement.
JPMorgan, Goldman Sachs, Citigroup et Wells Fargo publient leurs résultats mardi, ouvrant la saison des résultats des grandes banques. Au-delà des bénéfices bruts, les traders devraient surveiller la demande de prêts, les coûts des dépôts, les revenus de trading et les provisions pour créances douteuses. Les résultats donneront le ton pour le reste de la saison des résultats et fourniront une indication sur la santé du consommateur américain et de l'emprunteur d'entreprise. Des résultats bancaires solides pourraient fournir un soutien au marché dans son ensemble, tandis que des résultats décevants pourraient renforcer l'atmosphère prudente qui a prévalu lors des sessions récentes.
Le rapport CPI américain de mercredi arrive à 8:30 a.m. ET, avec des prévisions indiquant une inflation annuelle globale autour de 3.7% et une inflation sous-jacente proche de 2.5%. Les marchés attribuent environ 20% de probabilité à une hausse de la Fed en octobre et près de 90% à une augmentation en décembre, ce qui rend les surprises conséquentes pour les actions, les devises et les métaux. Une lecture plus chaude pourrait raviver la pression sur les obligations et les actions, tandis qu'un chiffre plus doux pourrait déclencher un rallye de soulagement. Le rapport CPI sera probablement l'événement économique le plus important de la semaine et pourrait déterminer la direction des marchés à court terme.
ASML publie ses résultats mercredi et TSMC jeudi, fournissant des vérifications importantes sur les commandes de semi-conducteurs et l'investissement dans l'IA. Les analystes s'attendent à ce que le bénéfice trimestriel de TSMC augmente d'environ 65%, reflétant une forte demande pour les puces avancées. Jeudi apporte les prix à la producteur et les ventes au détail américains, testant les pressions inflationnistes et la résilience des consommateurs. Le rendement du Trésor à 10 ans a glissé vers 5.20% mardi, ce qui pourrait fournir un certain soutien aux valorisations des actions si la baisse se poursuit. La combinaison des résultats et des données économiques façonnera la perspective du marché pour le reste du mois.
Analyse de trading
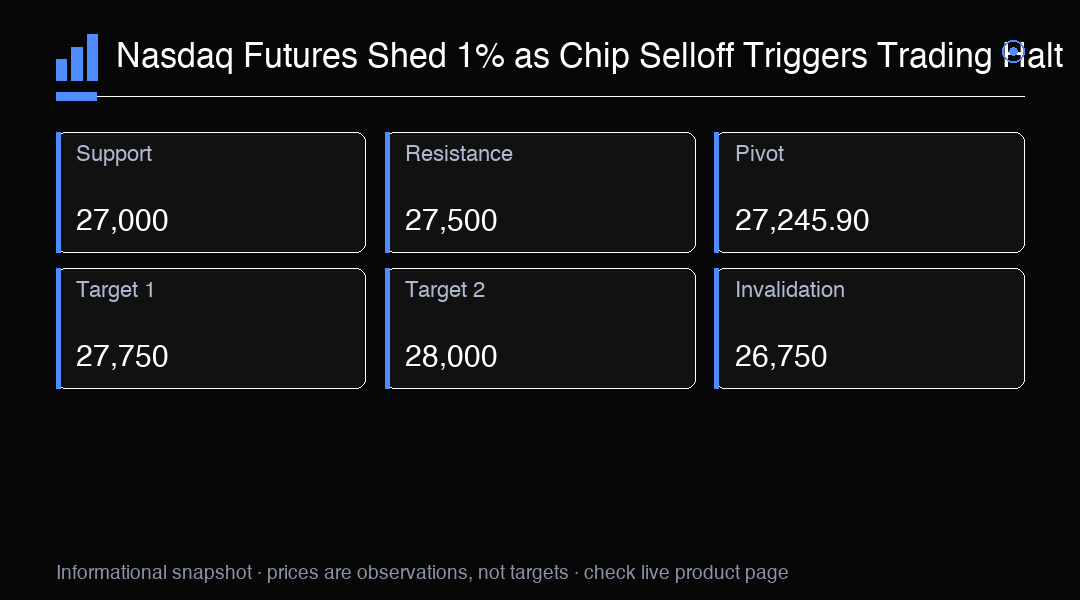
Les contrats à terme Nasdaq sont en baisse d'environ 1% avec la vente de puces en Asie déclenchant une suspension des échanges en Corée du Sud. Le niveau 27,245.90 est le pivot clé, avec un support à 27,000 et une résistance à 27,500. Une cassure sous 27,000 pourrait exposer 26,750, tandis qu'une reprise au-dessus de 27,500 ciblerait 27,750. Surveillez le rapport CPI de mercredi à 8:30 a.m. ET et les résultats de TSMC jeudi pour la direction.