

L'or a grimpé à 4,156 $ l'once le 15 octobre, en hausse de 1.23% par rapport au jour précédent, prolongeant un rebond qui a vu le métal précieux gagner 2.4% au cours de la semaine écoulée. Cette hausse est intervenue malgré un dollar plus ferme en début de séance, suggérant que d'autres facteurs soutiennent fermement le marché. L'or a maintenant grimpé pendant trois séances consécutives, des acheteurs intervenant à chaque repli pour défendre les moyennes mobiles à court terme. La hausse reflète également une demande de valeur refuge renouvelée dans un contexte d'incertitude géopolitique persistante dans plusieurs régions.
Ce gain fait suite à un rapport sur l'inflation producteur américaine qui est ressorti plus froid que prévu, apaisant les inquiétudes quant à des hausses agressives des taux de la Réserve fédérale. L'indice des prix à la production a augmenté moins que prévu en septembre, marquant la lecture la plus douce en cinq mois et renforçant les paris que la banque centrale approche la fin de son cycle de resserrement. L'indice dollar a reculé de 0.3% pour s'établir à 101.20, rendant l'or moins cher pour les acheteurs étrangers et stimulant la demande sur les marchés internationaux. Les rendements du Trésor ont également baissé, le bon du Trésor à 10 ans glissant sous 4.00% pour la première fois depuis août, allégeant davantage le coût d'opportunité de la détention d'actifs non rémunérés comme l'or.
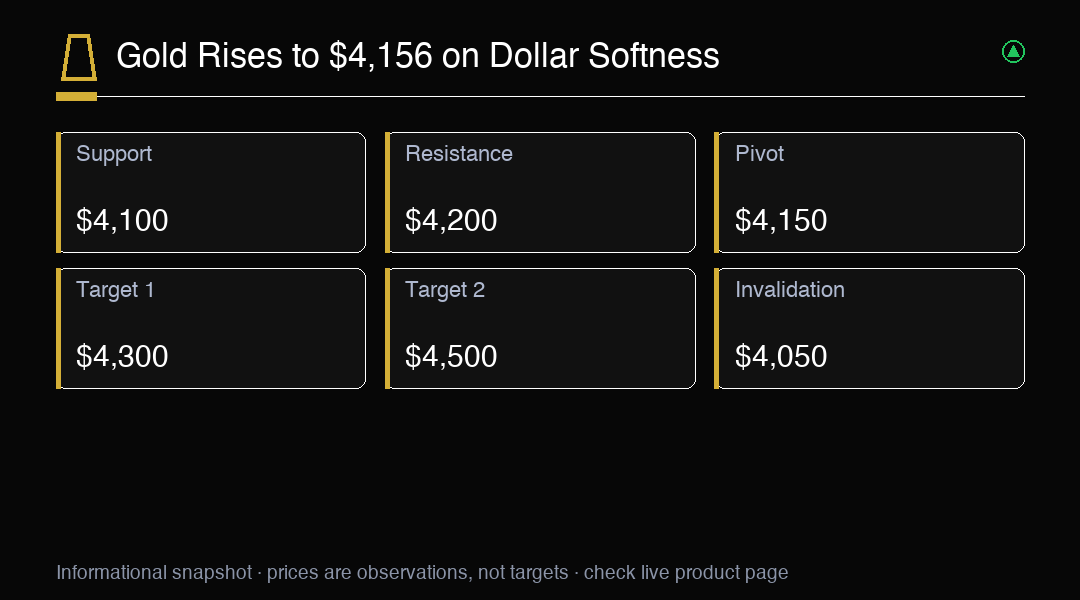
L'or s'est maintenant redressé du plus bas récent de 4,050 $ établi plus tôt ce mois-ci. Le métal reste en hausse de 35% sur un an, bien qu'il soit en baisse de 4% par rapport au plus haut historique de 5,608.35 $ établi en janvier 2026. La résistance clé est maintenant située à 4,200 $, un niveau qui a attiré des intérêts vendeurs fin septembre lorsque les prix ont brièvement dépassé ce seuil avant de se retourner fortement. Les analystes techniques notent qu'une clôture durable au-dessus de 4,200 $ serait nécessaire pour confirmer une cassure. La performance du métal dans les prochains jours déterminera probablement si le rebond actuel évolue vers une tendance haussière durable ou une autre tentative infructueuse de reconquête des niveaux perdus.
D'un point de vue technique, l'or teste une zone de résistance entre 4,150 $ et 4,200 $. Une cassure décisive au-dessus de 4,200 $ pourrait ouvrir la voie à un nouveau test de 4,300 $. À l'inverse, un repli sous 4,100 $ signalerait un retour au range de négociation récent. La moyenne mobile à 50 jours à 4,130 $ fournit un support dynamique, tandis que l'indice de force relative approche du territoire de surachat, suggérant que le rallye pourrait être étiré à court terme. Le volume a été modeste pendant la reprise, que certains analystes interprètent comme un manque de conviction parmi les participants institutionnels.
L'argent a également progressé, gagnant 1.8% pour s'établir à 49.20 $ l'once. Le ratio or-argent est tombé à 84.5, son plus bas niveau en trois mois, suggérant que l'argent surperforme l'or pendant la phase actuelle d'appétit pour le risque. L'argent a historiquement été à la tête des métaux précieux pendant les périodes de reprise économique, et sa force relative est interprétée par certains analystes techniques comme un signal positif pour l'ensemble du secteur. Le platine a également gagné du terrain, grimpant de 0.9% pour s'établir à 1,620 $ l'once, tandis que le palladium a ajouté 1.2% pour atteindre 1,180 $. La vigueur généralisée sur l'ensemble des métaux précieux suggère que les investisseurs reconstruisent leur exposition après le repli récent.
Les analystes notent que la vigueur récente de l'or est quelque peu surprenante compte tenu de l'environnement macroéconomique. La hausse des déficits publics et les tensions géopolitiques élevées devraient être favorables, mais le métal avait eu du mal à gagner du terrain jusqu'à ce que les dernières données d'inflation fournissent un catalyseur. Les rendements réels restent élevés selon les normes historiques, ce qui réduit généralement l'attrait des actifs non rémunérés comme l'or. Le fait que l'or progresse malgré ce vent contraire est considéré comme une preuve de la demande sous-jacente des secteurs tant officiels que privés. Certains stratégistes pensent que cela marque un changement structurel dans la manière dont le marché évalue les attentes de politique monétaire.
Les flux d'investissement dans les fonds négociés en bourse adossés à l'or se sont améliorés ces dernières semaines, inversant une tendance de plusieurs mois de sorties. Les données montrent que les avoirs mondiaux en ETF or ont augmenté de 12 tonnes au cours de la semaine se terminant le 12 octobre, menés par les produits nord-américains. L'intérêt des particuliers s'est également accentué, les négociants en métaux précieux signalant une demande plus forte pour les pièces et les petits lingots. Ce changement de positionnement suggère que les investisseurs reconstruisent leur exposition au métal après la prise de bénéfices antérieure. Le retour de la demande ETF est particulièrement remarquable car les flux institutionnels ont été un moteur principal de la flambée de l'or vers les records historiques plus tôt en 2026.
Le marché des options montre une demande accrue de protection à la hausse sur l'or, avec une volatilité implicite grimpant à 19.2%, en hausse par rapport à 16.8% la semaine dernière. Les traders paient plus pour une exposition haussière, reflétant un optimisme quant à de nouveaux gains. Toutefois, le skew des puts reste négatif, suggérant que certains investisseurs se couvrent toujours contre les baisses. L'intérêt ouvert sur les options d'achat au strike de 4,200 $ a augmenté notablement avant le prochain rapport sur l'inflation à la consommation. Ce positionnement suggère que si le momentum à court terme favorise la hausse, les participants au marché restent prudents quant à la durabilité du rallye.
Les achats des banques centrales continuent de fournir un plancher sous l'or. Le World Gold Council a rapporté que les banques centrales ont ajouté 28 tonnes aux réserves en octobre, avec la Chine, l'Inde et la Pologne en tête des achats. Cela fait suite à des achats records en 2024 et 2025, lorsque la demande du secteur officiel a dépassé 1,000 tonnes pendant des années consécutives. La demande des banques centrales a été un moteur structurel clé du marché haussier, fournissant une absorption constante de l'offre minière. L'accumulation du secteur officiel est motivée par le souhait de se diversifier loin du dollar américain et de se couvrir contre le risque géopolitique, une tendance qui ne montre aucun signe de ralentissement.
À l'avenir, les données sur les ventes au détail de jeudi pourraient influencer les prix de l'or. Si les dépenses des consommateurs ressortent plus fortes que prévu, cela pourrait amplifier la pression sur les taux et peser sur les métaux précieux. À l'inverse, des ventes au détail faibles pourraient apaiser les inquiétudes sur les taux et stimuler l'or. Ce rapport est particulièrement important car les responsables de la Fed ont souligné à plusieurs reprises que les décisions politiques dépendront des données entrantes. Une lecture plus douce renforcerait la conviction croissante du marché que le cycle de resserrement est terminé, tandis qu'une lecture plus forte pourrait raviver les attentes hawkish et déclencher une nouvelle vague de ventes.
Dans l'ensemble, l'or reste dans une large fourchette entre 4,050 $ et 4,300 $ établie au cours du mois dernier. La combinaison d'une inflation plus douce et d'un dollar affaibli a fourni un support à court terme, mais des gains durables nécessiteront probablement la confirmation que la Fed met en pause ses hausses de taux. Les participants au marché surveilleront également les discours à venir des responsables de la Réserve fédérale pour plus d'orientation sur la trajectoire politique. Le prochain indice des prix à la consommation est prévu mardi prochain et pourrait fournir le prochain catalyseur majeur pour un mouvement directionnel.
Certains analystes visent maintenant 4,500 $ comme prochain niveau de résistance majeur, arguant que la combinaison de la demande ETF et de l'incertitude macroéconomique pourrait conduire l'or à de nouveaux plus hauts d'ici la fin de l'année. Toutefois, la prudence est de mise compte tenu du retournement marqué du métal par rapport aux plus hauts précédents en 2026. Un scénario plus conservateur voit l'or se consolider dans la fourchette actuelle jusqu'à ce que la Fed signale une fin définitive de sa campagne de resserrement. Quoi qu'il en soit, les prochaines semaines donneront probablement le ton de la performance de l'or jusqu'au quatrième trimestre et en 2027.
Analyse de trading
L'or teste la résistance à 4,200 $ après s'être redressé du support de 4,050 $. Surveillez les données sur les ventes au détail de jeudi. La fourchette reste de 4,050 $ à 4,300 $.