


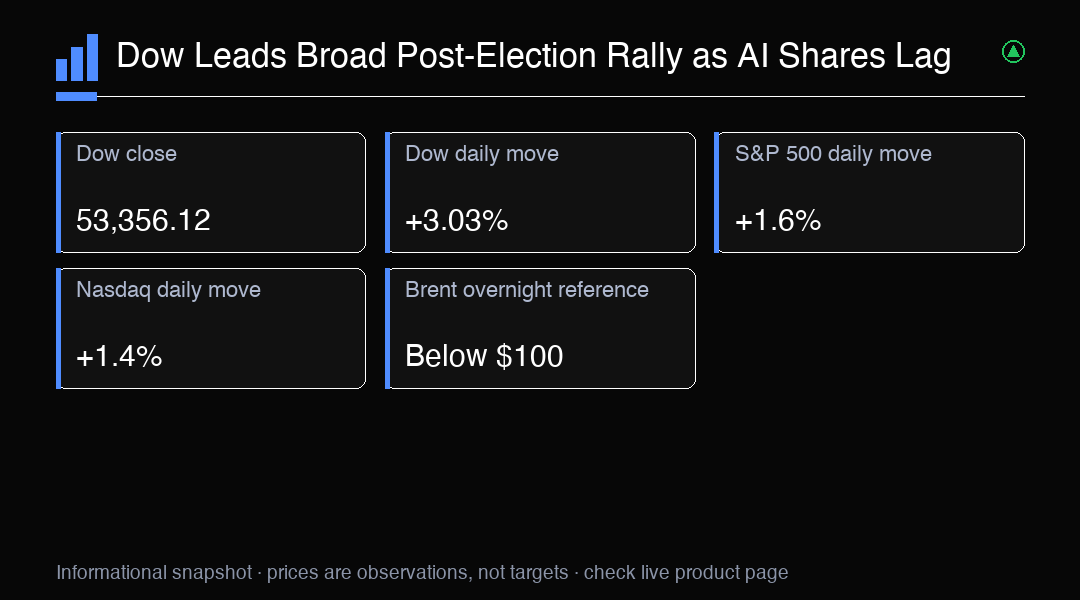
La séance du 4 novembre a montré à quelle vitesse les marchés peuvent passer de l’incertitude politique au soulagement. Elle a aussi rappelé qu’un indice en hausse ne tire pas tous les secteurs vers le haut. Le Dow Jones Industrial Average a gagné 3,03 %, soit 1 569,40 points, pour clôturer à 53 356,12. Le S&P 500 a progressé de 1,6 % à 7 688,62, et le Nasdaq Composite a avancé de 1,4 % à 25 736,51. La hausse plus marquée du Dow a fait de cette journée une séance particulièrement favorable aux valeurs industrielles, de consommation et financières bien établies par rapport aux titres fortement pondérés dans la technologie. Les traders peuvent y voir une amélioration générale de l’appétit pour le risque, mais pas la preuve que l’incertitude a disparu ni que le rebond va nécessairement se poursuivre.
Les anticipations politiques ont contribué à façonner cette réaction. Les démocrates étaient donnés gagnants dans les deux chambres du Congrès, offrant aux investisseurs une vision plus claire de l’équilibre des pouvoirs à court terme. Il s’agissait toutefois d’une projection, et non d’un résultat certifié. Les marchés réagissent souvent aux conséquences attendues d’une élection avant le dépouillement de tous les votes, alors que les effets des politiques peuvent mettre du temps à se préciser. Une forte réaction initiale peut aussi traduire un ajustement des positions après que les traders ont réduit leur exposition avant l’événement. Le mouvement reflète donc à la fois une évolution du risque perçu et le débouclage de positions prudentes. De nouvelles précisions sur les politiques pourraient modifier la façon dont les investisseurs évaluent leurs conséquences sur la fiscalité, les dépenses et la réglementation.
La répartition des gains entre secteurs donne davantage de consistance au rebond qu’une hausse portée par quelques grandes entreprises technologiques. Neuf des 11 secteurs du S&P 500 ont progressé, et la consommation discrétionnaire a gagné 4,27 %. Cette ampleur suggère que les acheteurs étaient prêts à accroître leur exposition dans plusieurs segments du marché. Elle ne signifie pourtant pas que tous les secteurs partagent les mêmes perspectives. L’énergie a reculé d’environ 4,8 %, tandis que les valeurs de l’IA et des centres de données se sont également affaiblies. Un indice général peut monter alors que des groupes importants subissent des pressions, notamment lorsque les secteurs fortement pondérés ou en forte hausse compensent ailleurs les pertes. Pour évaluer la poursuite du mouvement, les traders peuvent comparer la participation des secteurs à la performance de l’indice plutôt que de s’en tenir au seul cours de clôture.
La faiblesse de l’énergie a constitué un contrepoint notable à la progression des actions. Le Brent a perdu près de 9 % durant la nuit et s’est échangé sous $100. Des cours du pétrole plus bas peuvent alléger à court terme les coûts des ménages et des entreprises, ce qui pourrait soutenir certains segments de la consommation et des transports. Mais une chute rapide de l’énergie peut aussi signaler une évolution des anticipations concernant la demande ou le risque géopolitique. Les espoirs d’une fin de la guerre en Iran ont contribué aux ventes, mais aucun accord n’a été confirmé. Espérer un règlement ne revient pas à constater un changement effectif des conditions d’approvisionnement. Les traders peuvent surveiller la stabilisation, la poursuite de la baisse ou le rebond du brut, et examiner comment chaque scénario pourrait influer sur les anticipations d’inflation et les valeurs énergétiques.
La divergence entre l’ensemble des actions américaines et les titres liés à la technologie mérite également attention. CoreWeave a chuté de 9,9 %, soulignant à quel point certaines entreprises de l’IA et des centres de données peuvent être exposées aux changements d’anticipations politiques et de règles d’aménagement. Un Nasdaq en hausse peut masquer les pertes de thèmes de croissance particuliers, surtout lorsque d’autres grandes composantes progressent davantage. La séance n’a donc pas montré une rotation généralisée hors de la technologie ni un verdict définitif sur l’investissement dans l’IA. Elle a montré que les investisseurs peuvent accueillir favorablement une baisse de l’incertitude politique tout en remettant en question les valorisations, les plans de dépenses ou l’exposition réglementaire de certaines entreprises. Les traders qui suivent ce thème peuvent distinguer une réévaluation d’une entreprise d’un changement de tendance générale du marché.
Les échanges asiatiques durant la nuit ont montré que les marchés peuvent interpréter très différemment les mêmes risques politiques et technologiques. Le Kospi sud-coréen a brièvement perdu plus de 4 %, tandis qu’un relevé ponctuel situait l’indice de référence taïwanais environ 1,8 % plus bas. Le Nikkei japonais a cédé 0,5 % à 61 914,53. Les inquiétudes liées à de possibles restrictions plus strictes sur le développement de centres de données dans des États américains clés ont pesé sur le sentiment à l’égard des semi-conducteurs, mais les mouvements régionaux ne doivent pas être considérés comme un jugement uniforme sur la technologie asiatique. Chaque marché présente des expositions d’entreprises, un positionnement des investisseurs et des facteurs locaux différents. Le recul marqué du Kospi souligne également le risque de retournements rapides en cours de séance. Les traders peuvent vérifier si les pertes persistent et si les valeurs des semi-conducteurs continuent de sous-performer les indices régionaux plus larges.
Les résultats d’entreprises ont ajouté une pression ciblée sur le secteur des semi-conducteurs. Qualcomm a annoncé une baisse de 26 % de son chiffre d’affaires lié aux combinés, à $5,14 milliards, et son action perdait 6,46 % après la clôture à 16 h 43, heure de l’Est. Ses prévisions de ventes à venir étaient plus solides, sans toutefois dissiper les inquiétudes concernant la faiblesse des smartphones et le recul des revenus liés à Apple. Arm a déclaré un chiffre d’affaires de $1,44 milliard et un bénéfice ajusté de $0,52 par action. Son action perdait 3,05 % après la clôture à 16 h 43, heure de l’Est, malgré des résultats supérieurs aux estimations, les investisseurs réévaluant les perspectives au-delà de cette surprise favorable. Ces cours après clôture sont des relevés horodatés et peuvent changer avant la prochaine séance régulière. Ce contraste montre pourquoi les traders doivent distinguer les résultats qui dépassent les attentes des éléments d’une publication qui déterminent les anticipations.
Les mouvements des devises et des obligations offrent un autre lien entre le rebond des actions et la baisse du brut. L’EUR/USD s’échangeait près de 1,1273 tandis que le dollar s’affaiblissait. Une énergie moins chère peut atténuer les inquiétudes liées à l’inflation, soutenir les obligations et influencer les anticipations de taux d’intérêt, mais un seul mouvement nocturne ne suffit pas à établir une tendance durable. Les devises peuvent réagir simultanément aux perspectives de croissance relative, aux anticipations des banques centrales et au sentiment face au risque. Les traders qui suivent l’EUR/USD peuvent comparer son évolution aux variations des anticipations de taux et aux données américaines à venir. Si le dollar se renforce malgré la baisse du pétrole, d’autres forces pourraient l’emporter sur l’effet de l’énergie. S’il recule davantage, ce mouvement devra encore être confirmé lors des séances suivantes.
Les prochaines publications américaines prévues permettront de vérifier si le soulagement des marchés résiste au retour de l’attention sur l’économie. Les demandes initiales d’allocations chômage sont attendues le 5 novembre à 13 h 30 GMT, soit 8 h 30, heure de l’Est. Le rapport sur l’emploi est attendu le 6 novembre à la même heure le lendemain. Les demandes d’allocations donnent une vision plus fréquente de la situation du marché du travail, tandis que les créations d’emplois offrent un aperçu mensuel plus large. Aucune de ces publications ne dicte une réaction unique des marchés : un emploi plus solide peut soutenir les perspectives de croissance, mais aussi influer sur les anticipations d’inflation et de taux ; des chiffres plus faibles peuvent apaiser les inquiétudes sur les taux tout en soulevant des questions sur la demande. Les traders peuvent comparer chaque résultat aux attentes et observer conjointement les réactions des actions, des rendements obligataires et du dollar.
Pour les traders sur US30, la séance constitue un bon exemple de lecture de l’évolution des cours en tenant compte de l’ampleur du mouvement, du leadership sectoriel et du risque événementiel. La clôture solide du Dow et la large participation confortent l’idée que les acheteurs sont revenus après les inquiétudes électorales. La baisse de l’énergie, la faiblesse des valeurs de l’IA et les échanges nocturnes contrastés montrent cependant que les risques restent inégaux. Dans un scénario de poursuite, les gains se maintiendraient dans plusieurs secteurs et l’indice réagirait favorablement aux prochaines données. Un scénario de retournement pourrait se dessiner si l’enthousiasme retombe, si les anticipations politiques évoluent ou si les publications économiques déstabilisent les hypothèses de taux. Aucun scénario n’est assuré. Les traders peuvent gérer l’incertitude en adaptant la taille de leurs positions à leurs propres limites de risque, en définissant à l’avance ce qui invaliderait une opération et en évitant de décider sur la base d’un seul titre ou d’un cours après la clôture.
Analyse de marché
La surperformance du Dow s’est accompagnée d’une large participation sectorielle, mais la faiblesse de l’énergie et des valeurs liées à l’IA montre que la vigueur d’un indice peut masquer de forts écarts en son sein. Surveillez la tenue de cette participation lors des prochaines données sur l’emploi et la réaction d’US30 face au dollar et aux cours de l’énergie.