

El S&P 500 borró pérdidas y cerró con un alza del 0.3% el jueves después de que el presidente de la Reserva Federal, Kevin Warsh, afirmara que la tecnología de inteligencia artificial es un gran beneficio para la economía estadounidense. Los comentarios ayudaron a aliviar la preocupación de que las inversiones en IA no generen retornos tan rápidamente como se esperaba, impulsando una recuperación en las acciones tecnológicas. Las declaraciones de Warsh llegaron en un momento crítico para el sentimiento del mercado. Tras semanas de ansiedad sobre si el gasto en capital de inteligencia artificial podría generar retornos significativos, el respaldo del presidente de la Reserva Federal brindó a los inversores institucionales una cobertura fundamental para reconstruir su exposición. El momento resultó especialmente significativo dado el reciente episodio de toma de beneficios en las megacaps tecnológicas. Para los operadores que navegan el panorama actual, el mensaje de Washington es claro: los responsables de política económica no ven la IA como una burbuja especulativa, sino como un genuino catalizador de productividad capaz de transformar el potencial de producción en múltiples sectores.
En declaraciones en Bangkok, Warsh afirmó que está viendo un crecimiento económico estructural en Estados Unidos impulsado por la adopción de la IA. Los operadores redujeron las apuestas sobre una subida de tipos de interés y el dólar cayó. Los futuros del índice Nasdaq 100 subieron hasta un 0.2% tras los comentarios, después de haber caído previamente hasta un 0.5%. El cambio en las expectativas de tipos fue inmediato y pronunciado. Los futuros de tipos de interés se ajustaron rápidamente para reflejar una menor probabilidad de un endurecimiento adicional, con la probabilidad implícita de una subida en la próxima reunión cayendo drásticamente. El dólar se suavizó frente a las principales parejas, brindando apoyo adicional a los activos de riesgo denominados en moneda estadounidense. Los rendimientos de los bonos también descendieron, aliviando la presión sobre las valoraciones que había afectado a los sectores orientados al crecimiento. Los participantes del mercado interpretaron los comentarios de Bangkok como una señal de que la Reserva Federal se siente cada vez más cómoda con la postura política actual, reduciendo el riesgo de un endurecimiento prematuro que había afectado a las renta variables desde finales de septiembre.
La recuperación se produjo después de una venta impulsada por los chips a principios de semana que había llevado al Russell 2000 a territorio de corrección. Las previsiones espectaculares de Micron Technology y un informe de inflación benéfico ayudaron al índice S&P 500 y al Nasdaq, con gran peso tecnológico, a revertir las pérdidas semanales. El S&P 500 ahora acumula una subida superior al 15% en lo que va de año. El sector de los chips había estado bajo una intensa presión mientras los inversores rotaban lejos de las acciones adyacentes a la IA ante el temor a una corrección de inventarios. Sin embargo, los resultados de Micron demostraron que la demanda de memoria de alto ancho de banda y el empaquetado avanzado de semiconductores sigue siendo sólida. La caída del Russell 2000 a territorio de corrección había generado preocupación por una debilidad creciente en la economía estadounidense. Sin embargo, la capacidad del S&P 500 para recuperarse sugiere que la gran capitalización tecnológica sigue impulsando el rendimiento del índice, incluso mientras las empresas más pequeñas luchan con costos de endeudamiento más altos. La divergencia subraya el riesgo de concentración inherente a los índices ponderados por capitalización.
Las renta variables asiáticas estaban preparadas para rebotar el viernes después de que los compradores aprovecharan las caídas para impulsar una recuperación en Wall Street. Los futuros de índices bursátiles de Japón, Corea del Sur y Australia apuntaban a ganancias en la apertura. El índice MSCI Asia Pacífico avanzó un 1.5%, mientras que el Kospi de Corea del Sur ganó un 3.6%. La fortaleza sincronizada en los mercados asiáticos reflejó una creciente confianza en que lo peor de la venta relacionada con la IA puede haber quedado atrás. Los exportadores japoneses se beneficiaron de un yen más débil, mientras que los semiconductores coreanos se impulsaron gracias a las sólidas perspectivas de Micron. Las acciones mineras australianas también contribuyeron al avance al firmarse los precios de las materias primas. La amplitud del rebote sugirió que los inversores institucionales no simplemente operaban con titulares, sino que estaban reubicando carteras para un nuevo ciclo de ganancias impulsado por la IA. Para los inversores regionales, la pregunta clave es si la recuperación puede mantener el impulso una vez que se desvanezca el entusiasmo inicial.
Los comentarios previos del secretario del Tesoro Bessent sobre la intervención en el mercado de bonos impulsaron las renta variables, pero las ganancias se desvanecieron a medida que los operadores se concentrabans en los datos de inflación. Sin embargo, los últimos comentarios de Warsh proporcionaron un catalizador más duradero, sugiriendo que la Reserva Federal ve la IA como un impulso a la productividad en lugar de un riesgo inflacionario. La distinción entre estos dos motores es crítica para comprender la trayectoria del mercado. Los comentarios de Bessent sobre la intervención abordaron preocupaciones de estabilidad financiera, pero no hicieron mucho para alterar las perspectivas fundamentales de ganancias. En contraste, los comentarios de Warsh sobre la IA abordaron directamente el debate de valoración que ha dominado los mercados de renta variables durante meses. Al enmarcar la IA como una fuerza deflacionaria a través de una mayor productividad, efectivamente neutralizó uno de los argumentos bajistas más persistentes. Este replanteo podría tener implicaciones duraderas for la rotación sectorial, ya que los inversores podrían estar ahora más dispuestos a pagar más por empresas that demuestren un crecimiento de ingresos claro relacionado con la IA. La respuesta positiva del mercado sugiere that este cambio de narrativa ya está en marcha.
Se espera que los volúmenes de negociación permanezcan ligeros esta semana, con el mercado de valores estadounidense cerrando a la 1:00 p.m. ET el miércoles y cerrado el jueves por el feriado. El optimismo sobre la IA, una economía estadounidense resiliente y la flexibilización de la política monetaria colocan a los tres índices principales en camino de su tercer año consecutivo de ganancias. Los volúmenes bajos pueden amplificar los movimientos de precios, lo que significa que incluso flujos modestos pueden tener un impacto desproporcionado en los niveles de los índices. La combinación de liquidez reducida y sentimiento positivo crea condiciones for potencialmente volátiles oscilaciones. Históricamente, las semanas acortadas por feriados tienden a favorecer a los alcistas, ya que los inversores institucionales prefieren no mantener posiciones grandes durante pausas prolongadas. La configuración actual, con el S&P 500 acercándose a la resistencia y el sentimiento en mejora, sugiere that el camino de menor resistencia podría ser al alza. Sin embargo, los operadores deben ser conscientes de que las subidas con volumen bajo a menudo carecen de convicción. La verdadera prueba llegará cuando los volúmenes retornen a niveles normales.
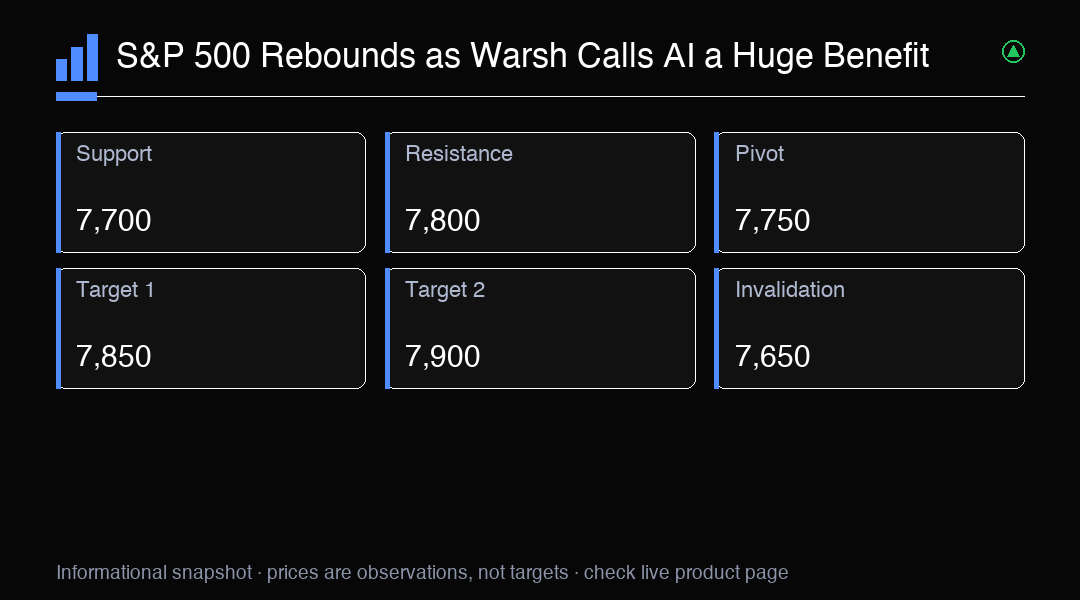
Los analistas señalan que el S&P 500 ahora está probando una resistencia clave en 7,800. Un cierre por encima de ese nivel podría abrir la puerta a una nueva prueba del máximo histórico cerca de 7,850. El soporte se sitúa en 7,700, nivel que se ha mantenido en múltiples ocasiones esta semana. La imagen técnica sugiere que el índice se está consolidando en un rango que se estrecha, con cada caída sucesiva siendo comprada de forma más agresiva. Los patrones de volumen indican un fuerte interés institucional en los niveles actuales, con la actividad de operaciones en bloque aumentando durante los retrocesos. La fortaleza relativa de los sectores de tecnología y servicios de comunicación ha sido instrumental para mantener el índice por encima de las medias móviles clave. Desde la perspectiva del posicionamiento, hay evidencia de que las estrategias sistemáticas han estado añadiendo exposición durante las caídas, lo that podría acelerar cualquier movimiento por encima de la resistencia. El nivel de 7,800 representa no solo una barrera psicológica, sino también un umbral gamma significativo por encima del cual los flujos de cobertura relacionados con opciones podrían volverse favorables.
Las acciones de chips lideraron la recuperación, con el índice de Semiconductores de Filadelfia subiendo un 2.1%. Micron se disparó un 8.7% tras sus previsiones espectaculares, mientras que Nvidia añadió un 1.2% y Marvell ganó un 3.4%. Las ganancias marcaron un fuerte repunte desde la venta anterior. Los inversores en semiconductores han sido especialmente sensibles a cualquier señal de debilidad de la demanda, dadas las valoraciones elevadas del sector y los masivos compromisos de gasto de capital de los proveedores de nube hiperscala. La perspectiva de Micron brindó tranquilidad al confirmar que la construcción de infraestructura de IA sigue en marcha y que el poder de fijación de precios de la memoria persiste hasta el próximo año. La amplitud del repunte de los chips se extendió más allá de las grandes empresas, con compañías más pequeñas de equipos de semiconductores y software de diseño también registrando ganancias sólidas. Esto sugiere que el mercado está valorando una ampliación del universo de beneficiarios de la IA en lugar de concentrar las ganancias en un puñado de megacaps. Para los operadores, el liderazgo de los semiconductores sigue siendo crítico para cualquier repunte sostenible de las renta variables.
Más allá de los chips, otras acciones tecnológicas también repuntaron. Apple subió un 1.1% y Tesla ganó un 0.8%, mientras que Oracle se recuperó un 4.2% y Dell añadió un 3.8%. The repunte generalizado sugiere que los inversores están recuperando la confianza en la operación de IA tras el reciente episodio de toma de beneficios. La recuperación de Oracle es particularmente destacable dados los agresivos compromisos de la empresa con la infraestructura de IA y el escepticismo previo del mercado sobre su capacidad para monetizar esas inversiones. Las ganancias de Dell reflejan una creciente demanda de servidores optimizados para IA y ciclos de renovación de hardware empresarial. La participación de las empresas de plataforma de gran capitalización junto con los fabricantes de chips indica que la tesis de inversión en IA se está expandiendo más allá del hardware de semiconductores para incluir infraestructura en la nube, aplicaciones de software y funciones de IA orientadas al consumidor. Esta amplia participación es esencial para un repunte duradero, ya que un liderazgo estrecho tiende a ser más vulnerable a los cambios repentinos de sentimiento. Los analistas están observando si esta amplitud puede sostenerse una vez que se disipe el entusiasmo inicial posterior a los comentarios.
De cara al futuro, los inversores esperan datos económicos clave a finales de esta semana, incluyendo el índice de precios al productor y las ventas minoristas. Cualquier señal de enfriamiento de la inflación podría aliviar aún más la presión sobre los tipos y respaldar las renta variables. Por el contrario, un dato caliente podría avivar las preocupaciones sobre una Reserva Federal más agresiva. El índice de precios al productor es particularmente relevante dado el reciente énfasis de la Reserva Federal en las presiones de inflación subyacentes y su potencial transmisión a los precios al consumidor. Un dato más suave validaría la expectativa del mercado de que la postura política actual es suficientemente restrictiva para llevar la inflación de vuelta a objetivo sin un endurecimiento adicional. Los datos de ventas minoristas proporcionarán información sobre la salud del consumidor estadounidense, que ha permanecido sorprendentemente resiliente a pesar de los elevados costos de endeudamiento. El mercado laboral ha mostrado signos tempranos of enfriamiento, pero el gasto del consumidor se ha mantenido. Juntos, estos datos ayudarán a determinar si la narrativa optimista impulsada por la IA del mercado puede coexistir con la realidad macroeconómica.
El posicionamiento en el mercado de opciones sugiere que los inversores institucionales han estado cubriendo activamente contra el riesgo a la baja mientras mantienen exposición al alza. El ratio puts-calls del S&P 500 ha disminuido notablemente esta semana, indicando una menor demanda de opciones de venta protectoras en relación con las llamadas alcistas. La volatilidad implícita se ha comprimido en los principales índices, con el VIX cayendo a su nivel más bajo desde principios de septiembre. Este descenso en las expectativas de volatilidad es coherente con la opinión de que el riesgo inmediato de un retroceso pronunciado ha disminuido. Sin embargo, algunos estrategas advierten que la caída de la volatilidad puede generar complacencia y dejar las carteras vulnerables a choques repentinos. El sesgo en las opciones del S&P 500 sigue inclinado hacia las ventas, lo que sugiere que la demanda de cobertura contra riesgos extremos persiste a pesar de la perspectiva a más corto plazo más benévola. Para los operadores direccionales, el panorama actual de opciones favorece estrategias que se benefician de la decadencia temporal y una mayor compresión de volatilidad, siempre que no surjan sorpresas macroeconómicas adversas.
En general, el mercado parece estabilizarse después de la reciente volatilidad. Los comentarios de Warsh han proporcionado un catalizador a corto plazo, pero las ganancias sostenidas probablemente requerirán confirmación de que las inversiones en IA se están traduciendo en crecimiento de ganancias corporativas. Los próximos trimestres serán decisivos para determinar si el ciclo de inversión en IA puede cumplir su promesa de mejorar la productividad y el crecimiento de ingresos. Las empresas que han comprometido miles de millones en infraestructura de IA necesitarán demostrar retornos medibles en esas inversiones o arriesgarse a una nueva oleada de escepticismo por parte de los inversores. La postura evolutiva de la Reserva Federal sobre la IA como impulsor de la productividad en lugar de riesgo inflacionario representa un cambio narrativo significativo que podría respaldar valoraciones más altas a medio plazo. Sin embargo, los mercados son anticipatorios y gran parte de este optimismo podría ya estar descontado. Los operadores deben centrarse en las próximas ganancias como el siguiente catalizador principal, con atención a las previsiones de gasto de capital y el progreso en la monetización de la IA.
Perspectiva de trading
El S&P 500 se recupera después de que los comentarios de Warsh sobre la IA aliviaran las preocupaciones sobre los tipos de la Reserva Federal. Resistencia clave en 7,800. Observe los datos de IPP para la dirección.