

PUNTOS CLAVE: El S&P 500 cayó apenas un 0.02% hasta 7,805.45 el martes, manteniéndose cerca del récord de la semana pasada. El Nasdaq perdió un 0.15% hasta 27,204.38 y el Dow cayó 180 puntos hasta 51,670.10. Los futuros del S&P 500 se mantuvieron prácticamente sin cambios en la sesión asiática temprana del miércoles antes de los datos de inflación de EE.UU., con los economistas esperando un IPC general anual del 3.6% y una inflación subyacente mensual del 0.2%.
El S&P 500 cayó apenas un 0.02% hasta 7,805.45 el martes, un movimiento notablemente pequeño que dejó al índice estancado justo por debajo del máximo histórico de la semana pasada. El Nasdaq Composite perdió un 0.15% hasta 27,204.38, mientras que el Dow Jones Industrial Average cayó 180 puntos hasta 51,670.10. La divergencia entre los tres principales índices refleja la rotación continua dentro del mercado, donde la debilidad de los semiconductores pesa sobre el Nasdaq mientras que los componentes más orientados al valor del Dow proporcionan estabilidad relativa. Los futuros del S&P 500 se mantuvieron prácticamente sin cambios en la sesión asiática temprana del miércoles, lo que sugiere que los operadores están esperando el informe de inflación de EE.UU. antes de comprometerse con una dirección. La calma superficial oculta una tensión subyacente, mientras los participantes del mercado sopesan los resultados bancarios que se acercan frente a una cifra de IPC que podría remodelar las expectativas de tipos de interés.
Las acciones de semiconductores se mantuvieron bajo presión, con Micron cayendo un 3.6% y Applied Materials cayendo casi un 7%. Las caídas reflejan crecientes preocupaciones sobre la competencia en los sectores de memoria y equipos de chips. Los informes de avances tecnológicos en el productor chino de memoria CXMT han complicado el caso de inversión para las empresas de semiconductores de EE.UU. El aumento de la demanda de IA puede impulsar las ventas en toda la industria, pero la mayor competencia de CXMT presiona los precios y la rentabilidad de los actores establecidos. La incertidumbre creó un telón de fondo difícil para los inversores en chips, particularmente aquellos con exposición al segmento de memoria donde la dinámica de precios ya está evolucionando rápidamente.
Los resultados bancarios no lograron sostener las compras tempranas, con las cuatro principales instituciones cerrando a la baja. Citigroup cerró con un descenso del 5.6%, Wells Fargo perdió un 3.1%, JPMorgan cayó un 0.9% y Goldman Sachs retrocedió un 0.2%. Tanto Citigroup como Goldman Sachs superaron las estimaciones de ganancias, lo que subraya cómo las expectativas de ganancias futuras pueden superar a un trimestre fuerte ya entregado. Los resultados destacan un mercado que mira hacia atrás mientras intenta fijar precios hacia adelante, recompensando solo a las instituciones que pueden demostrar un camino claro hacia una rentabilidad sostenida en lugar de aquellas que simplemente cumplen los objetivos del trimestre actual. Las caídas en el sector bancario contribuyeron al tono cauteloso en todo el mercado.
Apple cerró en $341.27, justo por debajo del precio necesario para una valoración de $5 trillion, después de presentar HomeView y dispositivos de hogar actualizados. El nuevo hub de hogar del gigante tecnológico generó entusiasmo entre los inversores, pero la acción no pudo mantener sus ganancias intradía hasta el cierre. Mientras tanto, Bumble se disparó un 57% por un acuerdo de $1.3 billion para salir de la bolsa. Los lanzamientos de productos y las adquisiciones proporcionaron catalizadores específicos de acciones incluso cuando los índices generales apenas se movieron, ilustrando cómo las noticias de empresas individuales pueden impulsar una acción significativa del precio independientemente del entorno macroeconómico prevaleciente. El contraste entre el desvanecimiento de Apple y el aumento de Bumble muestra cuán rápidamente puede cambiar el sentimiento cuando los eventos corporativos redefinen la trayectoria de una empresa.
Los mercados internacionales presentaron una imagen mixta. El Kospi de Corea del Sur ganó un 1.8% y el Nikkei de Japón subió un 0.2%, con Samsung y SK Hynix recuperándose más de un 2% a medida que la venta de semiconductores mostró signos de estabilización en la negociación asiática. Los datos de China añadieron otra dimensión al panorama global, con las exportaciones saltando un 36.3% anual mientras los precios al productor subían un 5% frente a una inflación al consumidor de apenas un 0.9%. La divergencia entre los datos de inflación al productor y al consumidor de China destaca la naturaleza desigual de la recuperación económica del país, donde las fuertes exportaciones manufactureras coexisten con una presión de precios internos moderada. Esta combinación tiene implicaciones para las trayectorias de inflación global y los caminos de política de los bancos centrales.
El índice del dólar retrocedió hacia 102.16, tras la caída del 0.35% del martes desde cerca de un máximo de 18 meses. EUR/USD se negoció en torno a $1.1210, GBP/USD cerca de $1.3260 y USD/JPY en torno a 158.30 yen. El retroceso da a otras divisas un respiro antes de que el informe de IPC cambie potencialmente la perspectiva de los tipos de interés de EE.UU. Una caída sostenida del dólar podría aliviar las condiciones financieras a nivel mundial, reduciendo la presión sobre los activos de mercados emergentes y las materias primas cotizadas en dólares. Sin embargo, una lectura de inflación más alta de lo esperado podría revertir rápidamente la debilidad del dólar al reavivar las expectativas de endurecimiento de la Reserva Federal.
El crudo Brent subió hacia $106.60 el barril, mientras que el crudo de EE.UU. se acercó a $94.96, a medida que persistían las preocupaciones sobre el suministro tras los ataques de los hutíes a Arabia Saudita. El petróleo caro sigue siendo importante en todos los mercados, aumentando los costos comerciales, reduciendo el poder adquisitivo de los hogares y complicando los esfuerzos de los bancos centrales para contener la inflación. La prima de riesgo geopolítico incorporada en los precios del petróleo añade otra capa de incertidumbre para los operadores que evalúan la perspectiva de la inflación. Si el petróleo continúa subiendo, podría compensar cualquier alivio de los datos de precios al consumidor subyacentes más suaves, manteniendo la imagen general de la inflación más persistente de lo que los mercados anticipan actualmente.
El oro se mantuvo cerca de $4,160 la onza, mientras que Bitcoin se negoció en torno a $83,700, extendiendo su recuperación tras la ganancia del 1.6% del martes. Ambos activos se enfrentan a la prueba de la inflación del miércoles, ya que una sorpresa en el IPC que eleve el dólar y los rendimientos de los bonos podría desafiar su estabilidad reciente. Los impulsores de la demanda de cada activo difieren significativamente, con el oro beneficiándose de su papel tradicional como cobertura contra la inflación y Bitcoin atrayendo a inversores que buscan almacenes de valor alternativos. Su respuesta correlacionada a los datos macroeconómicos sugiere que ambos están siendo tratados como activos sensibles al dólar en el entorno actual, independientemente de sus propuestas de valor fundamentalmente diferentes.
El IPC de EE.UU. llega el miércoles a las 8:30 a.m. ET, con los economistas esperando una inflación general anual del 3.6% y una inflación subyacente mensual del 0.2%. El subyacente excluye alimentos y energía, ayudando a los operadores a evaluar la presión de precios más amplia en toda la economía. Una lectura más fuerte podría aumentar la probabilidad de aproximadamente un 22% de una subida de tipos de la Fed en octubre, mientras que una cifra más suave podría reducirla aún más. Es probable que el informe sea el evento económico más significativo de la semana, con el potencial de mover acciones, divisas, bonos y materias primas simultáneamente. Los operadores deberían prestar especial atención a la cifra subyacente, ya que proporciona una señal más clara de las tendencias inflacionarias subyacentes que el número general afectado por los precios volátiles de la energía.
Bank of America, Morgan Stanley y BlackRock reportan el miércoles, abriendo un día intenso para los resultados del sector financiero. Bank of America enfrenta un escrutinio adicional después de una multa regulatoria de $1.21 billion por fallos en la supervisión de delitos financieros. El banco espera un impacto en las ganancias trimestrales de 17 centavos por acción, y su acción cayó un 2.7% en la sesión extendida tras la caída del 1.1% en la sesión regular del martes. La combinación de multas regulatorias y presión sobre las ganancias crea una narrativa desafiante para los inversores de Bank of America, incluso cuando el sector bancario en general intenta superar las primeras sorpresas de resultados de principios de semana. Los resultados de Morgan Stanley y BlackRock proporcionarán más información sobre cómo las instituciones financieras están navegando el entorno actual de tipos de interés elevados e inflación persistente.
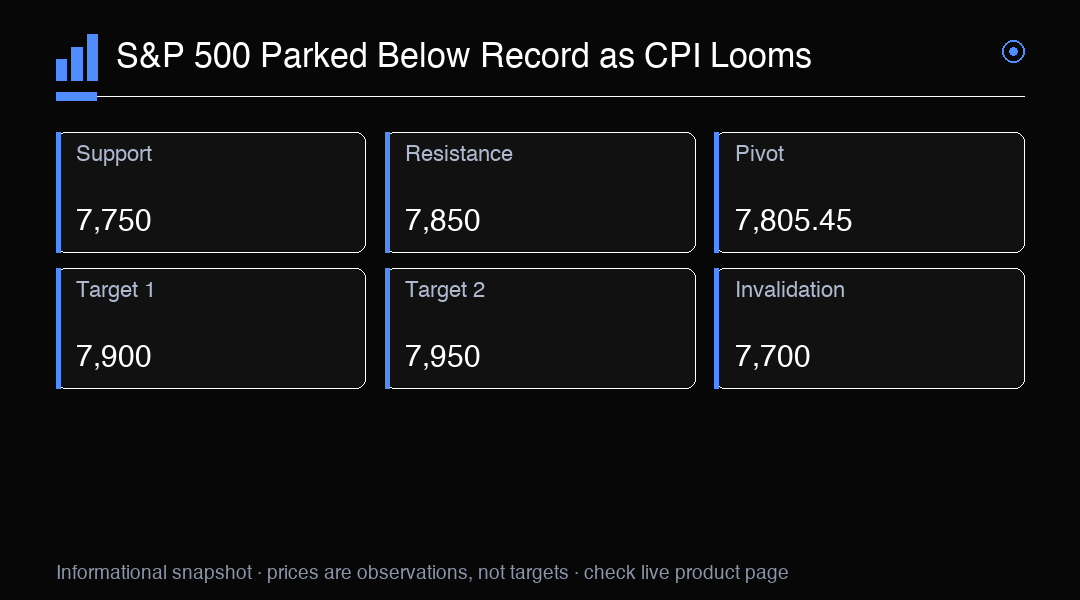
La perspectiva de trading se centra en el informe de IPC del miércoles y sus implicaciones para la política de la Reserva Federal. Una lectura más alta podría reavivar la presión sobre bonos y acciones, mientras que una cifra más suave podría desencadenar un repunte de alivio en los activos de riesgo. La posición del S&P 500 justo por debajo de su máximo histórico sugiere que el mercado está esperando la confirmación de que la inflación está contenida antes de comprometerse con nuevos máximos. El soporte se sitúa en 7,750, con resistencia en 7,850 y el pivote en 7,805.45. Una ruptura por encima de 7,850 apuntaría a 7,900, mientras que una caída por debajo de 7,750 expondría 7,700. Los operadores también deberían monitorear los datos de precios al productor del jueves y la temporada de resultados en curso para obtener dirección adicional.
Perspectiva de trading
El S&P 500 está estancado justo por debajo de su máximo histórico en 7,805.45, con el informe de IPC del miércoles como catalizador clave. El soporte se sitúa en 7,750 y la resistencia en 7,850. Una ruptura por encima de 7,850 apuntaría a 7,900, mientras que una caída por debajo de 7,750 expondría 7,700. Vigile las cifras del IPC general del 3.6% y subyacente del 0.2%, junto con los resultados bancarios de Bank of America, Morgan Stanley y BlackRock para obtener dirección.