

PUNTOS CLAVE: El S&P 500 ganó un 0.6% el viernes para cerrar en 7,811.54, cerca del récord del martes, terminando la semana con un alza del 1.2%. El Dow subió 423 puntos hasta 51,654.95, mientras que el Nasdaq subió un 0.6% hasta 27,366.17. Los futuros del S&P 500 subieron un 0.3% a primera hora del lunes, mientras que los futuros del Nasdaq-100 ganaron alrededor del 0.4%. La semana que viene trae las ganancias bancarias a partir del martes y el informe de IPC el miércoles a las 8:30 a.m. ET.
El avance del viernes coronó una semana en la que el S&P 500 subió un 1.2%, llevando al índice a una distancia de récord del máximo establecido el martes. La ganancia de 423 puntos del Dow hasta 51,654.95 y el aumento del 0.6% del Nasdaq hasta 27,366.17 confirmaron la amplitud del movimiento en los principales índices. Las empresas más pequeñas se quedaron rezagadas durante la semana, con el Russell 2000 perdiendo un 0.9%, una divergencia que sugiere que el rally sigue concentrado en las acciones de gran capitalización en lugar de ampliarse a todo el mercado. La concentración plantea preguntas sobre la sostenibilidad del avance si la participación no se amplía.
La sesión del lunes abrió con los futuros del S&P 500 al alza un 0.3% y los futuros del Nasdaq-100 ganando alrededor del 0.4%, extendiendo el impulso positivo a una nueva semana. Los futuros europeos también avanzaron, proporcionando un telón de fondo favorable para las horas de apertura. La negociación podría ser más escasa de lo habitual: Japón está cerrado por un feriado y los mercados de bonos de EE.UU. observan el Día de Colón, aunque las acciones americanas negocian normalmente. La participación reducida puede amplificar los movimientos en cualquier dirección, ya que una menor liquidez significa que se necesitan menos órdenes para mover los precios. Los mercados escasos pueden producir reacciones exageradas a noticias que normalmente se absorberían más gradualmente.
El acuerdo de espectro de SpaceX desencadenó una fuerte revalorización de las telecomunicaciones que repercutió en todo el sector. La empresa acordó adquirir la cartera nacional de 800 MHz de Grain Management, según los informes, por $8 billion. T-Mobile cerró el viernes con una caída del 13.3%, AT&T perdió un 9.8% y Verizon cayó un 8.8%. Los operadores de torres se dispararon con la noticia, ya que el acuerdo sugirió que los activos de espectro inalámbrico tienen un valor estratégico que los operadores establecidos podrían necesitar igualar o superar. La revalorización fue rápida y severa, con los tres operadores principales eliminando una parte significativa de su valor de mercado en una sola sesión, una magnitud que obligó a los gestores de carteras a reevaluar sus posiciones en telecomunicaciones.
Amazon y Apple aportaron desarrollos separados el lunes que se sumaron a la narrativa de la semana. Amazon está discutiendo una adquisición de $7 billion de la startup de IA Decart, sin que se haya anunciado ningún acuerdo. El acuerdo potencial señala que la empresa está dispuesta a gastar agresivamente para construir sus capacidades de inteligencia artificial y competir en el panorama de la IA en rápida evolución. Apple cayó un 1.1% el viernes después de que los recortes de pedidos de componentes para sus modelos iPhone 18 Pro generaran preocupaciones sobre la demanda entre los inversores. La caída se sumó a la presión reciente sobre la acción, mientras los operadores cuestionaban si el próximo ciclo de productos entregaría el crecimiento necesario para justificar la valoración que el mercado ha asignado a la empresa.
Los mercados internacionales mostraron un panorama mixto que divergió de los futuros de EE.UU. más firmes. El Kospi de Corea del Sur cayó un 2.2% y las acciones taiwanesas bajaron un 0.5%, mientras que los valores blue chips chinos subieron un 0.1%. La divergencia de los futuros de EE.UU. más firmes muestra que la recuperación de Wall Street del viernes no ha producido un rally global uniforme. Los factores regionales, incluyendo datos económicos locales y expectativas de política, continúan impulsando el rendimiento independientemente de la trayectoria del mercado de EE.UU. La falta de seguimiento global sugiere que los inversores internacionales están esperando más confirmación antes de comprometerse con activos de riesgo.
Los precios del petróleo retrocedieron a medida que las tensiones geopolíticas se aliviaron y las preocupaciones sobre el suministro disminuyeron. El Brent cayó un 1.5% hasta $103.18 el barril, mientras que el WTI bajó hacia $90.31. La propuesta de Trump de alto el fuego energético entre Rusia y Ucrania y suministros adicionales de diésel ruso aliviaron las preocupaciones inmediatas sobre interrupciones del suministro que habían respaldado los precios en sesiones anteriores. La caída de los precios energéticos eliminó una fuente de presión inflacionaria, aunque ambos índices siguen lo suficientemente elevados como para mantener los costes de insumos para empresas y consumidores en niveles que complican el camino del banco central hacia tipos más bajos.
El dólar conservó la mayor parte de su fortaleza reciente, con su índice cerca de 102.14, cerca de un máximo de 18 meses. El EUR/USD negoció alrededor de $1.1210 después de cinco semanas de caídas, el GBP/USD se situó cerca de $1.3245 y el USD/JPY se mantuvo alrededor de 158.10 yenes. La fortaleza persistente del dólar refleja la brecha entre el rendimiento económico de EE.UU. y el de otras economías importantes, así como el diferencial de tipos de interés que continúa favoreciendo a los activos denominados en dólares. Para los exportadores de EE.UU., la moneda fuerte crea un viento en contra que puede erosionar la competitividad en los mercados internacionales, pesando potencialmente sobre las ganancias corporativas en los próximos trimestres.
El oro se mantuvo por encima de $4,200, negociándose cerca de $4,206, mientras que la plata alcanzó más de $61.10. El petróleo más débil y un dólar moderado respaldaron a los metales preciosos, ya que la combinación de precios energéticos más bajos y una moneda estable redujo el coste de oportunidad de mantener metales no rentables. El Bitcoin se estabilizó alrededor de $83,800 y el Ether se mantuvo cerca de $2,540, mostrando que el complejo de criptomonedas estaba encontrando un suelo después de la volatilidad reciente. La fortaleza de los metales preciosos junto con cripto estables sugirió que los inversores mantenían exposición a activos alternativos a pesar del avance del mercado de valores, un patrón que a menudo persiste cuando la incertidumbre sobre el panorama macroeconómico sigue elevada.
Las ganancias bancarias comienzan el martes con JPMorgan, Goldman Sachs, Citigroup y Wells Fargo, seguidos por Bank of America y Morgan Stanley el miércoles. El inicio de la temporada de ganancias proporciona la primera prueba real de si la América corporativa puede entregar el crecimiento que las valoraciones de las acciones requieren. Se espera que las ganancias del tercer trimestre del S&P 500 aumenten más del 30%, estableciendo un listón exigente para el rendimiento corporativo. El alto nivel significa que incluso resultados sólidos pueden no ser suficientes para justificar una mayor expansión de los múltiplos, y una decepción podría desencadenar una fuerte revalorización en todo el mercado. Los inversores examinarán la orientación y los comentarios prospectivos tanto como los números principales.
ASML informa el miércoles y TSMC sigue el jueves, proporcionando controles importantes sobre la inversión en semiconductores y la cadena de suministro de la IA. Se prevé que el beneficio trimestral de TSMC aumente un 65% hasta $23.4 billion después de que los ingresos aumentaran un 50%, una tasa de crecimiento notable que refleja la demanda insaciable de chips avanzados. El rendimiento del sector de semiconductores es crítico porque se encuentra en la intersección de la construcción de la IA y el ciclo tecnológico más amplio. Resultados sólidos de estas empresas validarían los planes de gasto de capital que han impulsado la revalorización del sector, mientras que cualquier déficit podría poner en cuestión la sostenibilidad de la trayectoria de gasto que ha respaldado el rally.
El IPC del miércoles llega a las 8:30 a.m. ET y es el dato económico más importante de la semana. Los economistas pronostican una inflación general anual del 3.7% y una inflación subyacente del 2.5%. Los mercados siguen favoreciendo fuertemente una pausa de la Fed en octubre, pero asignan una probabilidad de alrededor del 86% a una subida para diciembre, reflejando la naturaleza persistente de las presiones de precios. Una lectura más caliente podría reavivar la presión sobre bonos y acciones, ya que señalaría que la inflación sigue siendo lo suficientemente obstinada como para justificar un mayor endurecimiento. El jueves trae los precios de productores y las ventas minoristas, poniendo a prueba tanto la presión inflacionaria como la demanda de los hogares. El rendimiento del Tesoro de EE.UU. a 10 años cerró el viernes alrededor del 5.24%, manteniendo los costes de endeudamiento elevados y manteniendo la presión sobre las valoraciones de las acciones en todo el mercado.
Perspectiva de trading
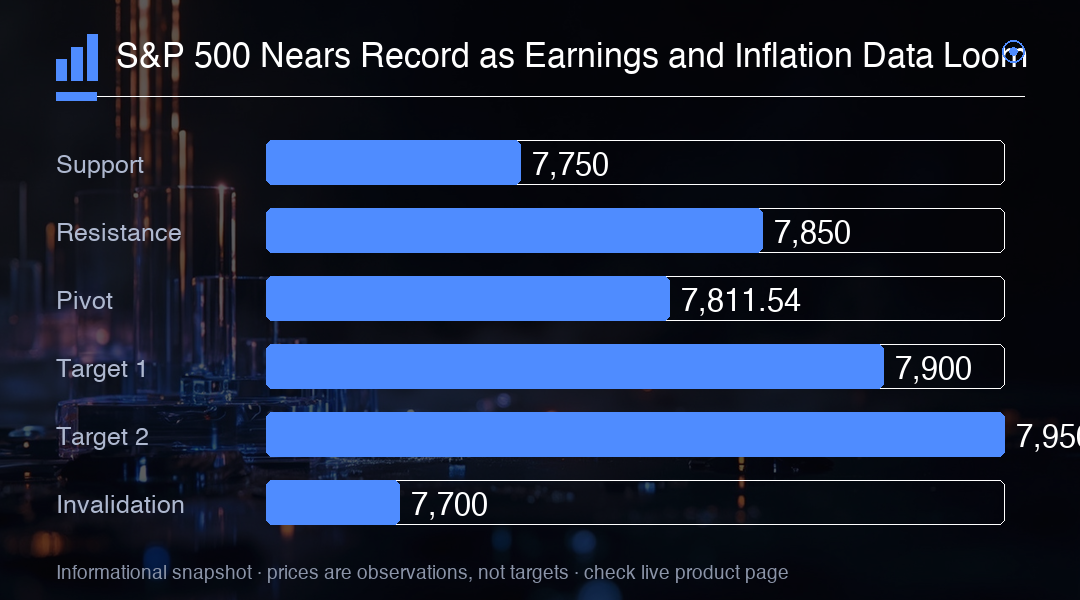
El S&P 500 se sitúa cerca de niveles récord con las ganancias y los datos de inflación como los próximos catalizadores. Un cierre por encima del récord confirmaría la tendencia alcista, mientras que una incapacidad para superarlo podría señalar agotamiento. Observe el nivel de 7,811.54 como pivote, con soporte en 7,750 y resistencia en 7,850. El dato de IPC del miércoles es el evento macro clave, con una lectura más caliente probablemente presionando los sectores sensibles a los tipos.