

PUNTOS CLAVE: Goldman Sachs dijo que mantiene una visión positiva sobre las acciones de pagos de cara a los resultados del tercer trimestre, citando volúmenes de gasto sólidos y tendencias estructurales favorables. Los volúmenes de gasto se mantuvieron fuertes durante todo el trimestre y desafiaron las preocupaciones de los inversores sobre la normalización. El banco destacó NYSE:V, NYSE:MA, NYSE:TOST y NYSE:GLBE como valores a observar en el sector de pagos.
Goldman Sachs dijo que los volúmenes de gasto se mantuvieron fuertes durante todo el tercer trimestre y desafiaron las preocupaciones de los inversores sobre la normalización que habían lastrado al sector durante meses. Las tendencias de gasto de septiembre se mantuvieron robustas hasta finales de trimestre, proporcionando una base sólida para las empresas de pagos que reportan resultados en las próximas semanas. La postura positiva del banco refleja la confianza en que los patrones de gasto de consumidores y empresas se mantienen saludables a pesar de la incertidumbre macroeconómica más amplia y las señales mixtas de otras áreas de la economía. Los volúmenes fuertes se traducen directamente en ingresos por transacciones para los procesadores de pagos y las redes de tarjetas, lo que hace que los datos de gasto sean una entrada crítica para los modelos de resultados y las previsiones de ingresos en todo el sector.
Las preocupaciones estructurales más amplias que afectan al sector de pagos han mejorado, con varios riesgos regulatorios y disruptivos en declive, señaló Goldman Sachs en su análisis. El banco dijo que las acciones de parecen relativamente protegidas de las preocupaciones del mercado en general, incluyendo tipos de interés más altos, inflación creciente y la disruptiva impulsada por la IA que ha generado incertidumbre en otras áreas de la industria de servicios financieros. Esta protección relativa es una razón clave por la que el banco encuentra atractivo al sector en los niveles actuales, particularmente cuando los inversores buscan áreas del mercado que puedan resistir un entorno macroeconómico volátil. Las empresas que procesan transacciones en lugar de prestar dinero están menos expuestas a los ciclos de tipos de interés que las finanzas tradicionales, lo que les da una calidad defensiva que es particularmente valiosa en el entorno actual de tipos elevados e inflación persistente.
El comercio agente ha surgido como un motor de crecimiento complementario para los pagos con tarjeta, según el banco, y el concepto implica que agentes de IA ejecuten transacciones de forma autónoma en nombre de consumidores y empresas. Este desarrollo podría expandir el mercado total direccionable para los procesadores de pagos creando nuevos flujos de transacciones que no existían antes. En lugar de desplazar a las redes de tarjetas, se espera que el comercio agente enrute las transacciones a través de la infraestructura de pagos existente, beneficiando a las mismas empresas que dominan los pagos con tarjeta en la actualidad. El banco ve esto como una narrativa de crecimiento prospectiva significativa que respalda valoraciones más altas para el sector con el tiempo, a medida que los inversores empiezan a incorporar el potencial del crecimiento de transacciones impulsado por la IA junto al gasto de consumidores tradicional.
El banco dijo que el sector de pagos cotiza con valoraciones bajas en comparación con niveles históricos después de varios años de compresión de múltiplos que han dejado a muchos valores cotizando muy por debajo de sus promedios históricos. Este reposicionamiento de valoración crea un escenario favorable de riesgo-recompensa para los inversores que entran en posiciones antes de los resultados, particularmente cuando se combina con fundamentos en mejora y datos de gasto sólidos. Cuando un sector cotiza con descuento respecto a su propia historia y al mercado en general, las sorpresas positivas en los resultados pueden producir movimientos desproporcionados en las acciones a medida que los analistas revisen las estimaciones al alza y los inversores reevalúen las trayectorias de crecimiento. La combinación de valoraciones baratas y fundamentos en mejora es el escenario clásico que los inversores orientados al valor buscan cuando despliegan capital, y el banco cree que el sector de pagos ofrece exactamente esta combinación de cara a la temporada de resultados del tercer trimestre.
Goldman Sachs destacó NYSE:V y NYSE:MA como valores a observar en el sector de pagos, citando sus posiciones dominantes en los pagos globales con tarjeta y su beneficio directo de cualquier aumento en los volúmenes de gasto. Las dos redes de tarjetas operan un duopolio que les da un poder de fijación de precios significativo y una alta rentabilidad que es difícil de replicar o desplazar para los competidores. Sus ventajas de escala, extensas redes de comerciantes y fuerte reconocimiento de marca crean barreras de entrada formidables que protegen sus posiciones de mercado con el tiempo. El banco tiene una visión más constructiva sobre ambos valores de cara a los resultados, reflejando confianza en su capacidad de sostener el crecimiento y la rentabilidad incluso en un entorno macroeconómico desafiante donde otras áreas de la industria de servicios financieros enfrentan mayores obstáculos.
El banco también señaló NYSE:TOST y NYSE:GLBE como nombres dignos de seguimiento para inversores que buscan exposición al sector de pagos. Toast proporciona plataformas integradas de pagos y software para restaurantes, creando un ecosistema pegajoso que genera ingresos recurrentes tanto de suscripciones de software como de procesamiento de pagos. Global E-Commerce opera en el espacio de pagos transfronterizos, beneficiándose del crecimiento continuo del comercio electrónico internacional y la creciente complejidad de las transacciones transfronterizas. Ambas empresas operan en nichos que se benefician de tendencias de crecimiento seculares en la adopción de pagos digitales, y su menor tamaño y perfiles de crecimiento más altos los hacen más volátiles que las redes de tarjetas, pero ofrecen mayor potencial al alza si los resultados superan las expectativas y impulsan revisiones de estimaciones de los analistas.
Goldman Sachs tiene una visión más constructiva sobre NASDAQ:PYPL y NASDAQ:RSKD de cara a los resultados, viendo a ambas empresas bien posicionadas para beneficiarse de los vientos de cola del sector. PayPal ha estado trabajando en una recuperación bajo nueva dirección, con iniciativas destinadas a mejorar la monetización, expandir sus ofertas de checkout y simplificar su suite de productos para impulsar un mayor compromiso. Riskified proporciona prevención de fraude y protección contra contracargos para comerciantes de comercio electrónico, un servicio que se vuelve más valioso a medida que los volúmenes de transacciones en línea crecen y los intentos de fraude se vuelven más sofisticados. Ambas empresas están posicionadas para beneficiarse de los mismos vientos de cola que respaldan al sector de pagos en general, incluyendo volúmenes de gasto fuertes, adopción creciente de pagos digitales y el crecimiento del comercio agente que podría impulsar flujos de transacciones adicionales a través de sus plataformas.
El banco expresó una postura más cautelosa sobre NYSE:FIS, NYSE:FISV y NYSE:FOUR, citando preocupaciones específicas sobre la posición competitiva y las perspectivas de crecimiento de cada empresa. Fidelity National Information Services y Fiserv operan en los segmentos de procesamiento y adquisición de comerciantes, que enfrentan presión de rentabilidad por la intensa competencia y el cambio tecnológico que está transformando la industria. Shift4 Payments opera en el espacio de pagos pero tiene una base de clientes más concentrada que crea riesgo idiosincrático y hace a la empresa más vulnerable a las recesiones específicas del sector. La cautela del banco sobre estos nombres refleja preocupaciones sobre su capacidad de sostener el crecimiento y la rentabilidad en un entorno competitivo donde las ventajas de escala y los efectos de red determinan cada vez más qué empresas capturan más valor de los flujos de transacciones de pago.
La visión positiva sobre las acciones de pagos llega en un momento en que el mercado en general enfrenta múltiples obstáculos, incluyendo tipos de interés elevados, inflación persistente y creciente incertidumbre sobre la perspectiva económica. Las empresas de pagos que obtienen ingresos de volúmenes de transacciones en lugar de ingresos por intereses son menos sensibles a los ciclos de tipos de interés que los bancos o prestamistas, lo que les da una ventaja estructural en el entorno actual. Esta ventaja significa que las acciones de pagos pueden desempeñarse bien incluso cuando las finanzas tradicionales tienen dificultades, convirtiéndolas en una herramienta de diversificación útil para inversores que navegan un entorno macroeconómico incierto. El análisis del banco sugiere que esta ventaja estructural, combinada con datos de gasto sólidos y valoraciones atractivas, crea un escenario convincente para el sector de cara a la temporada de resultados y más allá.
Los resultados del tercer trimestre para el sector de pagos proporcionarán la próxima gran prueba de la tesis del banco y podrían determinar si el escenario positivo se traduce en una apreciación sostenida del precio de las acciones. Los inversores deberían observar los volúmenes de gasto, el crecimiento de ingresos, las tendencias de rentabilidad y los comentarios de la dirección sobre las perspectivas del cuarto trimestre y el año completo al evaluar los informes de resultados. Las empresas que superen las expectativas y suban la orientación probablemente experimenten una apreciación significativa del precio de las acciones dadas las valoraciones comprimidas del sector y el potencial de que las revisiones de estimaciones de los analistas impulsen la expansión de múltiplos. Los resultados decepcionantes, por el contrario, podrían provocar ventas pronunciadas a medida que los inversores reevalúen las perspectivas de crecimiento del grupo y cuestionen si los datos de gasto sólidos pueden sostener el crecimiento de ingresos en un entorno económico más desafiante.
La postura positiva de Goldman Sachs sobre las acciones de pagos refleja una combinación de datos de gasto sólidos, tendencias estructurales en mejora y valoraciones atractivas que crean un escenario favorable de cara a los resultados del tercer trimestre. La diferenciación del banco entre nombres constructivos y cautelosos proporciona una hoja de ruta para los inversores que buscan posicionarse antes de los resultados y gestionar el riesgo dentro del sector. Con volúmenes de gasto robustos, riesgos estructurales decrecientes y valoraciones en mínimos de varios años, el escenario favorece al sector de pagos a corto plazo para los inversores dispuestos a tomar posiciones antes de los resultados. Los inversores deberían monitorear los informes de resultados de los valores destacados para confirmar la tesis del banco y posibles puntos de entrada, prestando especial atención a los comentarios de la dirección sobre tendencias de gasto, dinámica competitiva y el impacto del comercio agente en los futuros volúmenes de transacciones.
Perspectiva de trading
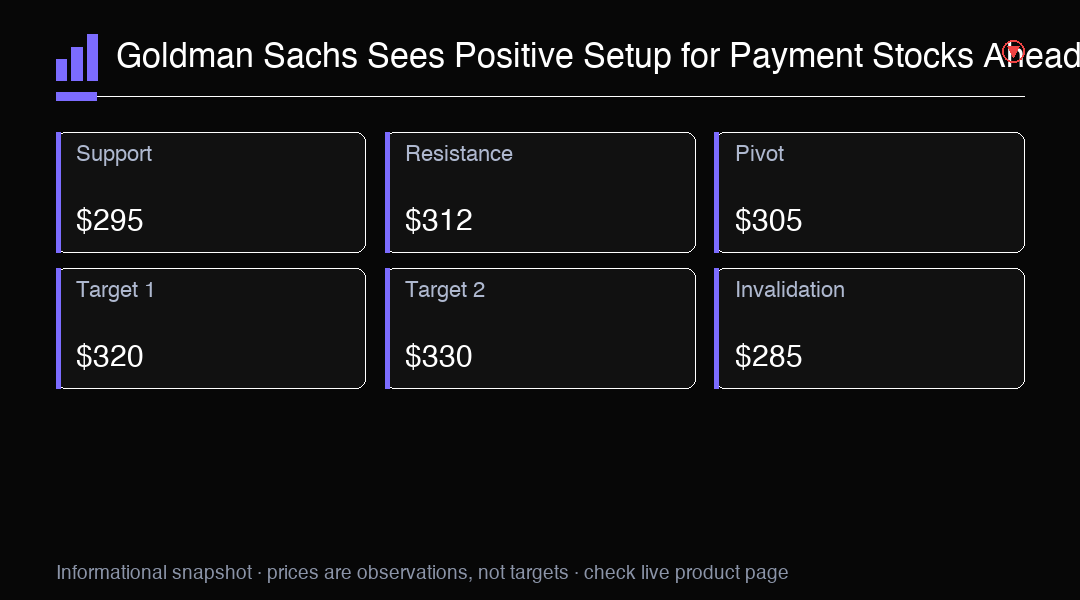
La postura positiva de Goldman Sachs sobre las acciones de pagos está respaldada por volúmenes de gasto fuertes, riesgos estructurales decrecientes y valoraciones comprimidas. El banco favorece NYSE:V, NYSE:MA, NASDAQ:PYPL, NYSE:GLBE y NASDAQ:RSKD de cara a los resultados, mientras mantiene una postura cautelosa sobre NYSE:FIS, NYSE:FISV y NYSE:FOUR. Visa en $305 es el pivote clave, con soporte en $295 y resistencia en $312. Una ruptura por encima de $312 podría tener como objetivo $320, mientras que una caída por debajo de $295 expondría $285.