

PUNTOS CLAVE: Los futuros del Nasdaq cayeron aproximadamente un 1% el martes, extendiendo un clima más allá de la sesión estadounidense del lunes. El Nasdaq Composite cayó un 0.4% hasta 27,245.90 el lunes, perdiendo 120 puntos mientras las acciones de semiconductores se debilitaban. El Kospi de Corea del Sur se hundió más de un 6%, provocando una suspensión de operaciones de cinco minutos que subrayó la amplitud de la presión vendedora en los mercados globales. La combinación de acciones de chips asiáticos débiles, un dólar firme y la proximidad de los resultados bancarios creó un escenario difícil para los activos de riesgo.
Los futuros europeos retrocedieron un 0.4% el martes, siguiendo la debilidad de los mercados asiáticos donde los fabricantes de chips se desplomaban. El S&P 500 retrocedió un 0.1% hasta 7,807.24 el lunes, mientras que el Dow sumó 196 puntos hasta 51,850.55. Esa divergencia muestra que los inversores rotan entre sectores en lugar de vender acciones de manera uniforme, un patrón que suele persistir cuando la incertidumbre sobre la perspectiva macroeconómica se mantiene elevada y los operadores esperan señales más claras de los resultados y los datos económicos. La divergencia entre el Dow y el Nasdaq es particularmente notable porque sugiere que los inversores orientados al valor encuentran oportunidades incluso mientras los inversores orientados al crecimiento reducen su exposición a la tecnología.
Micron cayó un 3.9% y Lumentum casi un 11%, presionando el negocio de la infraestructura de IA. Los informes sobre avances tecnológicos en el productor chino de memorias CXMT intensificaron las preocupaciones por la competencia, particularmente en el segmento de memorias donde la dinámica de precios ya está bajo presión. La combinación de orientación de resultados débiles y una competencia creciente creó un escenario difícil para los inversores en semiconductores, particularmente aquellos con exposición a los segmentos de memorias y ópticas del mercado. Las caídas de estos dos valores estuvieron entre las más pronunciadas del sector tecnológico y contribuyeron significativamente al desempeño inferior del Nasdaq.
Meta ganó un 3.4%, finalizando cuatro sesiones consecutivas de pérdidas tras presentar sus modelos de IA Muse Wonder. Salesforce subió más de un 4% tras una mejora de calificación de Bank of America. Ambos movimientos sugieren que los inversores aún premian a los negocios de IA cuando los lanzamientos de productos o estrategias más claras fortalecen el caso de los resultados, incluso cuando el sector tecnológico en general enfrenta presión. La divergencia entre Meta y los valores de chips destaca cómo los catalizadores específicos de cada acción pueden contrarrestar la debilidad de todo el sector, y sugiere que el mercado se está volviendo más selectivo en lugar de vender indiscriminadamente toda la exposición a la tecnología.
Fuera del sector tecnológico, Chipotle cayó aproximadamente un 4% después de que Starbucks negara los planes de comprar la cadena de restaurantes. La negación elimina un catalizador de adquisición y devuelve la atención al desempeño operativo de cada empresa. Starbucks sigue centrada en su plan de recuperación bajo la dirección de Brian Niccol, quien lideró anteriormente Chipotle y ahora enfrenta el desafío de restaurar el crecimiento en la cadena de café. El episodio ilustra cómo el sentimiento puede cambiar rápidamente cuando una narrativa de adquisición ampliamente discutida es contradicha por las empresas involucradas, y sirve como recordatorio de que la especulación del mercado sobre fusiones y adquisiciones puede crear tanto oportunidades como riesgos para los inversores.
El Kospi de Corea del Sur se hundió más de un 6%, provocando una suspensión de operaciones de cinco minutos. El Nikkei de Japón perdió casi un 3% y el índice de referencia de Taiwán cayó un 2%. Las instantáneas de la sesión asiática del martes parecieron arrastrar la operativa de futuros en otros lugares, con los movimientos pronunciados del Kospi atrayendo especial atención de los inversores globales. El interruptor de circuito en Seúl es un recordatorio de que el estrés en un mercado puede transmitirse rápidamente a otros a través de posiciones correlacionadas, y destaca la naturaleza interconectada de los mercados de acciones globales en una era de flujo de información rápido y trading algorítmico.
El índice del dólar se mantuvo cerca de un máximo de 18 meses por encima de 102.50 en las primeras operaciones asiáticas. El EUR/USD cotizaba alrededor de $1.1159, el GBP/USD cerca de $1.3209 y el USD/JPY alrededor de 158.50 yenes. La fortaleza del dólar se sumó a la presión sobre los activos de riesgo, particularmente para las empresas con una exposición significativa a ingresos internacionales. Un período prolongado de fortaleza del dólar puede comprimir la rentabilidad de las corporaciones multinacionales y reducir la competitividad de las exportaciones estadounidenses, lo cual es particularmente relevante para las empresas tecnológicas que obtienen una parte sustancial de sus ingresos de los mercados extranjeros.
El crudo Brent retrocedió hacia los $106 el barril, conservando la mayor parte del avance del lunes. Los operadores sopesaron los riesgos de suministro en el Golfo contra las perspectivas de que más diésel ruso llegue a los mercados globales. El oro retrocedió hacia los $4,164 la onza y la plata se mantuvo alrededor de $60, con la fortaleza del dólar presionando sobre los metales preciosos. La combinación de un dólar firme y rendimientos de bonos elevados reduce el atractivo de los activos que no generan rendimientos, lo cual es particularmente relevante para el oro en los niveles actuales. La caída de los metales preciosos también refleja el sentimiento general de aversión al riesgo que ha caracterizado las sesiones de trading recientes.
El Bitcoin se recuperó hacia los $82,900 después de perder aproximadamente un 2.3% el lunes. El repunte de la moneda naranja ofrece cierta resistencia a la debilidad general, aunque una sesión de recuperación proporciona evidencia limitada de un cambio duradero en el sentimiento. Sin embargo, el movimiento proporcionó una señal modestamente positiva para el apetito de riesgo, particularmente entre los operadores que ven al Bitcoin como un indicador adelantado del posicionamiento especulativo más amplio. La capacidad de la criptomoneda para recuperarse mientras los mercados tradicionales permanecen bajo presión sugiere que algunos inversores buscan fuentes alternativas de rendimiento.
JPMorgan, Goldman Sachs, Citigroup y Wells Fargo reportan el martes, iniciando la temporada de resultados de los grandes bancos. Más allá de las ganancias generales, los operadores deberían observar la demanda de préstamos, los costos de depósitos, los ingresos por trading y las provisiones para préstamos incobrables. Los resultados marcarán el tono del resto de la temporada de resultados y proporcionarán una lectura sobre la salud del consumidor estadounidense y del prestatario corporativo. Unos resultados bancarios sólidos podrían proporcionar apoyo al mercado en general, mientras que unos resultados decepcionantes podrían reforzar la cautela que ha prevalecido en las sesiones recientes.
El informe de CPI de EE.UU. del miércoles llega a las 8:30 a.m. ET, con pronósticos que apuntan a una inflación general anual de alrededor del 3.7% y una inflación subyacente cercana al 2.5%. Los mercados asignan aproximadamente un 20% de probabilidad a una subida de la Fed en octubre y casi un 90% a un aumento en diciembre, haciendo que las sorpresas sean consecuentes para las acciones, las divisas y los metales. Un dato más alto podría revivir la presión sobre los bonos y las acciones, mientras que un dato más bajo podría provocar una rebaja de alivio. El informe de CPI probablemente será el evento económico más importante de la semana y podría determinar la dirección de los mercados a corto plazo.
ASML reporta el miércoles y TSMC el jueves, proporcionando verificaciones importantes de los pedidos de semiconductores y la inversión en IA. Los analistas esperan que la ganancia trimestral de TSMC aumente alrededor de un 65%, reflejando una fuerte demanda de chips avanzados. El jueves llegan los precios al productor y las ventas minoristas de EE.UU., poniendo a prueba las presiones inflacionarias y la resiliencia del consumidor. El rendimiento del bono del Tesoro a 10 años retrocedió hacia el 5.20% el martes, lo que podría proporcionar algo de apoyo para las valoraciones de las acciones si la caída continúa. La combinación de resultados y datos económicos dará forma a la perspectiva del mercado para el resto del mes.
Perspectiva de trading
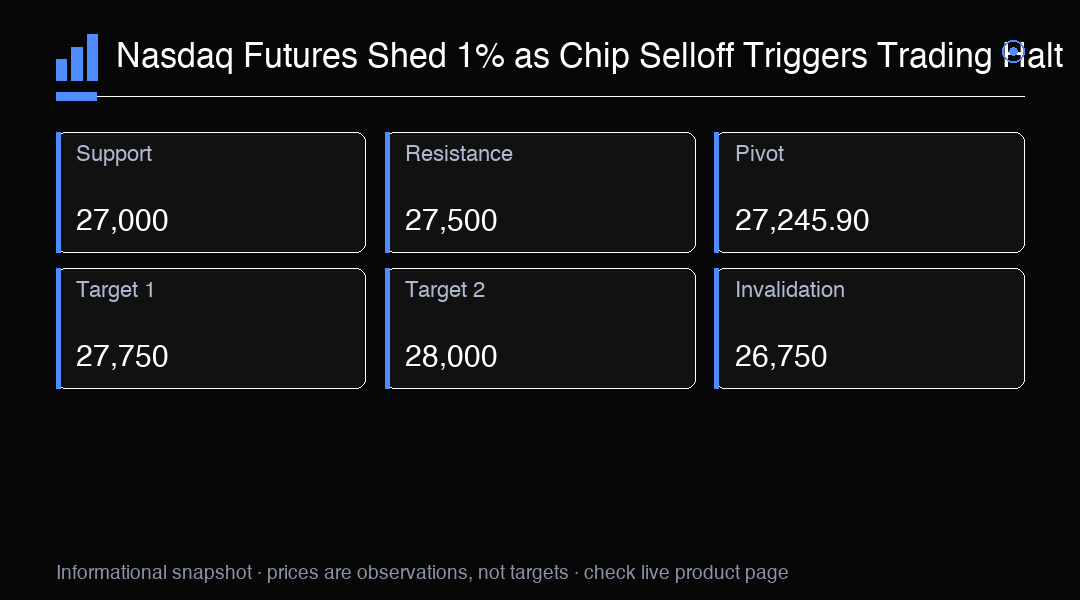
Los futuros del Nasdaq caen aproximadamente un 1% con la venta de chips en Asia provocando una suspensión de operaciones en Corea del Sur. El nivel 27,245.90 es el pivote clave, con soporte en 27,000 y resistencia en 27,500. Una ruptura por debajo de 27,000 podría exponer 26,750, mientras que una recuperación por encima de 27,500 tendría como objetivo 27,750. Observe el informe de CPI del miércoles a las 8:30 a.m. ET y los resultados de TSMC el jueves para obtener dirección.